Лучший банк для кредита под залог недвижимости — не один, а 3–5 предложений, сравнённых по полной стоимости, требованиям к объекту и порядку снятия обременения.
Актуальность данных: май 2026.
Как выбрать банк
Сравнивайте полную стоимость: проценты, комиссии, оценку, страховку, досрочное погашение. Банк смотрит на ликвидность объекта, перепланировки, собственников и согласие супругов.
- Полная стоимость: проценты, комиссии, оценка, страховка, досрочное погашение.
- Объект: квартира, дом с участком, апартаменты; доли, обременения, перепланировки.
- Заёмщик: доход, возраст, кредитная история, созаёмщики.
- Просрочка: пени, суд, продажа залога.
Порядок действий и документы
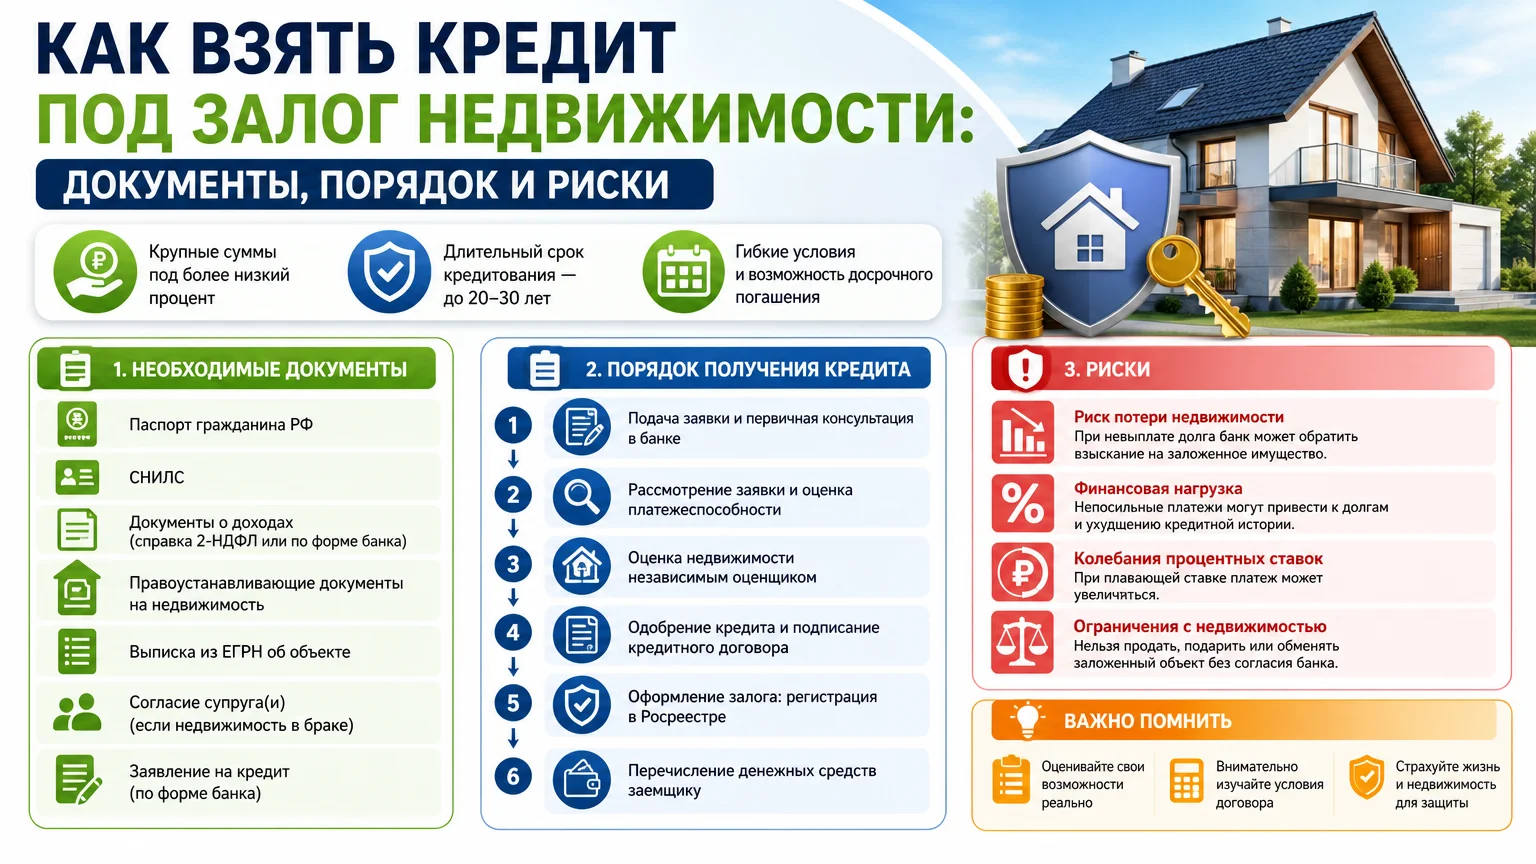
Заявку подают в несколько банков. Обычно нужны паспорт, выписка ЕГРН, правоустанавливающие документы, справка о доходах, оценка и согласия супругов/созаёмщиков. После одобрения подписывают кредитный договор и залог, регистрируют обременение в Росреестре, затем банк перечисляет деньги. При действующей ипотеке нужно согласие текущего банка.
Риски и что проверить перед заявкой
Главный риск — потерять квартиру при длительной просрочке: залог обеспечивает возврат долга. Опасны скрытые комиссии, страховка, влияющая на ставку, и неясный порядок досрочного погашения. Перед подписанием проверьте собственников и зарегистрированных лиц, аресты и обременения, согласие супруга, права несовершеннолетних, перепланировки, полную переплату. Не подписывайте договор без графика платежей и условий взыскания.
Частые вопросы
В каком банке кредит под залог недвижимости выгоднее?
Выгоднее банк с меньшей полной стоимостью и требованиями к объекту, которые подходят именно вашей недвижимости.
Можно ли взять кредит под залог квартиры с обременением?
Можно с согласия текущего залогодержателя; иногда требуется рефинансирование или новый договор залога.
Какие документы нужны для заявки?
Паспорт, выписка ЕГРН, правоустанавливающие документы, справка о доходах, оценка и согласия — точный список зависит от банка.
Что будет при просрочке?
Банк вправе начислять пени, требовать досрочного возврата долга и обращать взыскание на залог через суд.
Вывод
Лучший банк — тот, чьи условия по полной стоимости, объекту и регистрации залога понятны и подтверждены документами. Чек-лист перед заявкой:
- Сравните 3–5 банков по полной стоимости и требованиям к объекту.
- Проверьте ЕГРН, собственников, обременения и согласия.
- Уточните оценку, страховку, комиссии и досрочное погашение.
- Запросите график платежей и проект договора до подписания.