Для оформления ипотеки обычно нужны документы по двум основным блокам: личные и финансовые бумаги заемщика, а также документы по объекту недвижимости. Банк проверяет платежеспособность, кредитную нагрузку и юридическую чистоту залога, поэтому точный перечень зависит от кредитора, программы, статуса заемщика и типа жилья. На регистрацию ипотеки в Росреестр подают заявление, кредитный или ипотечный договор, документы на объект, закладную, если она оформляется, и квитанцию об уплате госпошлины. Подать документы можно через МФЦ или в электронном виде, если такой способ поддерживает банк и Росреестр.
Актуальность данных: май 2026.
Какие документы нужны для ипотеки: общий состав пакета
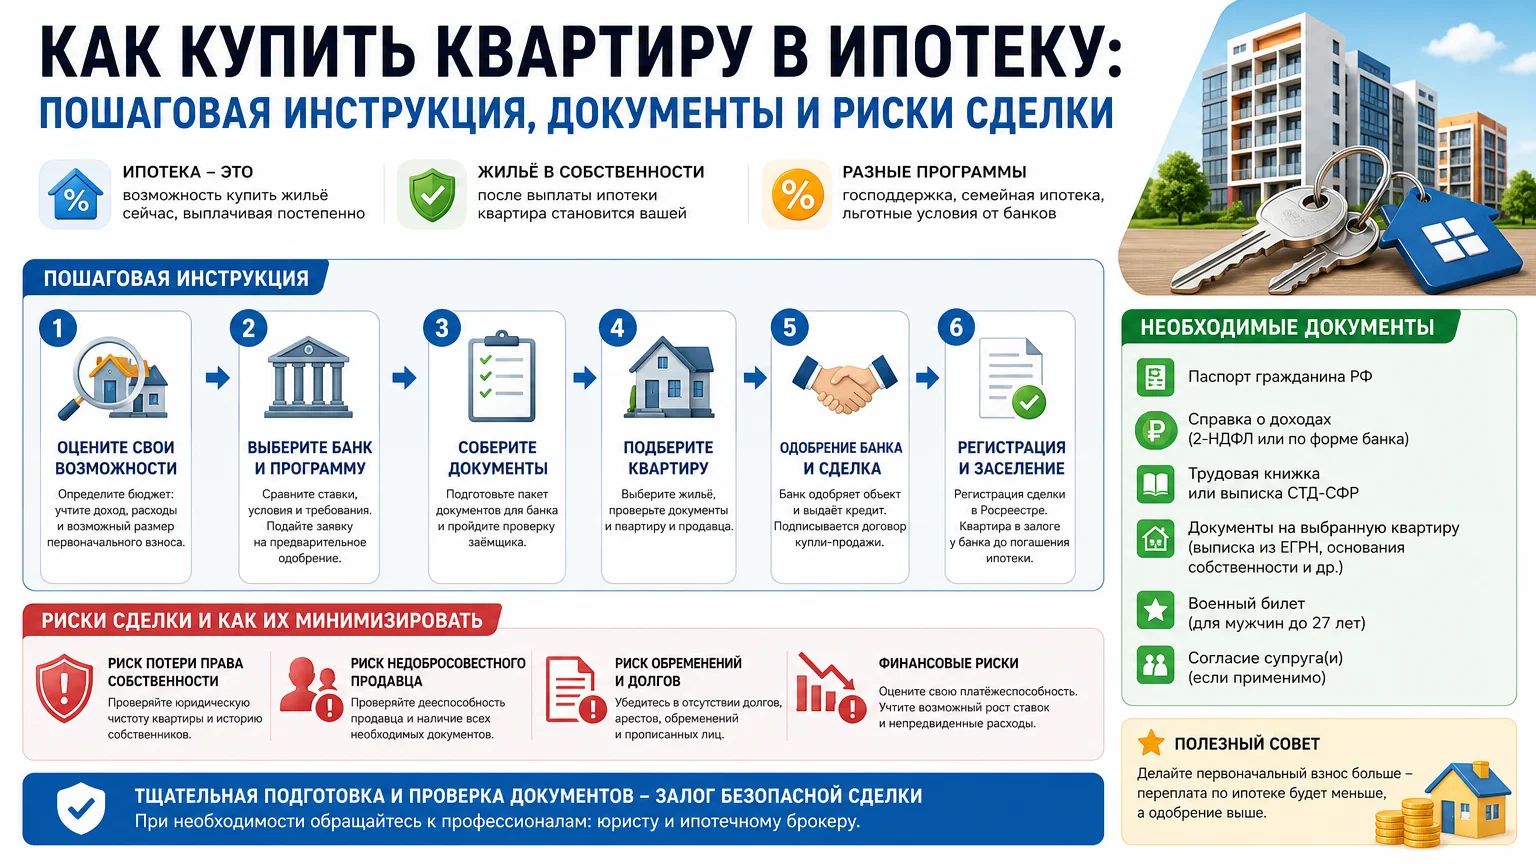
Пакет документов для ипотеки удобно делить на три части: заемщик, объект и обеспечение сделки. Банки применяют свои правила кредитования и стандарты защиты прав ипотечных заемщиков, но базовый набор документов у большинства кредиторов похож. Часть бумаг нужна на этапе заявки, часть — после выбора квартиры или дома, а отдельные документы готовятся только к сделке и регистрации права.
На старте обычно запрашивают паспорт, документы о доходе, сведения о занятости и кредитной истории. Для объектов — правоустанавливающие документы, выписку из ЕГРН, оценку и сведения об обременениях. Для регистрации ипотеки — договор, закладную при наличии, заявление и подтверждение уплаты госпошлины. Если банк использует электронные сервисы, список документов может формироваться в личном кабинете автоматически после короткого опроса.
Документы заемщика для банка
Основной документ — паспорт гражданина РФ. Если у заемщика есть второй документ, банк может запросить его для дополнительной идентификации. Часто просят СНИЛС, особенно если заявка оформляется онлайн или участвуют созаемщики.
К финансовым документам относятся:
- справка о доходах за период, который устанавливает банк;
- выписки по банковским счетам и картам;
- копия трудовой книжки или сведения о трудовой деятельности;
- трудовой договор или справка работодателя;
- налоговая декларация и подтверждение доходов для индивидуальных предпринимателей;
- справка о доходах самозанятого из приложения «Мой налог» или иные документы по требованиям кредитора;
- документы по действующим кредитам, картам и иным обязательствам;
- документы о семейном положении, составе семьи и иждивенцах, если банк их запрашивает.
Для отдельных программ нужны дополнительные подтверждения. При ипотеке с господдержкой банк может запросить документы, подтверждающие право на льготную программу. При использовании материнского капитала нужны сертификат или сведения о праве на капитал, документы по составу семьи и заявление о распоряжении средствами. Для военной ипотеки требуются документы участника накопительно-ипотечной системы. Для созаемщиков и поручителей действует похожий набор: паспорт, доходы, занятость и сведения об обязательствах.
Перечень не является универсальным. Один банк может принять решение по выпискам и анкете, другой запросит справку о доходах, трудовую книжку и дополнительные подтверждения. Если банк уже знает клиента по зарплатному проекту или прошлым кредитам, список может быть короче.
Документы по объекту недвижимости
После выбора квартиры, дома или земельного участка банк проверяет сам объект и полномочия продавца. Для вторичного жилья обычно нужны:
- выписка из ЕГРН или иные сведения о зарегистрированных правах;
- правоустанавливающие документы: договор купли-продажи, дарения, мены, свидетельство о наследстве, решение суда и другие основания;
- техническая документация: технический паспорт, поэтажный план или выписка с характеристиками объекта, если она требуется банком;
- документы по земельному участку, если приобретается дом;
- согласия супругов, отказы и разрешения органов опеки, если они нужны по закону;
- справки о зарегистрированных лицах, если банк или продавец их предоставляет;
- отчет об оценке рыночной стоимости от аккредитованного оценщика;
- документы по страхованию, если страхование предусмотрено договором или условиями программы.
Для новостройки набор отличается. Банк может запросить договор долевого участия, проектную декларацию, документы застройщика, разрешительную документацию и сведения о расчётах по договору. Если приобретается готовое жильё от застройщика, нужны документы, подтверждающие ввод дома и право собственности продавца. Для дома с землёй проверяют документы на строение и участок, а также отсутствие незаконных построек и ограничений.
Отдельно банк проверяет, подходит ли объект под залог. Не каждая квартира или дом принимаются в обеспечение: значение имеют состояние, ликвидность, доля в праве, перепланировки, обременения и категория земель. Если объект не соответствует требованиям кредитора, заявку по нему могут отклонить даже при одобренной личности заемщика.
Подтверждение первоначального взноса
Банк проверяет источник первоначального взноса. Подойдут выписка по счёту, документы о продаже имущества, подтверждение накоплений, договор дарения денег или документы по материнскому капиталу. Если взнос вносит третье лицо, могут потребоваться документы о родстве и происхождении средств. Не стоит показывать взнос, происхождение которого невозможно объяснить: это частая причина дополнительных проверок.
Документы для регистрации ипотеки в Росреестре
Для государственной регистрации ипотеки нужны:
- заявление о регистрации;
- кредитный договор и договор об ипотеке, если он оформляется отдельно;
- документы на объект недвижимости;
- закладная, если она оформляется;
- квитанция об уплате госпошлины;
- согласия или разрешения, если они требуются по закону;
- документы представителя, если действует доверенное лицо.
Подать документы можно через МФЦ или в электронном виде. Многие банки передают документы на регистрацию самостоятельно, если это предусмотрено сделкой. После регистрации в ЕГРН появляется запись об ипотеке. Без регистрации ипотека не считается оформленной в полном объёме, поэтому банк обычно не завершает сделку до подтверждения записи.
Порядок действий при сборе документов
- Определить банк и программу, уточнить предварительный список документов.
- Заполнить заявку и передать личные, финансовые документы, сведения о занятости и обязательствах.
- Получить предварительное одобрение и подобрать объект, который соответствует требованиям банка.
- Собрать документы по объекту, заказать оценку и страхование, если они нужны.
- Передать документы на проверку объекта и устранить замечания банка.
- Согласовать условия кредита, подписать договоры и подготовить документы для расчётов.
- Оплатить госпошлину, если обязанность возложена на заемщика, и подать документы на регистрацию ипотеки.
- Получить зарегистрированные документы и подтверждение записи в ЕГРН.
Что проверить перед применением
Перед подачей документов важно проверить, что паспортные данные, СНИЛС, адрес и сведения о доходах совпадают во всех документах. Ошибка в одной букве или номере может привести к возврату заявки.
Стоит проверить срок действия справок и выписок. Банк вправе не принимать документы с истёкшим сроком или неполными сведениями. Если используется выписка из ЕГРН, лучше убедиться, что в ней отражены актуальные права, обременения и аресты.
Нужно сверить реквизиты объекта: адрес, кадастровый номер, площадь и вид права. Для дома или участка дополнительно проверяются границы, категория земель и разрешённое использование. При наличии перепланировки нужны документы, подтверждающие её законность, если банк запрашивает такие сведения.
До подписания кредитных документов следует проверить сумму, срок, ставку, порядок страхования, условия досрочного погашения и состав обеспечительных документов. Если банк передаёт регистрацию в электронном виде, необходимо убедиться, что заявление и согласия оформлены корректно.
Риски, ошибки и отказы
Самая частая ошибка — неполный или противоречивый пакет. Банк может отказать в кредите, если доход не подтверждён, кредитная нагрузка слишком высокая, а сведения в анкете не совпадают с документами. Отказ возможен и по объекту: банк не устроит ликвидность, состояние жилья, доля в праве, незаконная перепланировка или обременение.
Вторая ошибка — экономия на проверке объекта. Покупатель рискует столкнуться с арестом, залогом, спором о наследстве, нарушением прав несовершеннолетних или отсутствием согласия супруга продавца. Даже если банк одобрил кредит, это не заменяет юридическую проверку сделки.
Третья ошибка — неправильная регистрация. Неполный пакет, старая выписка, неверная госпошлина или отсутствие необходимого согласия могут привести к приостановке регистрации. В результате сдвигаются сроки сделки, банк задерживает выдачу кредита, а продавец может отказаться ждать.
Частые вопросы
Можно ли получить ипотеку без справки о доходах?
Да, отдельные банки и программы допускают подтверждение дохода выписками, налоговой отчётностью или иными способами. Условия, ставка и перечень документов зависят от кредитора и статуса заемщика. Решение всегда принимает банк.
Нужна ли выписка ЕГРН для ипотеки?
Обычно банк проверяет объект и обременения, поэтому сведения из ЕГРН или выписка часто нужны. Конкретный формат, срок давности и способ получения лучше уточнить у банка и продавца.
Какие документы подаются в Росреестр для регистрации ипотеки?
Подаются заявление, кредитный договор и договор об ипотеке, документы на объект, закладная при наличии, квитанция об уплате госпошлины и согласия, если они требуются. Подача возможна через МФЦ или в электронном виде.
Нужно ли нотариальное согласие супруга?
Зависит от режима имущества, состава собственников и конкретной сделки. Если объект находится в общей собственности или продавец распоряжается совместным имуществом, банк и Росреестр могут запросить нотариальное согласие. Лучше получить письменное разъяснение у кредитора и проверить требования Росреестра.
Что делать, если банк запросил дополнительные документы?
Нужно уточнить точный перечень, формат и срок подачи. Не стоит отправлять неполные или противоречивые бумаги: это удлиняет проверку. Если документ невозможно получить, следует спросить у банка, чем его можно заменить.
Можно ли оформить ипотеку и регистрацию онлайн?
Многие банки принимают заявки онлайн, а регистрация ипотеки возможна в электронном виде при наличии технической возможности у банка и Росреестра. В отдельных случаях всё равно нужны оригиналы документов или личное подтверждение.
Какие документы нужны для ипотеки с материнским капиталом?
Обычно нужны документы о праве на материнский капитал, заявление о распоряжении средствами, документы по составу семьи и реквизиты. Точный список зависит от банка и правил распоряжения капиталом, поэтому его уточняют до сделки.
Что будет, если не зарегистрировать ипотеку?
Ипотека подлежит государственной регистрации. Без записи в ЕГРН банк не получает полноценное обеспечение, поэтому сделку обычно не завершают до регистрации. Задержка регистрации может привести к переносу выдачи кредита и срыву сроков сделки.
Вывод
Для оформления ипотеки заемщику нужно подготовить паспорт, документы о доходе и занятости, сведения об обязательствах и бумаги по первоначальному взносу. По объекту банк проверяет выписку ЕГРН, правоустанавливающие документы, технические сведения, оценку и отсутствие ограничений. Для регистрации ипотеки подаются заявление, договоры, документы на объект, закладная при наличии и квитанция об уплате госпошлины. Точный список зависит от банка, программы и типа недвижимости, поэтому его лучше согласовать с кредитором до внесения задатка и подписания сделки.
Чек-лист документов и действий
- Паспорт, СНИЛС и документы, подтверждающие семейное положение.
- Справка о доходах, выписки по счетам, сведения о занятости.
- Документы по действующим кредитам, картам и иным обязательствам.
- Подтверждение первоначального взноса и происхождения средств.
- Выписка ЕГРН и правоустанавливающие документы по объекту.
- Техническая документация на квартиру, дом или земельный участок.
- Отчёт об оценке и документы по страхованию, если требуются.
- Согласия супругов, разрешения органов опеки и иные обязательные согласия.
- Кредитный договор, договор об ипотеке и закладная при наличии.
- Заявление на регистрацию и квитанция об уплате госпошлины.
- Проверка данных во всех документах до подачи в банк и Росреестр.
- Сверка объекта по адресу, кадастровому номеру, площади и обременениям.