Взять ипотеку без первоначального взноса можно двумя путями: банк засчитывает сертификат (материнский капитал, субсидия) либо кредитует полную стоимость квартиры по повышенной ставке. В обоих случаях решают доход заёмщика и готовность продавца ждать выплату.
Какие схемы применяют на практике
- Материнский капитал: банк засчитывает его как взнос, но перечисление идёт после регистрации права, поэтому продавцу нужно ждать.
- Региональные субсидии и сертификаты молодой семьи: сумма уходит напрямую в банк-кредитор.
- Военная ипотека: накопления по НИС перечисляются в счёт первого взноса.
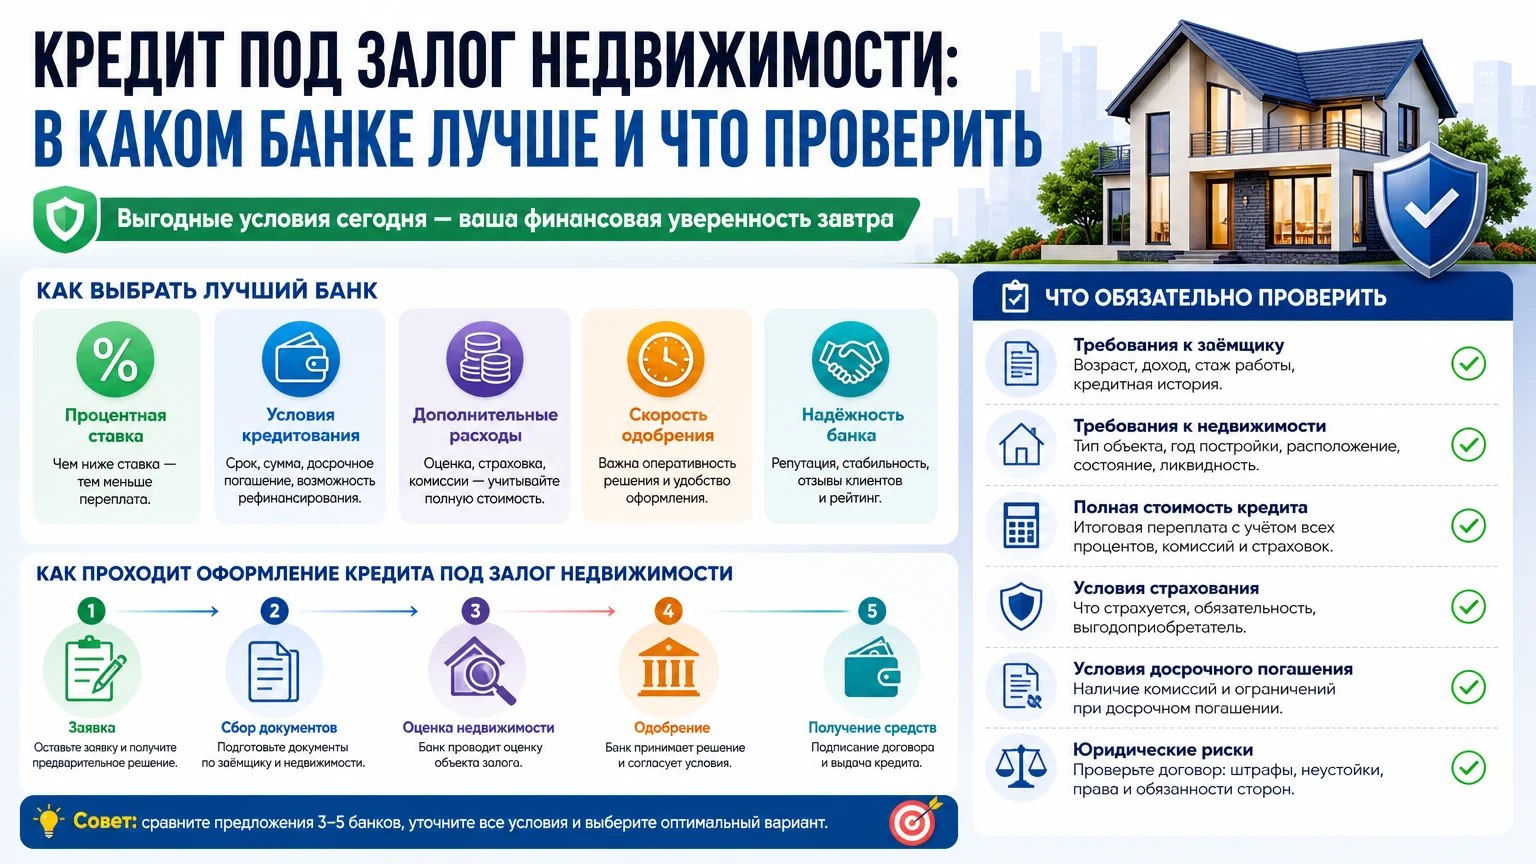
- Кредит под залог имеющегося жилья: деньги на взнос появляются, но общая нагрузка растёт.
- «Взнос от застройщика»: сумма включена в цену квартиры, поэтому переплата и налоговая база выше.
Порядок действий
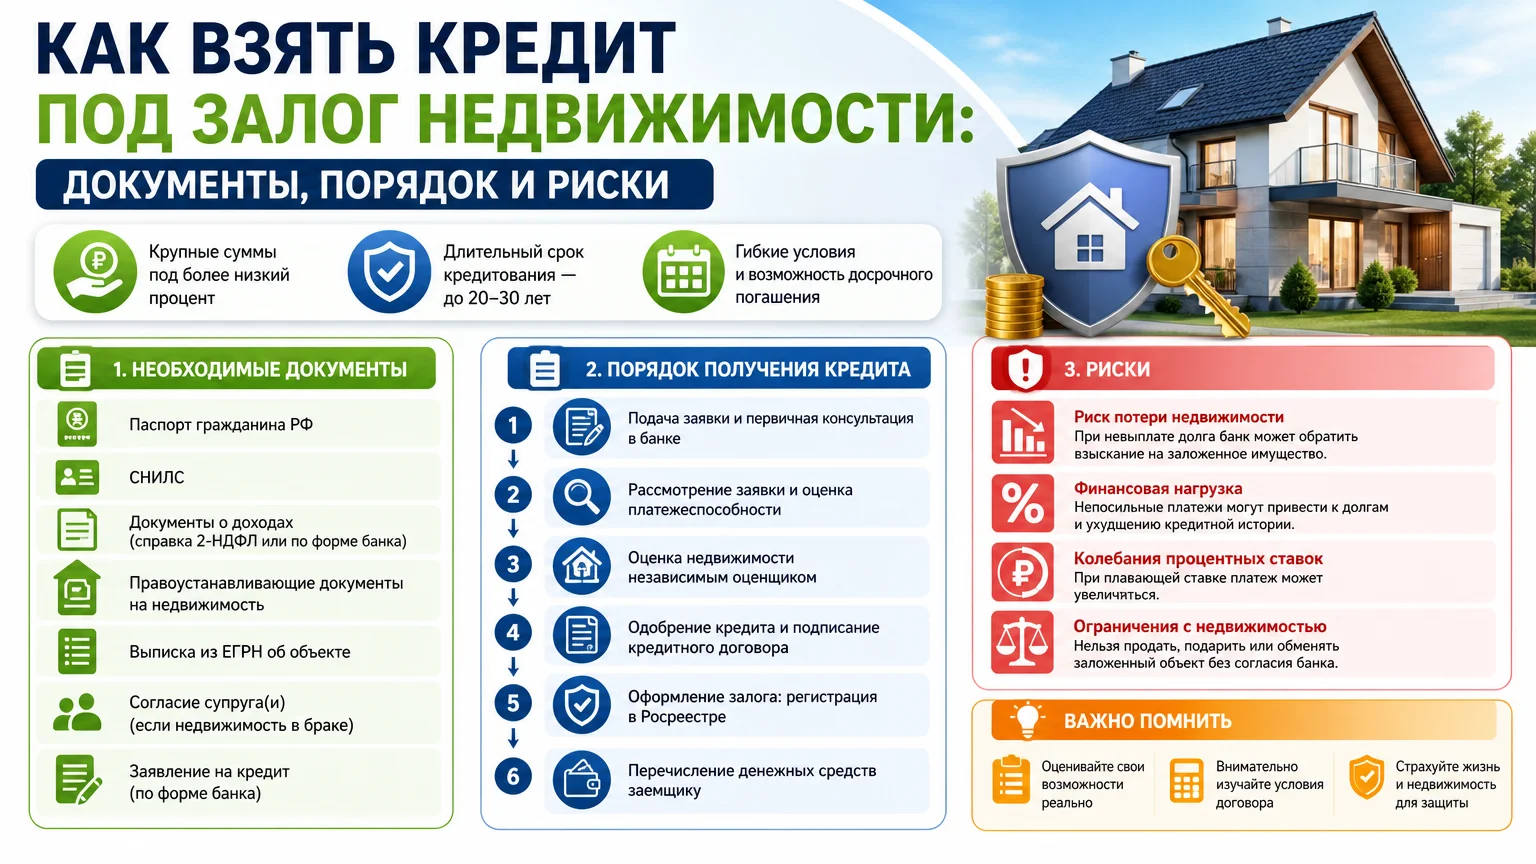
Сначала считают платёж по доходу, потом выбирают банк: одобрение на полную стоимость дают не всем. Далее — заявка в 2–3 банка и уточнение, принимают ли сертификат как взнос и какие документы нужны (справка об остатке маткапитала, сертификат на субсидию). После одобрения — проверка объекта и продавца, договор, регистрация в Росреестре; банк перечисляет деньги уже после неё. При маткапитале в договор включают наделение долями детей и регистрируют это в Росреестре.
Риски и типичные ошибки
- Потребительский кредит на взнос банк видит в кредитной истории: нагрузка растёт, ипотеку могут не одобрить.
- Завышенная цена при «взносе застройщика» оборачивается убытком при продаже и лишним налогом.
- Без письменного согласия продавца на отсрочку выплаты сделка срывается.
- Невыделение долей детям после маткапитала — повод для претензий органов опеки.
Частые вопросы
Дают ли ипотеку без взноса без сертификата?
Дают отдельные банковские программы на полную стоимость квартиры, но ставка выше, а требования к доходу жёстче.
Примут ли материнский капитал как единственный взнос?
Многие банки принимают, но часть требует добавить собственные средства — уточняют в выбранном банке.
Чем опасен кредит на первый взнос?
Банк учтёт его в долговой нагрузке и может отказать в ипотеке или уменьшить сумму.
Что проверить перед подачей заявки?
Платёжеспособность, кредитную историю и обременения у выбранного объекта.
Вывод и чек-лист
Без первого взноса проходят либо схемы с сертификатом, либо дорогие кредиты на полную стоимость; финальное решение всегда за банком.
- Рассчитать платёж и проверить долговую нагрузку.
- Уточнить, принимает ли банк маткапитал или субсидию.
- Взять письменное согласие продавца на отсрочку выплаты.
- Проверить объект: обременения, собственников, историю права.
- Заказать выписку ЕГРН и сверить данные с договором.