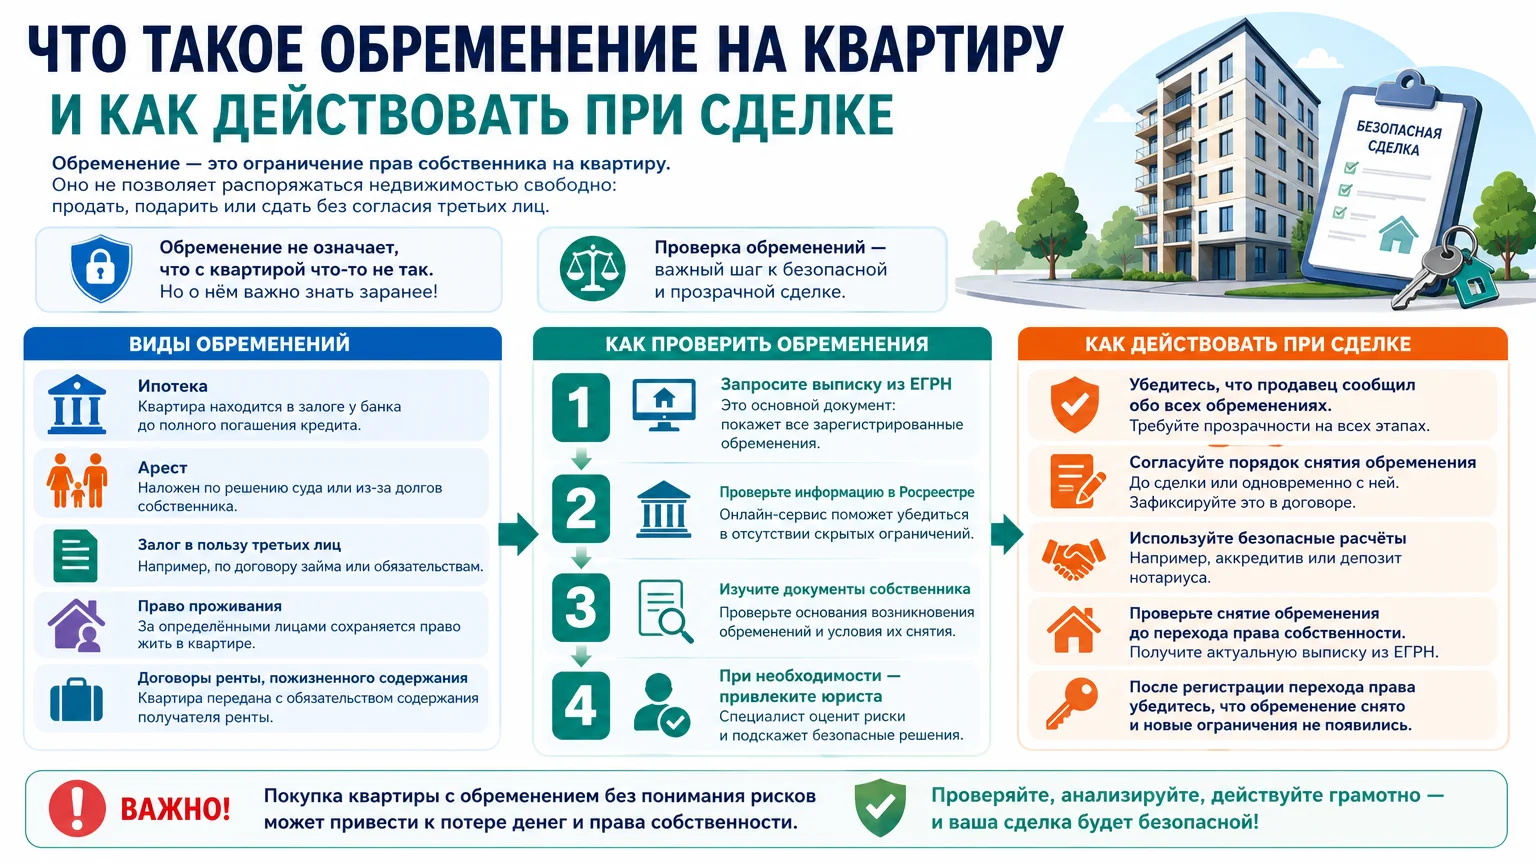
Погасить кредит на недвижимость можно двумя основными путями: за счёт собственных или заёмных средств либо деньгами от продажи заложенного жилья. Главное, что нужно понимать: после внесения последнего платежа обязательство по кредиту прекращается, а вместе с ним прекращается и залог, но запись об ипотеке в ЕГРН погашается отдельно — и это отдельная процедура, которую нужно не пропустить. Именно вокруг порядка закрытия кредита, получения документов и снятия обременения строится материал.
Способы погасить ипотеку
Кредит на жильё закрывают разными способами, и выбор зависит от суммы, которую собственник готов внести, и от готовности расстаться с объектом.
Досрочное погашение своими деньгами
Самый распространённый вариант — внести сумму сверх графика. Бывает частичное погашение, когда уменьшается срок кредита или размер ежемесячного платежа, и полное, когда долг закрывается целиком. Порядок уведомления банка, минимальная сумма и сроки подачи заявления определяются кредитным договором и внутренними правилами банка, поэтому перед платежом стоит уточнить их в своём отделении или приложении.
Продажа заложенной квартиры
Погашать ипотеку до сделки не обязательно. Закон позволяет закрыть кредит деньгами, вырученными от продажи заложенной недвижимости. Если цена продажи выше остатка долга, разница остаётся у собственника; если ниже — недостающую часть нужно внести самостоятельно. Такая сделка проходит под контролем банка-залогодержателя, поскольку без его участия обременение не снять.
Погашение за счёт нового кредита
Иногда остаток долга закрывают потребительским кредитом или рефинансированием. Такой вариант выручает, когда покупателя на квартиру нет, а продавать нужно срочно. Однако у него есть цена: новый кредит обычно дороже ипотеки, и итоговая переплата может оказаться существенной. Перед таким шагом стоит сравнить полную стоимость обоих обязательств.
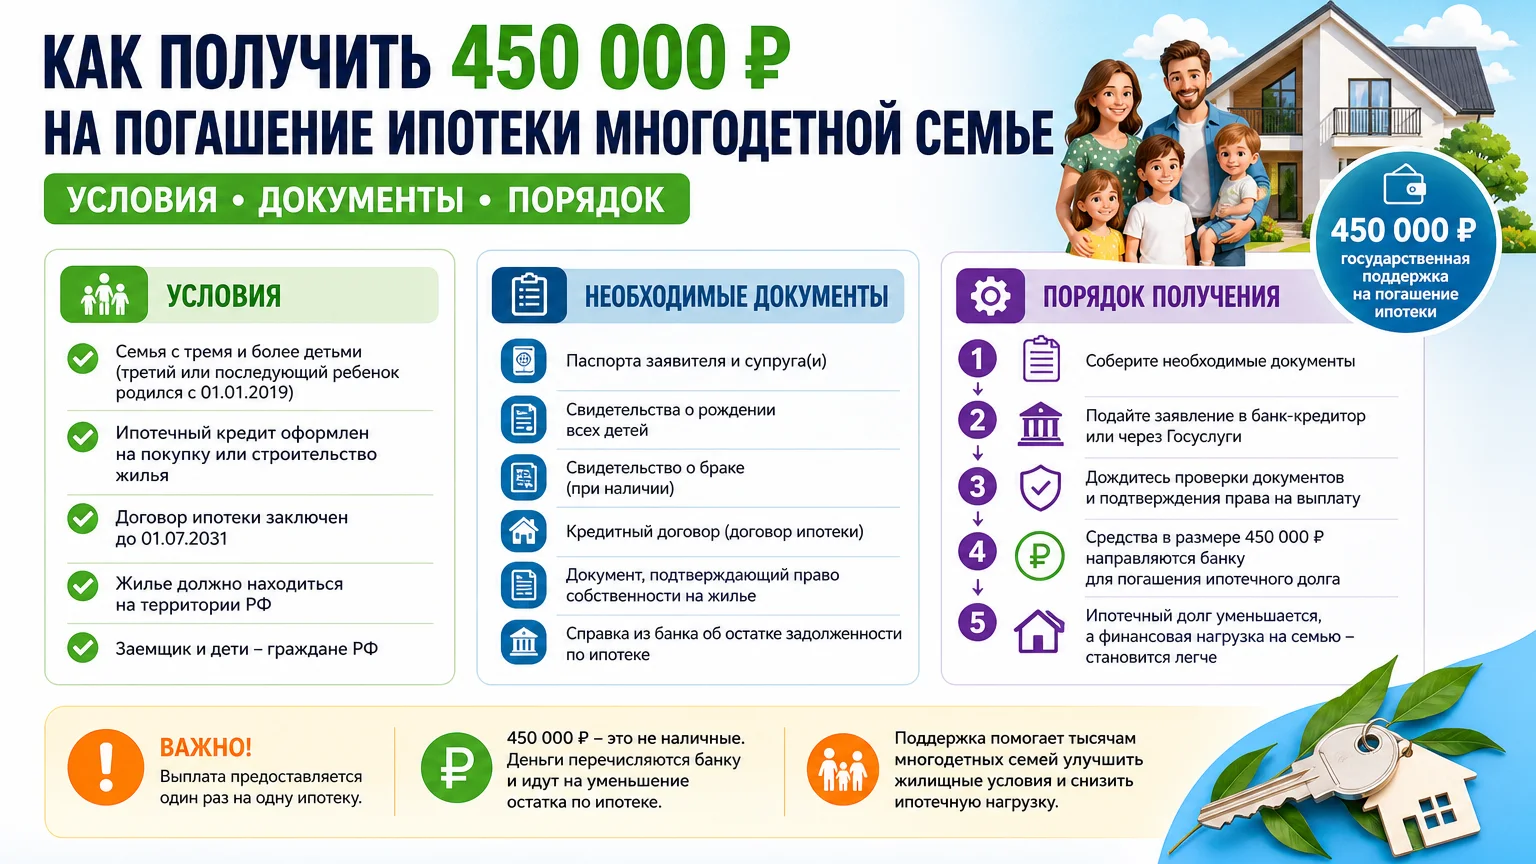
Средства господдержки и семейные деньги
Материнский капитал, региональные субсидии и помощь родственников также могут пойти на погашение. У каждого источника свои правила использования и подтверждающие документы, поэтому порядок согласования лучше уточнять у банка и в органе, предоставляющем выплату.
Досрочное погашение: порядок действий
- Проверить в кредитном договоре и у банка условия досрочного погашения: минимальную сумму, срок уведомления, порядок подачи заявления.
- Подать заявление через отделение или дистанционный сервис банка — на полное или частичное погашение.
- Внести деньги в дату, которую подтвердил банк, и сохранить платёжный документ.
- Получить обновлённый график платежей при частичном погашении.
- При полном погашении запросить справку об отсутствии задолженности и документы по залогу.
Важно, чтобы сумма поступила именно в согласованную дату: при просрочке платёж может быть зачтён иначе, а срок кредита — не уменьшиться.
Продажа заложенной квартиры как способ закрыть долг
Сделка с ипотечным объектом проводится в несколько этапов.
- Собственник уведомляет банк о продаже и получает согласование условий.
- Покупатель и продавец подписывают договор купли-продажи с учётом того, что объект в залоге.
- Деньги от покупателя направляются на погашение остатка долга — через аккредитив, escrow или иной согласованный с банком механизм.
- После закрытия кредита банк подаёт документы на погашение записи об ипотеке.
- Покупатель регистрирует переход права и получает выписку из ЕГРН без обременения.
Покупателю важно заранее проверить, проходит ли он по требованиям банка, если планирует новую ипотеку на этот объект. Внутренние требования кредитных организаций различаются, и отказ возможен даже при одобренной сделке по самому объекту.
Что делать после полного погашения
После внесения последнего платежа работа не заканчивается. Комплекс действий выглядит так.
- Получить в банке справку о полном погашении кредита и отсутствии задолженности.
- Забрать закладную с отметкой о погашении, если она оформлялась на бумаге.
- Уточнить, подаёт ли банк заявление о погашении записи об ипотеке самостоятельно или это делает собственник.
- Подать заявление в Росреестр через МФЦ или Госуслуги, если документы подаёт сам собственник.
- Проверить, что регистрационная запись об ипотеке погашена, по выписке из ЕГРН.
- Разобраться со страховкой: при досрочном закрытии кредита часть премии может возвращаться, но условия зависят от договора страхования и правил банка.
По закону об ипотеке регистрационная запись об ипотеке погашается в течение трёх рабочих дней с момента поступления необходимых документов — этот срок указан в разъяснениях Росреестра. На практике стоит закладывать время на передачу документов из банка в ведомство, если заявление подаёт кредитная организация.
Как снять обременение
Снятие обременения — это внесение в ЕГРН записи о прекращении ипотеки. Основанием служит прекращение кредитного обязательства: с его окончанием прекращается и залог.
Заявление подаётся одним из способов: через МФЦ, в электронном виде через Госуслуги или банком, если он взаимодействует с Росреестром напрямую. Собственнику стоит заранее уточнить, какие документы банк передаёт сам, а какие нужно подавать лично.
После погашения записи рекомендуется заказать выписку из ЕГРН и проверить, что в разделе об ограничениях и обременениях нет сведений об ипотеке. Отсутствие такой проверки — частая причина проблем при последующей продаже: покупатель видит обременение и либо отказывается от сделки, либо требует снижения цены.
Документы, которые понадобятся
- Кредитный договор и график платежей.
- Справка банка о полном погашении кредита и отсутствии задолженности.
- Закладная с отметкой о погашении, если она оформлялась.
- Доверенность, если документы подаёт представитель.
- Паспорт собственника или представителя.
- Заявление о погашении записи об ипотеке.
- Документы по страховке, если планируется возврат части премии.
Риски и типичные ошибки
- Собственник считает кредит закрытым после последнего платежа, но не проверяет ЕГРН — обременение остаётся в реестре.
- Не взята справка о полном погашении, а банк за это время реорганизован или изменил порядок выдачи документов.
- Досрочный платёж внесён без заявления и в срок, не согласованный с банком, из-за чего сумма зачтена иначе.
- Квартира продаётся без уведомления банка-залогодержателя — сделка не проходит регистрацию или оспаривается.
- Остаток долга закрыт дорогим потребительским кредитом без расчёта итоговой переплаты.
- Страховка не возвращена, хотя условия договора допускали возврат части премии.
- При продаже не учтены налоговые последствия: срок владения и обязанность подать декларацию зависят от ситуации, а порядок подтверждения расходов стоит уточнять в ФНС.
Отдельно стоит помнить про налоговый вычет по уплаченным процентам: право на него связано с фактически понесёнными расходами, а состав подтверждающих документов и порядок проверки лучше уточнять в налоговой инспекции.
Что проверить перед применением
- Условия досрочного погашения в кредитном договоре и у банка.
- Точную сумму остатка долга на дату планируемого платежа, включая начисленные проценты.
- Порядок погашения записи об ипотеке: подаёт ли банк заявление сам.
- Отсутствие иных обременений и арестов по выписке из ЕГРН.
- Условия договора страхования в части возврата премии.
- Согласование сделки с банком, если объект продаётся в залоге.
- Налоговые последствия продажи и право на вычеты.
Частые вопросы
Обязательно ли гасить ипотеку до продажи квартиры?
Нет. Закон позволяет закрыть кредит деньгами, вырученными от продажи заложенного жилья, при участии и согласии банка-залогодержателя. Сначала согласуется сделка, затем долг погашается, и только после этого снимается обременение.
Сколько ждать погашения записи об ипотеке?
По разъяснениям Росреестра регистрационная запись об ипотеке погашается в течение трёх рабочих дней с момента поступления необходимых документов. Если документы подаёт банк, к этому сроку добавляется время на их передачу.
Что будет, если не снять обременение после закрытия кредита?
Запись об ипотеке останется в ЕГРН, и покупатель увидит жильё как заложенное. Это осложняет продажу, может привести к отказу покупателя или требованию снизить цену, поэтому проверять выписку нужно сразу после закрытия кредита.
Можно ли погасить ипотеку потребительским кредитом?
Такой вариант возможен, но обычно обходится дороже: ставки по потребительским кредитам, как правило, выше ипотечных. Перед решением стоит сравнить полную стоимость обоих обязательств с учётом всех платежей.
Вернут ли страховку при досрочном погашении?
Зависит от условий договора страхования и правил банка. В части случаев возврат части премии за неиспользованный период возможен, в других договор не предусматривает возврата. Условия нужно проверять в полисе и у страховщика.
Как проверить, что обременение снято?
Заказать выписку из ЕГРН через МФЦ или Госуслуги и посмотреть сведения об ограничениях и обременениях. Если запись об ипотеке сохранилась, нужно обратиться в банк и в Росреестр за уточнением причин.
Нужно ли согласие банка на продажу ипотечной квартиры?
Да, объект находится в залоге, и сделка проводится с участием залогодержателя. Банк согласовывает порядок расчётов и подтверждает, что остаток долга будет погашен из средств покупателя.
Кто подаёт заявление о погашении записи об ипотеке?
Это может сделать сам собственник через МФЦ или Госуслуги, либо банк, если между ним и Росреестром настроено электронное взаимодействие. При закрытии кредита стоит заранее уточнить, кто подаёт документы.
Вывод
Погашение кредита на жильё — это не только последний платёж, но и юридическое завершение залога. Сначала закрывается долг удобным способом: собственными средствами, деньгами покупателя или новым кредитом. Затем банк выдаёт справку о полном погашении и документы по закладной, а запись об ипотеке погашается в Росреестре. Завершающий шаг — проверка выписки из ЕГРН: пока обременение числится в реестре, собственник не может полноценно распоряжаться объектом.
Чек-лист действий
- Уточнить остаток долга и условия досрочного погашения в банке.
- Выбрать способ: собственные средства, продажа залога, новый кредит, господдержка.
- Подать заявление и внести платёж в согласованную дату.
- Получить справку о полном погашении кредита.
- Забрать закладную с отметкой о погашении.
- Уточнить, кто подаёт заявление о погашении записи об ипотеке.
- Подать документы в Росреестр через МФЦ или Госуслуги.
- Проверить выписку из ЕГРН на отсутствие обременения.
- Разобраться с возвратом части страховой премии по договору.
- Уточнить налоговые последствия при продаже и право на вычеты.
Актуальность данных: сроки и порядок погашения записи об ипотеке, а также правила банков уточняйте в Росреестре и у кредитора перед подачей документов.