Точно узнать, одобрит ли банк кредит заранее, нельзя: решение принимает скоринг. Но шансы проверяют до заявки — запрашивают кредитный отчёт, считают платежи и подбирают банк с подходящими условиями. Предварительный расчёт не гарантирует выдачу: окончательное решение принимает кредитный комитет.
Что банк проверяет перед одобрением
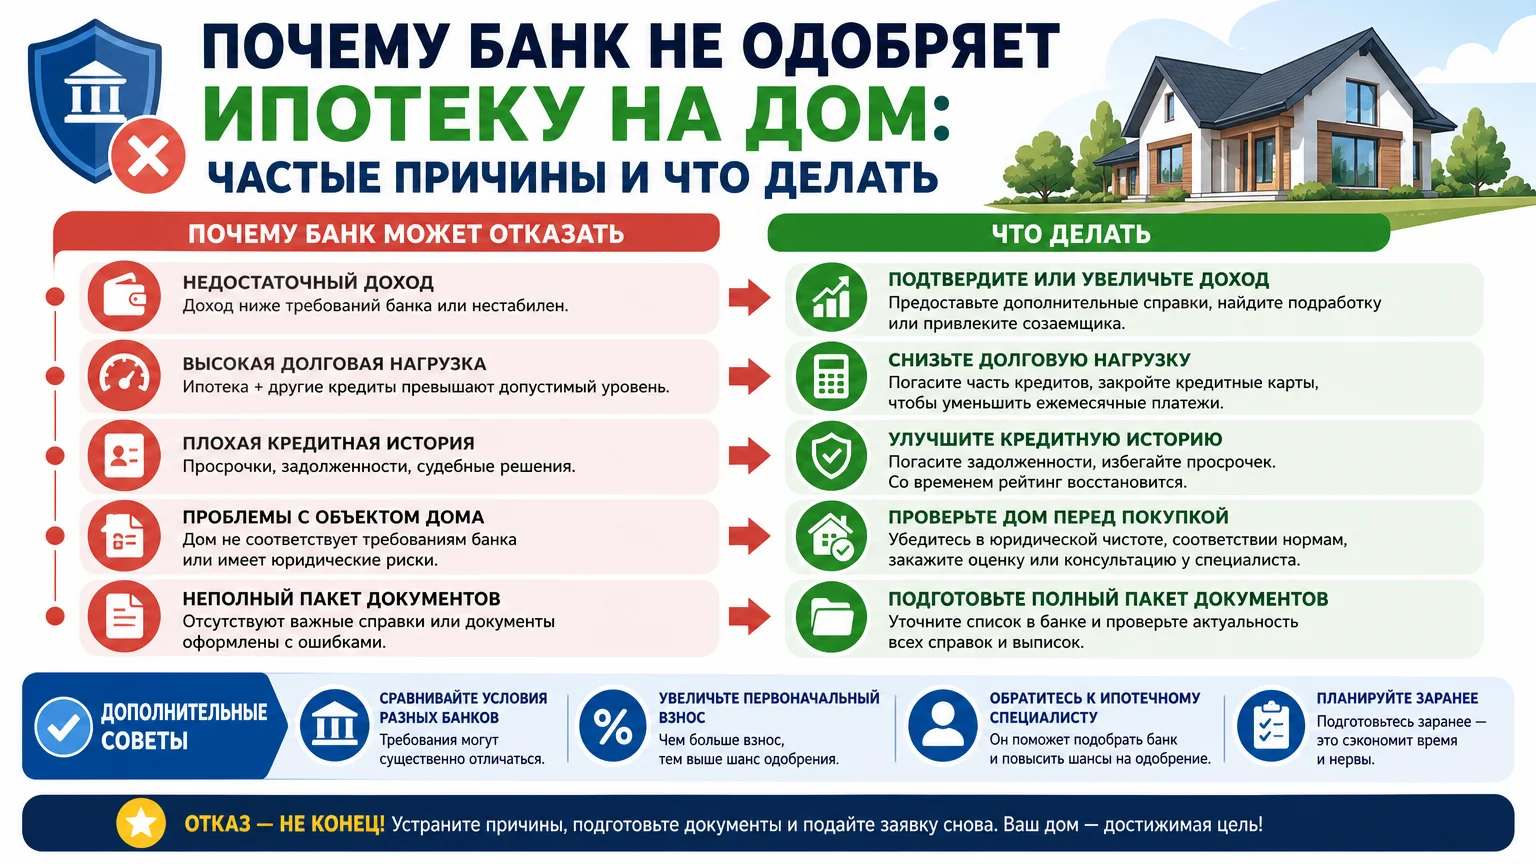
Банк запрашивает кредитную историю в бюро, смотрит просрочки, число кредитов и запросов. Оценивает подтверждённый доход и долговую нагрузку — долю платежей в доходе. Важны возраст, стаж и семейное положение. Отдельно проверяется объект: ликвидность, обременения, аварийность и требования банка; для новостройки — аккредитация застройщика. Банк может учитывать неиспользуемые лимиты по картам как потенциальную нагрузку.
Что проверить перед заявкой
- Закажите кредитный отчёт в БКИ и проверьте ошибки, старые просрочки, чужие кредиты.
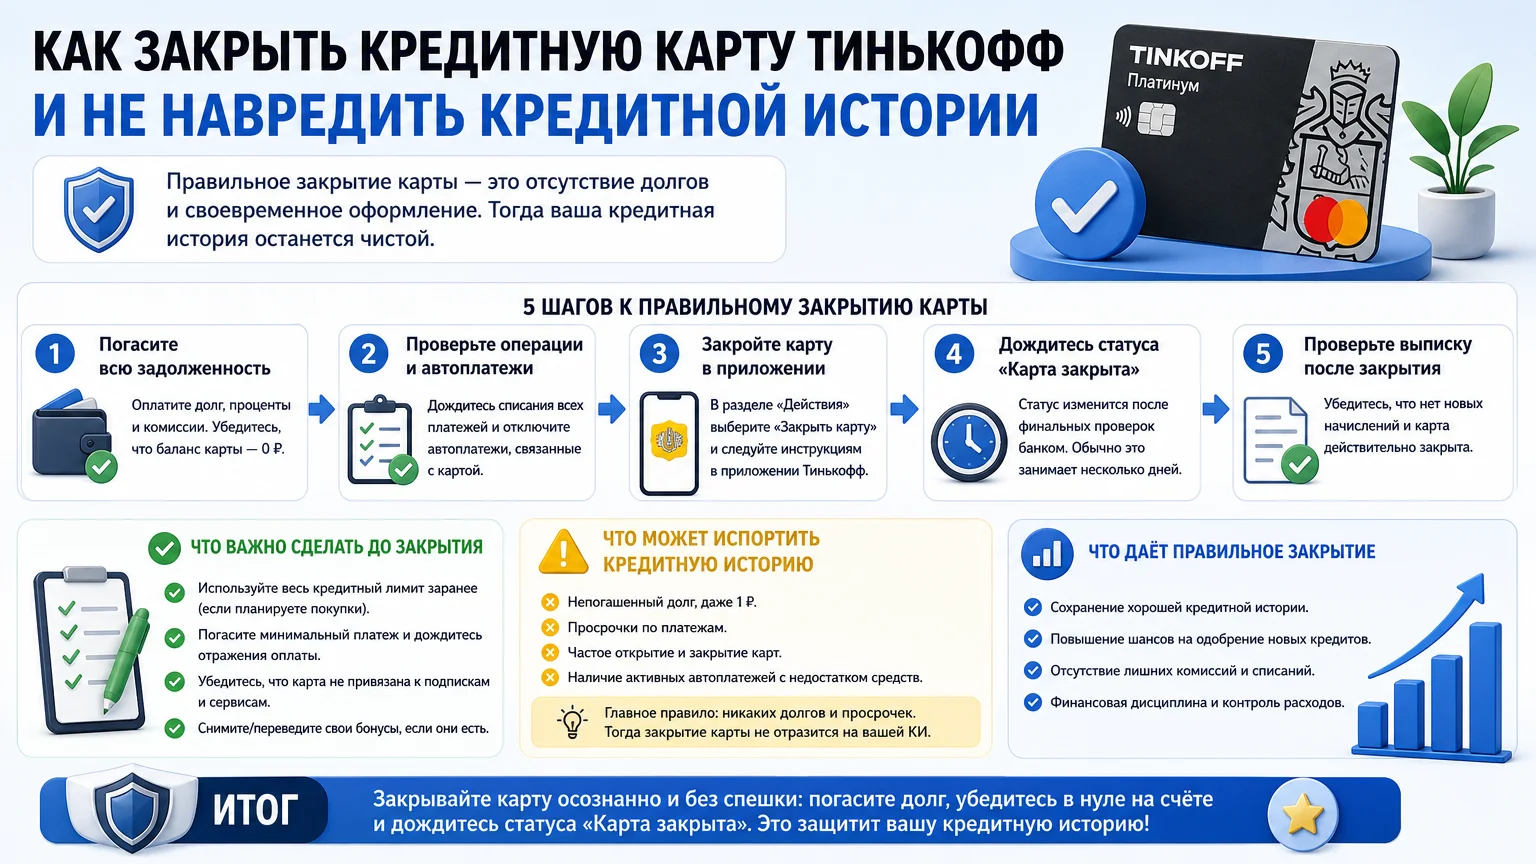
- Снизьте нагрузку: погасите мелкие кредиты, уменьшите лимиты карт, не подавайте несколько заявок сразу.
- Подготовьте справку о доходах и занятости; ИП и самозанятым — декларации и выписки.
- Пройдите предварительное одобрение: оно оценивает заёмщика, но не гарантирует одобрение квартиры.
- Проверьте объект: обременения, аварийность, соответствие условиям банка.
Риски и ошибки
Отказ бывает из-за ошибок в анкете, скрытых кредитов, высокой нагрузки или неподходящего объекта. Частые заявки в разные банки за короткий срок ухудшают историю. Предварительное одобрение не заменяет проверку залога. При отказе не подавайте сразу повторно — выясните причину. В договоре с продавцом пропишите возврат задатка при отказе в ипотеке.
Частые вопросы
Предварительное одобрение гарантирует кредит?
Нет, банк ещё проверит объект и документы, поэтому сделка может не состояться.
Что делать при отказе?
Закажите кредитный отчёт, исправьте ошибки, снизьте нагрузку и подавайте заявку после консультации с банком.
Влияют ли частые заявки на одобрение?
Да, множество запросов за короткий срок снижает скоринговый балл.
Можно ли узнать причину отказа?
Банк не обязан раскрывать скоринг, но отчёт и консультация менеджера помогут найти слабые места.
Вывод
Проверьте историю, доход и нагрузку до заявки. Сначала получите предварительное одобрение, затем согласуйте объект. В договоре зафиксируйте условие о возврате задатка при отказе в ипотеке.
- Кредитный отчёт из БКИ
- Справка о доходах
- Расчёт платежа и нагрузки
- Предварительное одобрение
- Проверка объекта и обременений