На сегодня ключевая ставка Банка России установлена на уровне 14% годовых — это значение зафиксировано по последнему опубликованному решению Совета директоров регулятора. Точную цифру на текущую дату всегда стоит сверять на официальном сайте ЦБ, потому что ставка пересматривается на каждом заседании. Для покупателя квартиры, продавца, заёмщика по ипотеке или дольщика этот показатель важен не сам по себе: он напрямую определяет, сколько будет стоить кредит, какую неустойку получит участник долевого строительства и насколько выгодно разместить деньги на вкладе, пока идёт поиск жилья.
Что такое ключевая ставка и почему она значима для рынка жилья
Ключевая ставка — это процент, под который Банк России выдаёт деньги коммерческим банкам и принимает у них средства на депозиты. Её ввели 13 сентября 2013 года как основной индикатор денежно-кредитной политики. С тех пор это главный ориентир стоимости денег в экономике: банки привязывают к ней условия по вкладам, кредитам, ипотеке.
Ставка рефинансирования с недавних пор приравнена к ключевой. Это важно для расчётов в договорах, где ещё встречается формулировка «по ставке рефинансирования ЦБ»: фактически она равна актуальному значению ключевой ставки.
Для рынка недвижимости показатель работает сразу по трём направлениям:
- ипотека — базовая стоимость денег для банка, от неё зависит итоговая ставка заёмщика;
- расчёты с застройщиком — на её основе считается неустойка за просрочку сдачи по договору долевого участия;
- вклады — доход, который позволяет копить на первоначальный взнос, пока идёт проверка объекта.
Где смотреть актуальное значение, чтобы не ошибиться
Банк России публикует значение и историю изменений на своей странице «Ключевая ставка». График заседаний Совета директоров заранее известен: регулятор встречается примерно раз в полтора месяца, всего восемь раз в год. Именно после этих встреч объявляется новое или сохранённое значение.
Проверять цифру стоит только по первоисточнику:
- официальный сайт Банка России — значение, дата решения, пресс-релиз;
- официальные базы правовой информации — текст решения;
- крупные банки и брокеры — для ориентира по ипотечным и депозитным ставкам, но не для самого значения.
Новости и агрегаторы часто указывают устаревшие данные или прогнозы. Если в тексте статьи или калькуляторе фигурирует «ключевая ставка», важно смотреть дату публикации, иначе расчёт неустойки или процентов окажется неверным.
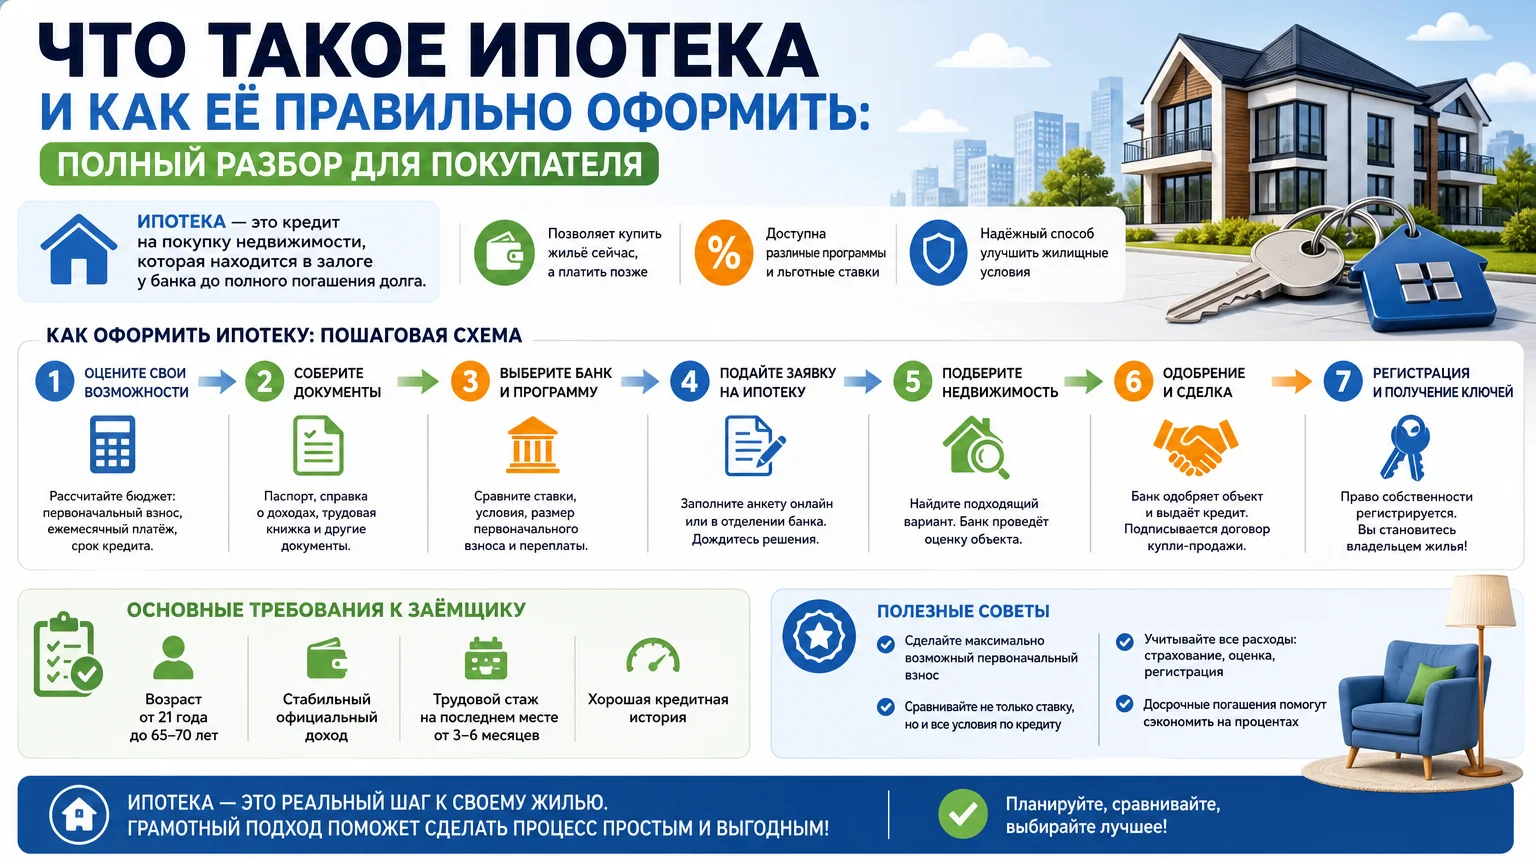
Как ставка влияет на ипотеку и покупку квартиры
Когда ключевая ставка растёт, банки поднимают проценты по ипотеке и ужесточают требования к заёмщику. Когда снижается — рыночные ставки постепенно идут вниз, но не мгновенно: банки реагируют с задержкой и ориентируются не только на ЦБ, но и на собственные риски.
Что это значит на практике для покупателя:
- одобренная ипотека ещё не гарантирует сохранение ставки на весь срок — важно фиксировать условия в договоре и читать раздел о возможном пересмотре;
- при высоких рыночных ставках роль льготных программ возрастает, но у каждой есть свои условия по объекту, региону и заёмщику;
- продавцу стоит учитывать, что при дорогой ипотеке спрос на квартиры со стороны покупателей с кредитом снижается, а сроки сделки увеличиваются.
Как ставка влияет на неустойку по договору долевого участия
Для участника долевого строительства ключевая ставка — не абстрактный показатель, а часть формулы расчёта неустойки за просрочку передачи квартиры. По общему правилу неустойка для гражданина считается так: цена договора × 1/300 ключевой ставки × количество дней просрочки × 2.
Что стоит понимать дольщику:
- при высокой ставке сумма неустойки растёт, потому что в формулу подставляется именно её текущее или применимое на дату исполнения значение;
- правила расчёта и возможные ограничения на период санкций и мораториев менялись, поэтому перед подачей претензии стоит свериться с актуальными нормами и текстом договора;
- сумму обычно считают на дату фактической передачи объекта или на дату, когда обязательство должно было быть исполнено, — это зависит от конкретной ситуации.
Вклады как источник первоначального взноса
Пока идёт выбор квартиры и проверка документов, деньги на первоначальный взнос часто лежат на вкладе или накопительном счёте. Ставка по таким продуктам привязана к ключевой, поэтому при высоком значении хранить средства выгоднее, чем держать их на текущем счёте. Это не отменяет правила страхования вкладов: сумму выше установленного лимита безопаснее распределить между несколькими банками.
Риски и типичные ошибки
Расчёты, связанные со ставкой, часто приводят к спорам и потерям, если подходить к ним формально.
- Ошибка в дате ставки. Для ипотеки, неустойки и процентов имеет значение не сегодняшнее, а применимое по договору или закону значение — оно может отличаться.
- Использование устаревших данных. Новостной материал или старый калькулятор способен дать неверную сумму неустойки или процентов.
- Смешение ставок. Ключевая ставка, ставка рефинансирования, полная стоимость кредита и ставка по конкретному продукту — разные показатели. Путаница ведёт к неверным ожиданиям по платежу.
- Игнорирование условий договора. В ДДУ и кредитном договоре могут быть пункты, которые меняют стандартную формулу.
- Расчёт неустойки без учёта мораториев. Периоды, когда взыскание приостанавливалось, из расчёта исключаются — иначе сумма оспаривается в суде.
Что проверить перед применением
- Актуальное значение ключевой ставки на официальном сайте ЦБ на нужную дату.
- Какая именно дата ставки применяется по договору или по закону: заключения, исполнения обязательства, фактической передачи объекта.
- Действуют ли на текущий момент ограничения и моратории по неустойке и процентам.
- Условия кредитного договора: есть ли право банка пересматривать ставку и при каких обстоятельствах.
- Полный расчёт с датами и суммами — до подачи претензии или иска.
Частые вопросы
Ключевая ставка и ставка рефинансирования — это одно и то же?
Сейчас ставка рефинансирования приравнена к ключевой, поэтому в расчётах по договорам, где упоминается «ставка рефинансирования», применяется актуальное значение ключевой.
По какой ставке считают неустойку за просрочку сдачи квартиры?
По общему правилу для гражданина неустойка считается как цена договора × 1/300 ключевой ставки × число дней просрочки × 2. Точная дата, на которую берётся ставка, зависит от норм закона и условий договора — её нужно уточнить перед подачей претензии.
Нужно ли пересчитывать ипотеку при изменении ключевой ставки?
Для большинства кредитов с фиксированной ставкой платёж не меняется. По продуктам с переменной ставкой и по договорам с условием о пересмотре — условия смотрят в кредитном договоре.
Влияет ли ставка на цену квартиры?
Ставка влияет на спрос через стоимость ипотеки. При высоких ставках часть покупателей откладывает сделку, сделки идут дольше, а продавцы чаще готовы к торгу. При снижении ставок спрос обычно оживает, но цены зависят и от предложения, и от локального рынка.
Как проверить, что калькулятор неустойки посчитал верно?
Сверить дату ставки с официальным сайтом ЦБ, проверить формулу по тексту закона и договора, исключить периоды мораториев и убедиться, что число дней просрочки посчитано от правильной даты.
Что делать, если банк ухудшил условия после одобрения ипотеки?
Смотреть письменные условия одобрения и кредитный договор. Если параметры не совпадают с тем, что было согласовано, есть смысл запросить разъяснения у банка и рассмотреть другие предложения до подписания.
Влияет ли ставка на налоги при продаже квартиры?
Нет, налог при продаже и имущественный вычет считаются по правилам Налогового кодекса, а не по ключевой ставке. Ставка важна для пеней и процентов, но не для определения налоговой базы.
Как часто меняется ключевая ставка?
Решение принимается на заседаниях Совета директоров Банка России, которые проходят регулярно в течение года. На каждом заседании ставку могут сохранить или изменить.
Вывод
Ключевая ставка — ориентир стоимости денег, и для сделок с недвижимостью она важна в трёх точках: цена ипотеки, сумма неустойки по ДДУ, доход по вкладу под первоначальный взнос. Актуальное значение всегда берут с официального сайта Банка России, а в расчётах используют ту дату, которая предусмотрена договором или законом, а не сегодняшнюю.
Чек-лист действий:
- открыть страницу ключевой ставки на сайте ЦБ и зафиксировать значение и дату решения;
- определить, какая дата ставки применяется в конкретной ситуации — по договору или по закону;
- проверить кредитный договор на условия о пересмотре ставки;
- для дольщика — уточнить применимые правила расчёта неустойки и наличие мораториев;
- для накоплений на взнос — сравнить ставки по вкладам и учесть лимит страхового возмещения;
- перед претензией или иском пересчитать сумму с датами и подтвердить её документами.
Источники
- Ключевая ставка Банка России — https://cbr.ru/hd_base/KeyRate/
- Ключевая ставка, установленная Банком России (КонсультантПлюс) — https://www.consultant.ru/document/cons_doc_LAW_12453/17fba08beba663f92037428f6679a67af1573307/
- Ключевая ставка и ставка рефинансирования (Гарант) — https://base.garant.ru/10180094/
- Ключевая ставка ЦБ РФ на сегодня (Банки.ру) — https://www.banki.ru/products/deposits/stavka_cb_rf/
Актуальность данных: указывается по дате последнего заседания Совета директоров Банка России — проверяйте на cbr.ru.
Полезные материалы
[Блок перелинковки добавит фабрика]