Точную дату, когда упадет ставка по ипотеке, не назовет ни один банк. Снижение зависит от ключевой ставки Банка России: банки корректируют проценты вслед за ней с задержкой. Рыночная ипотека уже реагирует на изменение ключевой — например, средняя ставка предложения на вторичное жилье опускалась с 26,7% до 18,68% по данным Дом.РФ. Заемщику стоит проверить свои возможности снижения ставки уже сейчас.
От чего зависит снижение ставки
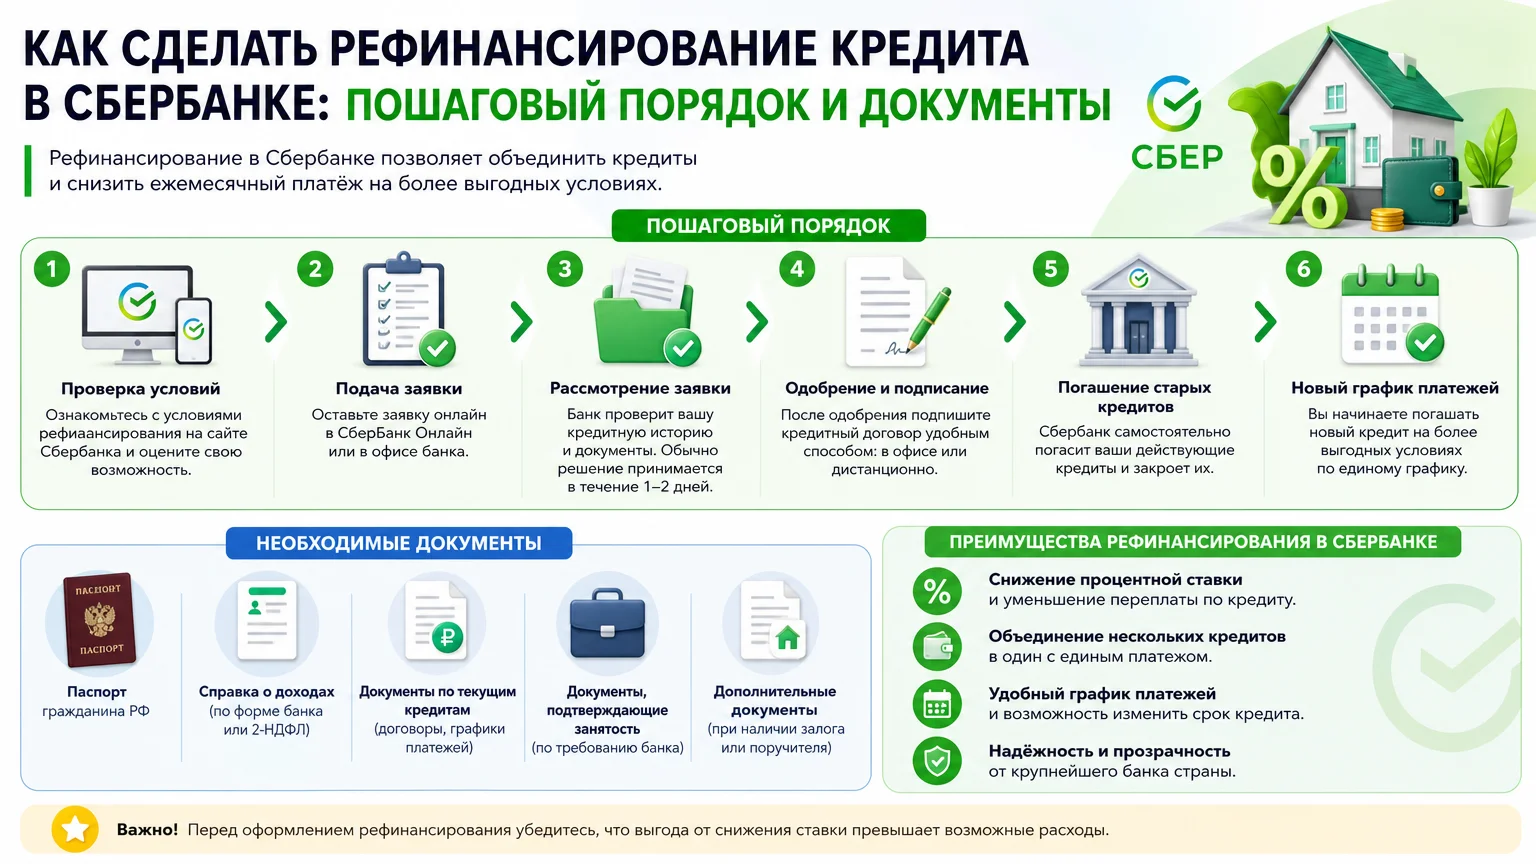
Ключевая ставка ЦБ — главный ориентир. Когда регулятор снижает ее, банки постепенно уменьшают проценты по новым кредитам. На действующую ипотеку это не влияет автоматически: ставка фиксируется в договоре. Изменить ее можно по соглашению сторон (ст. 450 ГК РФ) или через рефинансирование в другом банке. Банк может пойти на снижение, если заемщик выполнил условия договора — например, застраховал жизнь или подтвердил доход.
Что делать заемщику сейчас
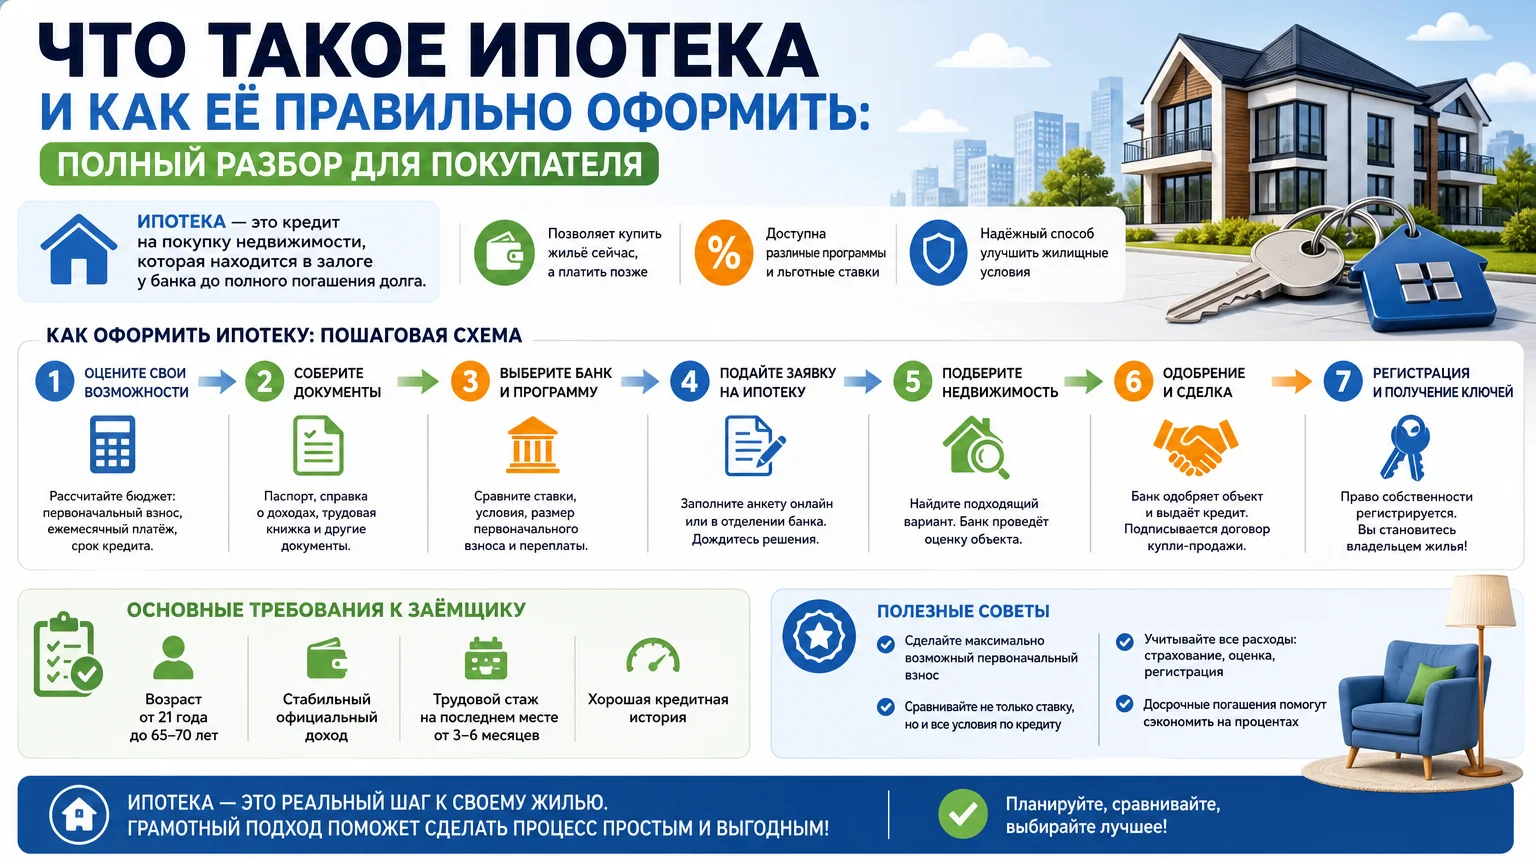
Заемщику стоит проверить договор: есть ли условие о снижении ставки после выполнения условий. Стоит сравнить рефинансирование: иногда выгоднее перейти в другой банк, чем ждать. При покупке новой квартиры ставку можно снизить еще до подписания кредитного договора — за счет большего первоначального взноса, страхования, подтверждения официального дохода, поручителя. Не стоит ориентироваться на слухи о скором падении: банки не гарантируют сроков.
Риски и ошибки
Типичная ошибка — ждать снижения и откладывать покупку. Если ставка вырастет, кредит станет дороже. Другая ошибка — соглашаться на рефинансирование без расчета всех расходов: комиссии, страховка, оценка могут съесть выгоду. При рефинансировании стоит проверить, нет ли запрета на досрочное погашение или скрытых комиссий. Не стоит подписывать дополнительные соглашения, не проверив, не ухудшают ли они условия.
Частые вопросы
Когда банки снижают ставки по ипотеке?
Обычно после снижения ключевой ставки ЦБ, но с задержкой и не синхронно.
Можно ли снизить ставку по действующей ипотеке?
Да, по соглашению с банком, через рефинансирование или если такое условие есть в договоре.
Что будет, если ждать снижения ставки?
Можно пропустить выгодный объект или столкнуться с ростом цен и ставок.
Нужно ли страхование для низкой ставки?
Часто да: без страховки банк применяет надбавку к проценту.
Вывод
Ждать конкретной даты снижения ставки не стоит. Стоит проверить договор, рассчитать рефинансирование и улучшить условия сделки. Актуальность данных: на дату публикации. Что проверить перед применением:
- Проверить условия снижения ставки в кредитном договоре.
- Сравнить предложения банков по рефинансированию с учетом всех комиссий.
- Уточнить, какие льготы дает страхование и подтверждение дохода.
- Не откладывать сделку, если объект и бюджет подходят.