Потратить материнский капитал можно только на цели, установленные законом, и получить его наличными нельзя. Основные направления — улучшение жилищных условий, образование детей, накопительная часть пенсии матери, товары и услуги для детей-инвалидов и ежемесячная выплата. Для читателей сайта о сделках с недвижимостью ключевое направление — жильё: покупка квартиры, комнаты или дома, оплата ипотеки, участие в долевом строительстве. Ниже — какие варианты разрешены, какие документы нужны, как проходит сделка и где чаще всего отказывают.
На что закон разрешает направить материнский капитал
Направления использования перечислены в законе о дополнительных мерах государственной поддержки семей с детьми. Кратко их можно свести к нескольким группам:
- улучшение жилищных условий — покупка, строительство, реконструкция, погашение ипотеки, первоначальный взнос;
- образование детей — детский сад, школа, колледж, вуз, оплата проживания в общежитии;
- накопительная часть трудовой пенсии матери;
- приобретение товаров и услуг для социальной адаптации детей-инвалидов;
- ежемесячная выплата на второго ребёнка до достижения определённого возраста (при доходе семьи ниже установленного уровня). Для сделок с недвижимостью практически всегда рассматривается только первое направление. Остальные не связаны с куплей-продажей и оформляются через Социальный фонд России (СФР) по отдельным правилам.
Улучшение жилищных условий: какие варианты доступны
Закон прямо называет несколько способов распорядиться средствами на жильё. Выбор зависит от того, есть ли у семьи ипотека и что именно планируется купить.
Покупка готового жилья
Средствами можно оплатить квартиру, комнату или жилой дом на вторичном рынке. Объект должен находиться на территории России и быть пригодным для постоянного проживания. Для дома это подтверждается отдельным документом — заключением о пригодности, без него СФР может отказать.
Покупка в новостройке
Допускается оплата по договору долевого участия, по договору купли-продажи у застройщика, а также через жилищно-строительный кооператив. Средства перечисляются безналично на счёт продавца или застройщика.
Первоначальный взнос или погашение ипотеки
Маткапитал можно направить на первоначальный взнос по жилищному кредиту, на погашение основного долга и процентов. Здесь не нужно ждать достижения ребёнком определённого возраста — воспользоваться можно сразу после рождения и получения сертификата. Кредит может быть оформлен на любого из супругов.
Строительство или реконструкция дома
Разрешено построить дом своими силами или с подрядчиком, а также провести реконструкцию с увеличением площади. Для работы с подрядчиком нужен договор, для самостоятельного строительства — подтверждение права на землю и разрешительные документы. Часть средств при самостоятельной стройке перечисляется поэтапно.
Участие в долевом строительстве и ЖСК
Средства перечисляются на счёт застройщика или кооператива. Важно, чтобы объект был жилым, а договор прошёл регистрацию в Росреестре.
Покупка доли в праве собственности
Если в результате семья получает изолированное жилое помещение (например, отдельную квартиру или комнату), сделка допустима. Покупка «доли в квартире» без выделения конкретного помещения — частая причина отказа.
Условия, которые проверяет Социальный фонд
Прежде чем распорядиться средствами, стоит свериться с базовыми требованиями:
- ребёнок, давший право на сертификат, уже рождён или усыновлён;
- объект расположен в России;
- жильё пригодно для проживания;
- при покупке оформляется выделение долей детям и супругу;
- сделка не нарушает права несовершеннолетних;
- продавец не является близким родственником, если иное не установлено законом (сделки между супругами и с несовершеннолетними не допускаются). Если хотя бы одно условие не выполняется, СФР вправе отказать в перечислении средств, а Росреестр — приостановить регистрацию.
Обязательство о выделении долей детям
Жильё, купленное с использованием маткапитала, оформляется в общую собственность родителей и детей. Доли выделяются либо сразу в договоре купли-продажи, либо позже — по нотариальному обязательству. По актуальным правилам обязательство оформляется, если на момент сделки доли детям не выделены. Игнорирование этого требования — типичный повод для претензий прокуратуры и СФР в будущем, вплоть до возврата средств и судебных споров.
Как проходит сделка: пошагово
Порядок зависит от того, покупается жильё за счёт маткапитала полностью или средства идут как часть оплаты. Общая логика такая:
- проверка объекта и продавца: выписка из ЕГРН, обременения, история переходов права, отсутствие арестов;
- согласование условий сделки и способа оплаты с продавцом (мало кто готов ждать перечисления из СФР);
- подписание договора купли-продажи с условием об оплате частью маткапитала и указанием сроков;
- регистрация права в Росреестре через МФЦ или онлайн;
- подача заявления в СФР о распоряжении средствами (через Госуслуги, МФЦ или клиентскую службу);
- перечисление средств СФР продавцу в срок, установленный законом;
- выделение долей детям и, при необходимости, регистрация изменений в ЕГРН. При ипотеке роль банка возрастает: он согласовывает объект, а СФР рассматривает заявление с приложением кредитного договора. Средства перечисляются в банк для погашения долга или в счёт первоначального взноса.
Какие документы потребуются
Список зависит от вида сделки, но базовый набор выглядит так:
- паспорта родителей и свидетельства о рождении детей;
- сертификат на материнский капитал (или выписка из реестра);
- договор купли-продажи или ДДУ, зарегистрированный в Росреестре;
- выписка из ЕГРН на объект;
- кредитный договор и справка банка об остатке долга — при ипотеке;
- нотариальное обязательство о выделении долей, если доли не выделены сразу;
- реквизиты счёта продавца или застройщика;
- заключение о пригодности дома для проживания — при покупке частного дома;
- разрешение органов опеки, если в сделке участвует несовершеннолетний собственник. Полный перечень для конкретной ситуации стоит уточнять в СФР или на Госуслугах: он может отличаться в зависимости от региона и типа сделки.
Материнский капитал и ипотека
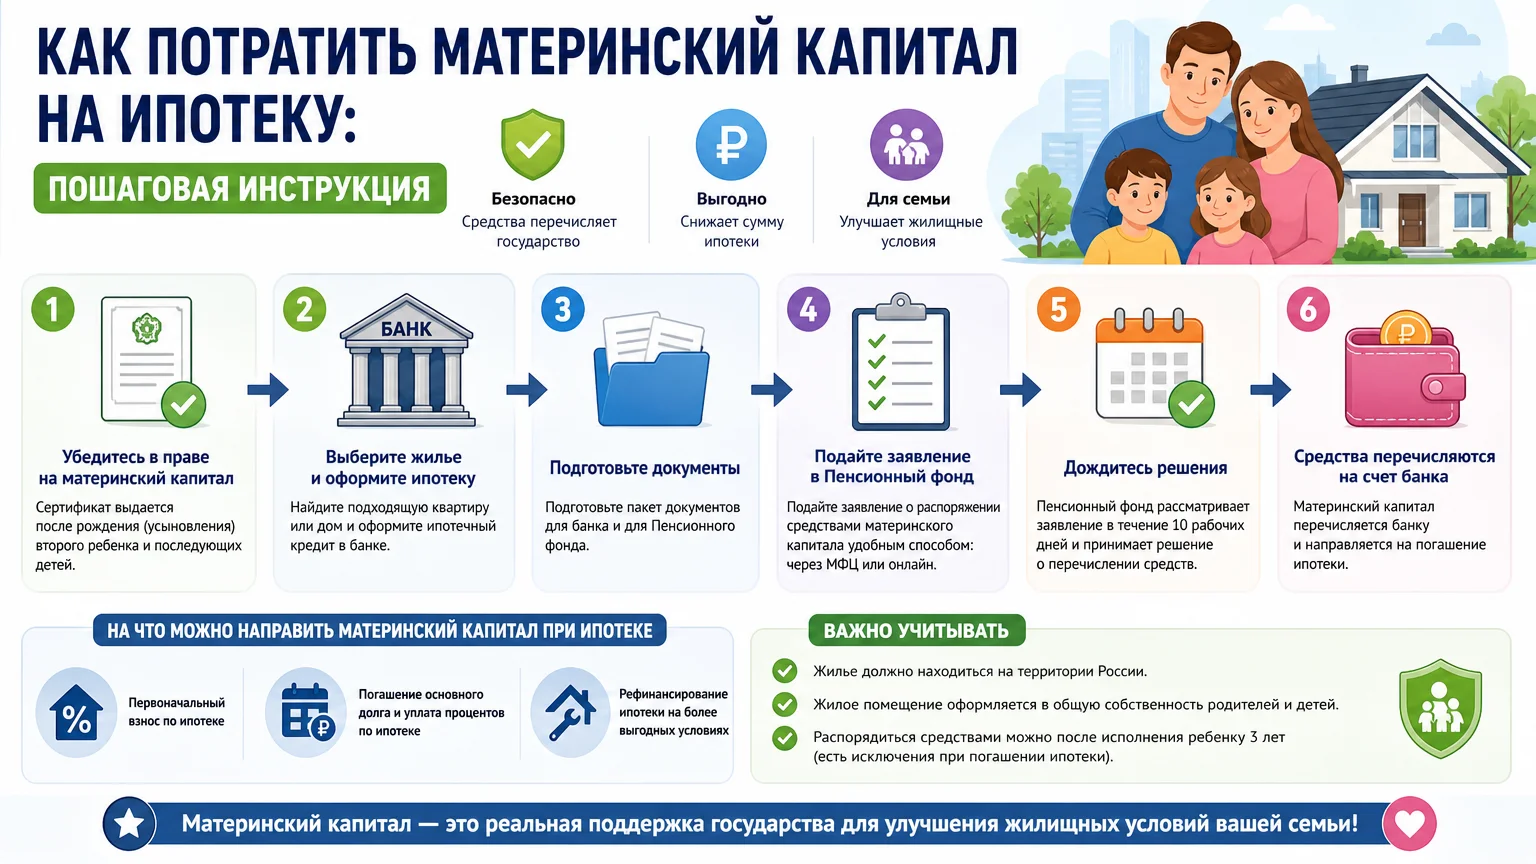
Ипотека — самый быстрый способ использовать средства. Не нужно ждать трёхлетия ребёнка. Допустимо направить маткапитал на:
- первоначальный взнос;
- погашение основного долга;
- уплату процентов;
- рефинансирование ранее взятого жилищного кредита. Банк проверяет объект и заёмщика по своим правилам, а СФР — по закону. Обычно требуется справка об остатке задолженности и график платежей. Если объект не подходит под требования СФР (например, нежилое помещение или дом без заключения о пригодности), банк может одобрить кредит, а фонд — отказать в перечислении. Поэтому проверять объект на соответствие требованиям программы стоит до подписания кредитного договора.
Риски и типичные ошибки
Разберём, к чему чаще всего приводят ошибки в сделках с маткапиталом.
- Покупка доли без изолированного помещения. СФР отказывает, сделка повисает, продавец требует оплату.
- Отсутствие заключения о пригодности дома. Отказ в перечислении и срыв сроков по договору.
- Продажа жилья, купленного с маткапиталом, без согласия опеки. Такую сделку могут оспорить, а родителей — привлечь к ответственности.
- Невыделение долей детям. Прокуратура инициирует проверку, суд обязывает выделить доли или вернуть средства.
- Фиктивные сделки с родственниками. СФР проверяет цепочки сделок и отказывает в перечислении, а Росреестр может отказать в регистрации.
- Указание в договоре заниженной цены. Это риск претензий ФНС и проблем с опекой, если продаётся жильё детей.
- Покупка объекта с арестом или залогом. Регистрация приостанавливается, СФР не перечисляет деньги. Практика показывает: большинство отказов связано не с суммой сертификата, а с документами и статусом объекта.
Что проверить перед применением
Перед подписанием договора стоит закрыть несколько вопросов, иначе сделку придётся переоформлять.
- Право на сертификат подтверждено, срок использования не истёк и не ограничен.
- Объект — жилой, расположен в России, пригоден для проживания.
- Продавец готов ждать перечисления средств СФР; в договоре прописан порядок и сроки.
- Доли детям выделяются сразу или оформлено нотариальное обязательство.
- При ипотеке банк согласовал объект и подтвердил возможность использовать маткапитал.
- Органы опеки уведомлены, если затрагиваются права несовершеннолетних.
- Имущество свободно от арестов, залогов и иных обременений.
Частые вопросы
Можно ли получить материнский капитал наличными?
Нет. Средства перечисляются только безналичным путём: продавцу, застройщику, банку, образовательной организации или иной организации по установленным законом основаниям. Любые схемы «обналичивания» — уголовно наказуемы.
Можно ли купить земельный участок на материнский капитал?
Сам участок без дома оплатить нельзя. Маткапитал допускается направить на строительство или реконструкцию жилого дома, а покупка земли идёт за счёт собственных средств. Региональный маткапитал иногда допускает иные условия, это стоит уточнять в своём регионе.
Какой дом подойдёт под материнский капитал?
Жилой дом на территории России, пригодный для постоянного проживания. Понадобится заключение о пригодности. Апартаменты, нежилые строения и объекты без статуса жилого помещения не подходят.
Нужно ли выделять доли детям сразу?
Закон требует оформить жильё в общую собственность родителей и детей. Если сразу выделить доли в договоре нельзя, оформляется нотариальное обязательство и доли выделяются в дальнейшем. Порядок и сроки лучше уточнить в СФР и у нотариуса.
Что делать, если СФР отказал в перечислении?
Сначала получить письменный отказ с указанием причин. Чаще всего это отсутствие нужных документов, статус объекта или ошибки в договоре. Документы можно собрать заново и подать повторно, а при несогласии — обжаловать решение в вышестоящем органе или в суде.
Можно ли продать квартиру, купленную на маткапитал?
Да, но с ограничениями. Потребуется согласие органов опеки, а детям предоставляется равноценное или лучшее жильё. Если доли ещё не выделены, сначала нужно исполнить обязательство, затем проводить сделку.
Облагается ли налогом покупка жилья на материнский капитал?
Покупка налогом не облагается. При последующей продаже срок владения и сумма маткапитала учитываются в расчёте налога на доходы: средства господдержки не считаются расходом покупателя, но и не признаются доходом. Точный расчёт лучше сверить с ФНС или налоговым консультантом.
Можно ли использовать оба сертификата — федеральный и региональный?
Да. При наличии регионального маткапитала оба сертификата можно применить при одной сделке, если это допускает региональное законодательство. Условия и порядок в каждом субъекте свои.
Вывод
Материнский капитал — это целевая выплата, и в сделках с недвижимостью она работает по строгим правилам. Разрешено купить квартиру, комнату или дом в России, оплатить ипотеку, построить жильё и участвовать в долевом строительстве. Обязательны безналичный расчёт, пригодность объекта и выделение долей детям. Ошибки в договоре или статусе объекта — основная причина отказов и срывов сделок. Перед подписанием документов имеет смысл проверить объект, продавца и условия сделки, а при ипотеке — согласовать всё с банком заранее.
Чек-лист перед сделкой с маткапиталом
- Проверить право на сертификат и актуальный размер выплаты в СФР или на Госуслугах.
- Убедиться, что объект жилой, в России и пригоден для проживания.
- Запросить выписку из ЕГРН и проверить обременения, аресты, историю права.
- Согласовать с продавцом безналичный расчёт и срок перечисления из СФР.
- Прописать в договоре условие об оплате маткапиталом и порядок выделения долей.
- Оформить нотариальное обязательство, если доли не выделяются сразу.
- Получить согласие органов опеки, если в сделке участвуют дети-собственники.
- Зарегистрировать право в Росреестре и подать заявление в СФР.
- После перечисления средств выделить доли и зарегистрировать изменения.
- Хранить все документы по сделке до совершеннолетия детей.
Источники
- Статья 10 Федерального закона о дополнительных мерах государственной поддержки семей, имеющих детей: https://www.consultant.ru/document/cons_doc_LAW_64872/2189b09639d1af2baefd5a961675b0b99b8a7652/
- Социальный фонд России о направлении маткапитала на улучшение жилищных условий: https://sfr.gov.ru/grazhdanam/semyam_s_detmi/materinskij_kapital/zhile/
- Госуслуги: материнский капитал и условия использования: https://www.gosuslugi.ru/help/faq/maternal_capital/102463