Актуальность данных: март 2025
Покупатель квартиры может вернуть часть уплаченного НДФЛ через имущественный налоговый вычет. Размер возврата ограничен законом: по стоимости жилья учитывается не более 2 млн рублей расходов, а по процентам по ипотеке — не более 3 млн рублей. То есть максимум, который реально получить на руки, — это 13% от этих сумм. Ниже разобрано, из чего складывается сумма, кто вправе на неё претендовать, какие документы нужны и в каком порядке подаётся заявление.
Сколько денег можно вернуть за квартиру
Вычет — это не выплата от государства, а возврат ранее уплаченного налога на доходы физлиц. Работает это так: покупатель уменьшает свою налоговую базу на сумму расходов, а разницу в виде НДФЛ возвращает.
Ключевые цифры, от которых считается возврат:
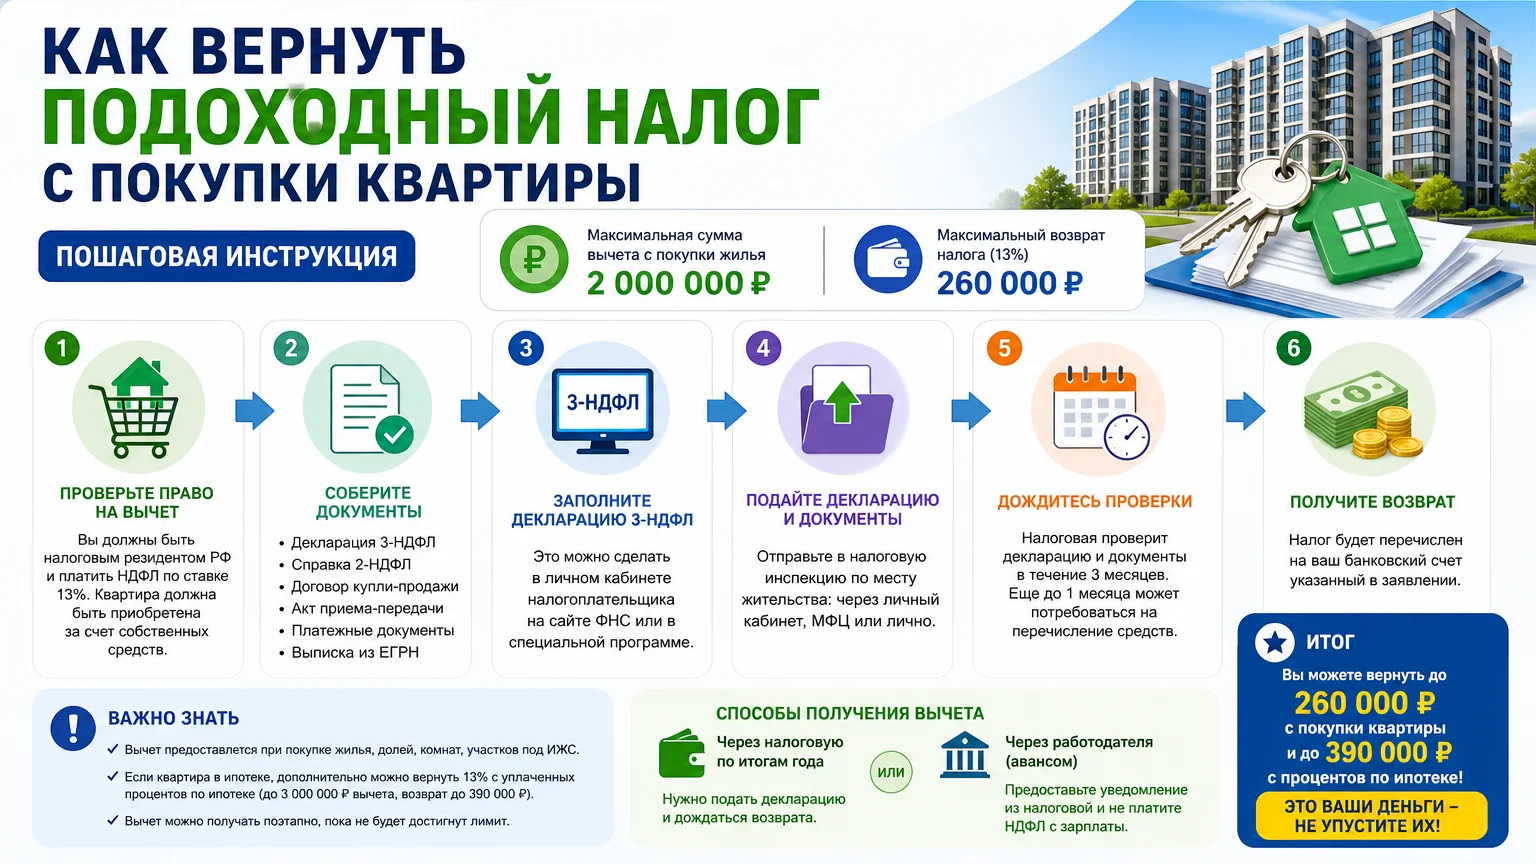
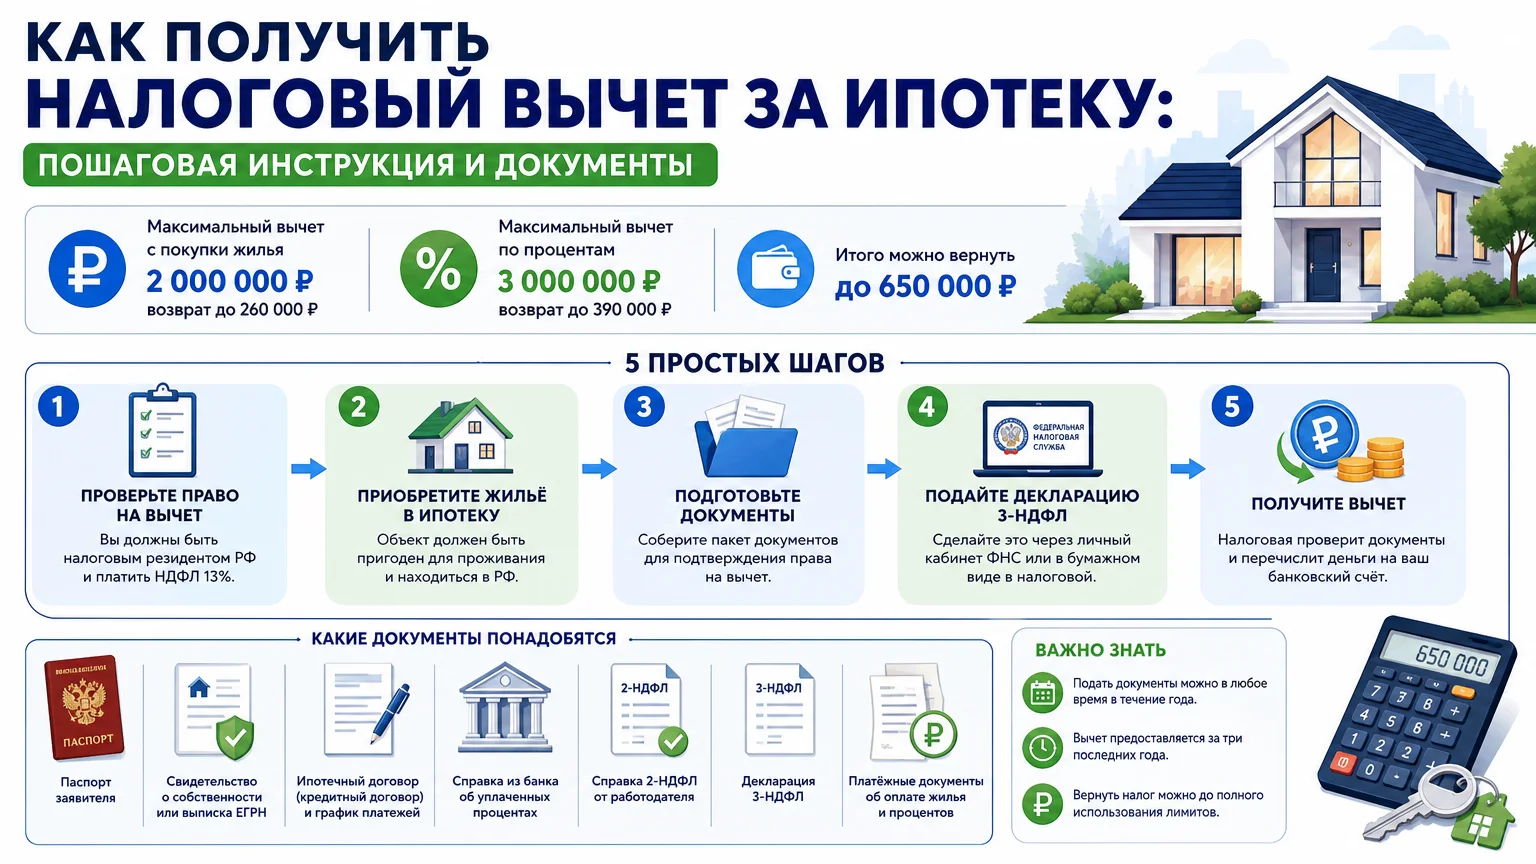
- По расходам на покупку жилья база ограничена 2 млн рублей. Максимальный возврат — 260 000 рублей.
- По процентам, уплаченным по целевому ипотечному кредиту, база ограничена 3 млн рублей. Максимальный возврат — 390 000 рублей.
- Если жильё стоило дешевле лимита, остаток вычета переносится на другие объекты до полного использования.
- Если НДФЛ за год уплачен меньше рассчитанной суммы, остаток переносится на следующие годы.
Пример расчёта. Квартира куплена за 2,5 млн рублей без ипотеки. К вычету принимается 2 млн, возврат составит 260 000 рублей. Если та же квартира куплена в ипотеку и проценты по кредиту превысили 3 млн рублей, к возврату добавляется ещё до 390 000 рублей.
Кто имеет право на вычет
Право на имущественный вычет есть у того, кто одновременно:
- уплачивает НДФЛ по ставке 13% (обычно это работа по трудовому договору или доход от предпринимательства на общей системе);
- является покупателем или дольщиком жилья и несёт расходы на его приобретение;
- имеет документы, подтверждающие право собственности или передачу объекта по договору долевого участия.
Не смогут вернуть налог:
- неработающие пенсионеры без облагаемого дохода (но они могут перенести вычет на три предшествующих года, если в тот период был доход);
- самозанятые на НПД и ИП на спецрежимах, у которых нет НДФЛ к возврату;
- лица, купившие жильё у взаимозависимых родственников, — такие сделки под вычет не попадают.
При покупке в браке оба супруга могут заявить вычет, если оба платят НДФЛ. Распределение долей фиксируется в заявлении.
Из чего складывается сумма расходов
В расчёт принимаются не только цена квартиры. Учесть можно:
- стоимость объекта по договору купли-продажи или ДДУ;
- расходы на отделку и ремонт, если жильё приобреталось без отделки по договору с застройщиком;
- проценты по целевому кредиту или займу, фактически уплаченные банку.
Не принимаются к вычету:
- проценты по потребительскому кредиту, даже если деньги потрачены на квартиру;
- штрафы и пени по кредиту;
- стоимость мебели и бытовой техники;
- расходы, оплаченные сертификатом, маткапиталом или субсидией.
Какие документы нужны
Базовый пакет для обращения в ФНС:
- налоговая декларация по форме 3-НДФЛ;
- заявление на возврат налога с указанием реквизитов счёта;
- договор купли-продажи либо ДДУ с актом передачи;
- выписка из ЕГРН или иной документ о праве собственности;
- платёжные документы: расписка, квитанции, банковские выписки;
- справка о доходах (сейчас чаще используется справка из личного кабинета);
- при ипотеке — кредитный договор и справка банка об уплаченных процентах;
- при покупке в браке — свидетельство о браке и заявление о распределении вычета;
- при расходах на отделку — чеки и договор подряда.
Копии документов прикрепляются к заявлению. Оригиналы хранятся у налогоплательщика и предъявляются только по запросу.
Как получить вычет: доступные способы
Существует несколько вариантов оформления, и выбирать стоит по удобству.
Через личный кабинет налогоплательщика. Заполняется декларация, сканируются документы, заявление уходит в ФНС. Камеральная проверка проводится дистанционно.
Через приложение «Налоги ФЛ». Подходит для стандартных ситуаций с готовыми данными от банков и работодателей.
В упрощённом порядке. Если банк передаёт сведения в ФНС, вычет может быть предзаполнен — остаётся только подтвердить данные.
Через работодателя. Налогоплательщик получает в ФНС уведомление о праве на вычет и передаёт его работодателю. НДФЛ перестают удерживать из зарплаты до исчерпания суммы.
Бумажной подачей в инспекцию по месту жительства. Способ рабочий, но требует личного визита или отправки документов почтой.
Пошаговый порядок действий
- Собрать документы, подтверждающие покупку и оплату.
- Определить, за какие годы можно заявить вычет — обычно не более трёх предшествующих лет.
- Заполнить декларацию 3-НДФЛ или воспользоваться предзаполненной формой.
- Приложить подтверждающие документы и заявление на возврат.
- Подать пакет через личный кабинет или в инспекцию.
- Дождаться завершения камеральной проверки.
- Получить деньги на указанный счёт либо уведомление для работодателя.
При обнаружении ошибок в декларации ФНС направляет уточнённые требования. Исправленная декларация подаётся повторно.
Что проверить перед применением
- Платится ли с дохода НДФЛ по ставке 13% и есть ли сумма налога, которую можно вернуть.
- Правильно ли указана стоимость квартиры и не превышает ли она лимит базы.
- Попадают ли расходы на ремонт и отделку под вычет по условиям договора.
- Оплачены ли проценты по ипотеке и есть ли справка банка.
- Не является ли продавец взаимозависимым лицом.
- Не использовался ли вычет ранее по другому объекту.
- Корректны ли реквизиты счёта в заявлении на возврат.
Риски, ошибки и отказы
Наиболее частые основания для отказа:
- неверно указана сумма расходов или отсутствует подтверждающий платёжный документ;
- расходы оплачены не покупателем, а третьим лицом без доверенности;
- квартира приобретена у близкого родственника;
- не соблюдены сроки подачи декларации по переносу остатка;
- не оплачен НДФЛ в бюджет, поэтому возвращать нечего.
Ошибки в декларации приводят к приостановке проверки и требованию уточнений. Если подать заведомо недостоверные сведения, возможен отказ и доначисление налога. Важно хранить оригиналы платёжных документов: банковские выписки иногда приходится подтверждать повторно.
Отдельный риск — распределение вычета между супругами. Изменить пропорции после подачи заявления нельзя, поэтому решение стоит принимать до отправки документов.
Частые вопросы
Сколько максимум можно вернуть за квартиру?
Предельная сумма возврата по стоимости жилья — 260 000 рублей, по процентам по ипотеке — ещё до 390 000 рублей. Итог зависит от фактических расходов и уплаченного НДФЛ.
За сколько лет можно вернуть налог?
Обычно декларации подаются за три года, предшествующих обращению. Остаток вычета при этом переносится на будущие периоды до полного использования.
Нужно ли нотариальное согласие супруга на вычет?
Нотариальное согласие не требуется. Достаточно свидетельства о браке и заявления о распределении вычета между супругами.
Можно ли получить вычет, если квартира куплена давно?
Да, срок обращения за вычетом не ограничен датой покупки. Ограничение касается только периода, за который можно вернуть налог.
Что делать, если пришёл отказ в вычете?
Стоит внимательно прочитать мотивировку, устранить причину — обычно это отсутствующий документ или ошибка в декларации — и подать уточнённую декларацию заново.
Можно ли вернуть налог через работодателя?
Да. Для этого в ФНС оформляется уведомление о праве на вычет, которое передаётся работодателю. НДФЛ перестают удерживать из зарплаты до исчерпания суммы.
Учитываются ли проценты по ипотеке отдельно?
Да, это отдельная база. По процентам лимит составляет 3 млн рублей, и возврат считается независимо от вычета по стоимости жилья.
Что если квартира оформлена на одного супруга, а платили оба?
Второй супруг может претендовать на вычет, если есть документы, подтверждающие его участие в расходах, и распределение закреплено заявлением.
Вывод
Максимальный возврат за квартиру складывается из двух частей: до 260 000 рублей по стоимости жилья и до 390 000 рублей по ипотечным процентам. Реальная сумма зависит от цены объекта, уплаченного НДФЛ и наличия подтверждающих документов. Оформление идёт через личный кабинет ФНС, приложение, упрощённый порядок или работодателя. Чем аккуратнее собран пакет, тем меньше риск отказа и задержки проверки.
Чек-лист перед подачей:
- проверить, что есть облагаемый доход и уплаченный НДФЛ;
- собрать договор, выписку ЕГРН и платёжные документы;
- взять справку банка об уплаченных процентах, если есть ипотека;
- оформить заявление о распределении вычета между супругами;
- заполнить декларацию 3-НДФЛ или использовать предзаполненную форму;
- указать точные реквизиты счёта для возврата;
- подать пакет и дождаться итогов камеральной проверки.