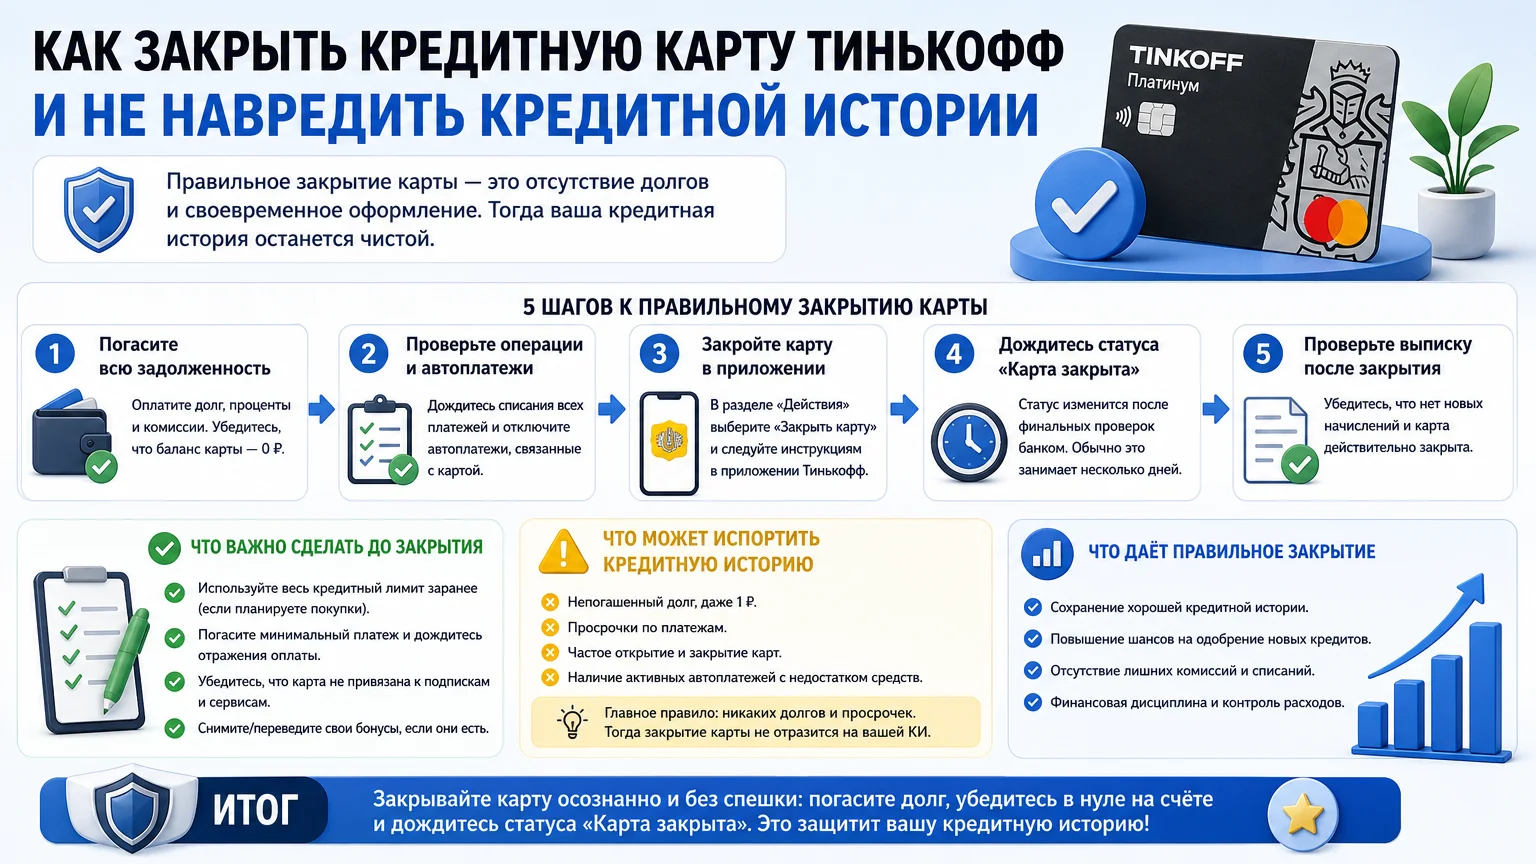
Потребительский кредит где выгоднее — зависит от суммы и срока: при покупке жилья он подходит для небольшой доплаты на короткий срок, когда не нужен залог и важна скорость. При крупной сумме и длительном сроке дешевле ипотека или целевой заём под залог недвижимости: ниже ставка и доступен вычет по процентам. Актуальность данных: май 2026.
Что проверить перед применением
- Полную стоимость кредита (ПСК), а не только рекламную ставку: страховки и комиссии могут увеличить переплату.
- Наличие залога: потребительский кредит обычно без залога, но дороже; ипотека и залог квартиры требуют оценки и регистрации обременения.
- Срок и платёж: потребительский целевой кредит на жильё банки часто выдают до 7 лет и в среднем до 5 млн руб., ипотека — на более длительный срок.
- Право на налоговый вычет: проценты по ипотеке дают вычет, по потребительскому кредиту — нет.
- Влияние на кредитную историю: несколько заявок подряд снижают шансы на одобрение.
Где чаще выгоднее
Если не хватает небольшой суммы на доплату при покупке или срочный взнос, потребительский кредит может оказаться быстрее и дешевле по сопутствующим расходам. Для крупной суммы на годы ипотека выгоднее из-за ставки и вычета. Кредит под залог недвижимости — промежуточный вариант: ставка ниже нецелевого потребкредита, но нужны оценка, страхование и регистрация залога; деньги обычно выдают после регистрации.
Ошибки и риски
- Брать потребительский кредит на крупную сумму на длительный срок: переплата выше, а вычет по процентам не положен.
- Не проверять ПСК и условия страхования: реальная переплата оказывается выше расчётной.
- Использовать целевой кредит не по назначению: банк вправе повысить ставку или потребовать досрочного возврата.
- Забыть, что при кредите под залог квартиры при просрочке банк может обратить взыскание на жильё.
Частые вопросы
Можно ли потребительским кредитом купить квартиру?
Да, закон не запрещает, но банк может не одобрить крупную сумму без залога, а ставка будет выше ипотечной.
Что выгоднее при небольшой недостающей сумме?
Потребительский кредит без залога часто быстрее и дешевле по сопутствующим расходам, если срок короткий.
Дают ли налоговый вычет по процентам за потребительский кредит?
Нет, вычет по процентам предусмотрен только по целевым займам на жильё, включая ипотеку.
Чем рискует заёмщик при кредите под залог недвижимости?
При просрочке банк может обратить взыскание на заложенную квартиру, поэтому такой кредит берут при уверенности в платежах.
Вывод
Перед заявкой сравнить ПСК, срок, залог, страховку и налоговый вычет; для крупной покупки жилья выбирать ипотеку, для небольшой доплаты — потребительский кредит без залога.