Единой процентной ставки по кредиту в Сбербанке нет: при ипотеке процент зависит от программы, взноса, срока, страхования, дохода и льгот. Смотреть нужно на итоговые условия в заявке и договоре, а не на рекламное «от». Актуальность данных: май 2026.
От чего зависит ставка
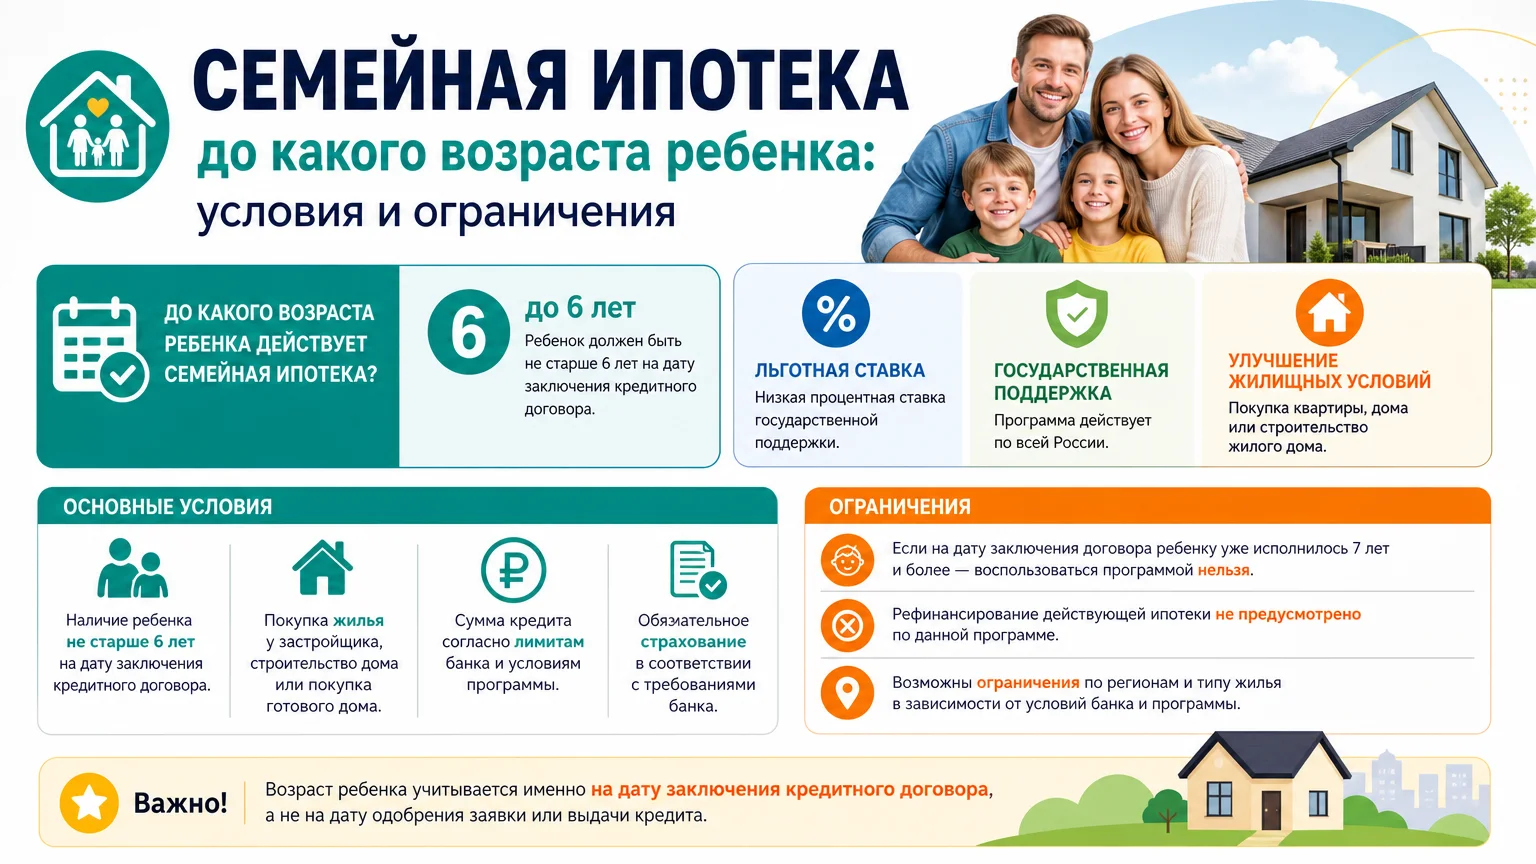
Для покупки жилья важна ипотека, а не потребительский кредит: банк оценивает заёмщика, объект и юридическую чистоту. На процент влияют взнос, срок, зарплатный проект, электронная регистрация, страхование и льготный статус; точные значения подтверждает СберБанк или ДомКлик.
Что проверить перед применением
- Право на льготную программу и требования господдержки.
- Платёж с учётом взноса и обязательных расходов.
- Какие услуги влияют на ставку, а какие добровольны.
- Полную стоимость кредита и условия пересмотра процента.
Документы и фиксация условий
Сначала заёмщик получает предварительное одобрение, затем банк проверяет квартиру или дом. Обычно нужны паспорт, подтверждение дохода, документы по объекту, выписка ЕГРН, основание права продавца и согласия супругов, если они требуются. Финальная ставка должна быть в договоре до подписания. Если банк называет только «от», стоит запросить расчёт платежа и перечень факторов, влияющих на процент.
Риски и ошибки
Опасна ориентация на минимальную ставку без страховки, комиссий и реального платежа. Отказ возможен из-за недостоверных доходов, плохой кредитной истории, обременений или проблем с продавцом. Нельзя подписывать кредитный договор до проверки объекта и согласования расчётов.
Частые вопросы
Рекламная и договорная ставка отличаются?
Да, минимум действует при выполнении условий программы, а итог фиксируют в договоре.
Влияет ли страхование на процент?
Может, но важно разделять обязательное страхование залога и добровольные услуги.
Можно ли изменить ставку после одобрения?
Иногда банк пересматривает условия после оценки объекта или изменения данных заёмщика.
Что делать при отказе?
Стоит запросить причину, исправить документы или кредитную историю и подать заявку на другую программу.
Вывод и чек-лист
Сравнивать нужно полную стоимость ипотеки и риски сделки, а не только процент. Безопаснее получить письменные условия, проверить объект и затем подписывать договор.
- Уточнить ставку в СберБанке или ДомКлик по выбранной программе.
- Рассчитать платёж с учётом взноса и обязательных расходов.
- Проверить право собственности, обременения и согласия.
- Согласовать кредитный договор и порядок расчётов.
- Сверить ставку в договоре с предварительным расчётом.