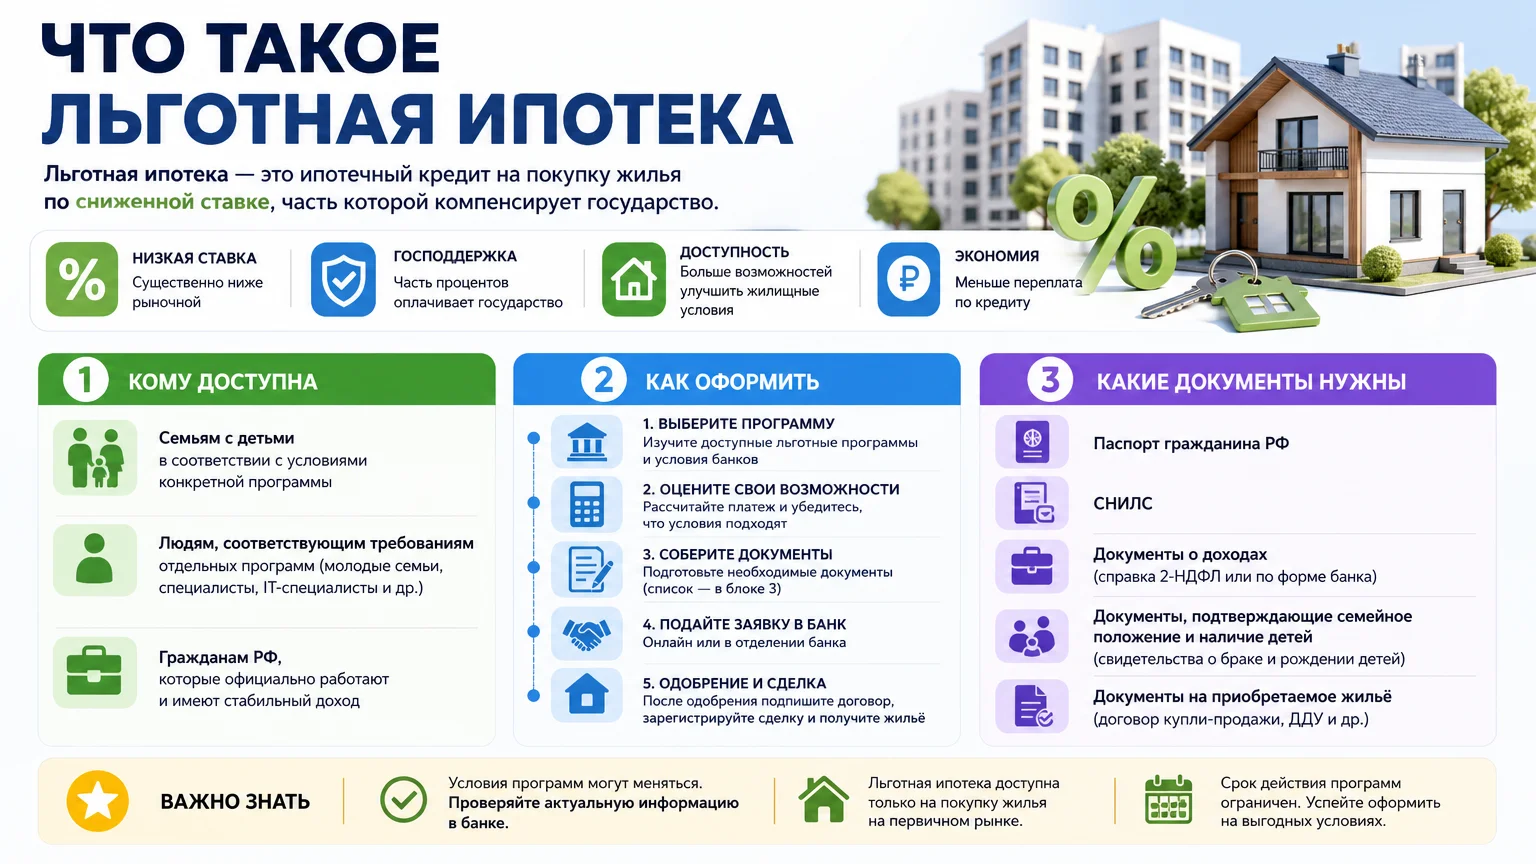
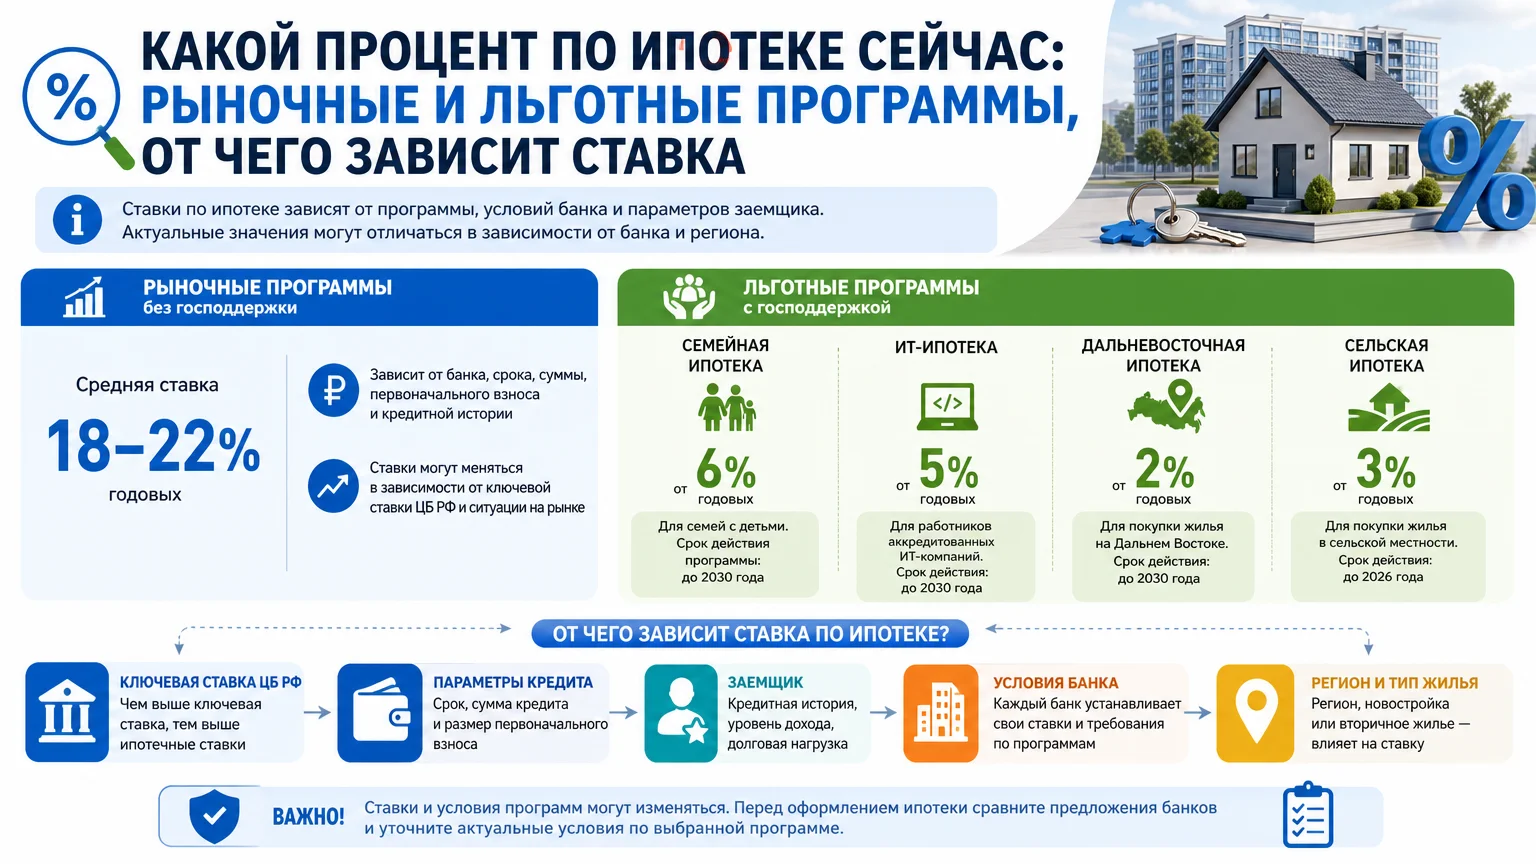
Процент по семейной ипотеке не является единым для всех заёмщиков. Базовая ставка составляет 6% годовых, однако по актуальным правилам она может варьироваться от 2% до 12%. Конкретный процент зависит от количества детей в семье, региона покупки жилья и цели кредита. В столичных регионах ставка обычно выше на 2 процентных пункта, а при строительстве дома сохраняется 6%. Для семей, которые хотят взять кредит по минимальной ставке, предусмотрена возможность сохранить 6% при первоначальном взносе от 50% стоимости жилья.
Ниже разобрано, какие факторы влияют на итоговую ставку, как проверить свои условия и что сделать, чтобы не переплатить.
От чего зависит процент по семейной ипотеке
Ставка по программе дифференцирована. Банк не устанавливает её произвольно — она рассчитывается по правилам государственной программы, а кредитор лишь применяет их к конкретной заявке.
Количество детей в семье
Основной критерий — число несовершеннолетних детей. Чем больше детей, тем ниже может быть ставка. Минимальные значения доступны многодетным семьям. При этом обязательное требование для участия в программе — наличие хотя бы одного ребёнка младше семи лет. Исключение сделано для семей, воспитывающих ребёнка-инвалида.
Регион покупки жилья
Для Москвы, Московской области, Санкт-Петербурга и Ленинградской области применяются повышенные ставки — обычно на 2 процентных пункта выше, чем в остальных субъектах. Это связано с увеличенными лимитами кредита в столичных регионах. В остальных регионах ставка ниже, но и максимальная сумма кредита меньше.
Цель кредита: готовое жильё или строительство дома
При покупке готовой квартиры или дома ставка зависит от количества детей и региона. При строительстве жилого дома по договору подряда ставка сохраняется на уровне 6% независимо от региона и числа детей. Это одна из немногих позиций, оставшихся без изменений.
Первоначальный взнос
Размер первоначального взноса влияет на возможность получить минимальную ставку. Если семья готова внести не менее 50% от стоимости объекта, она может оформить кредит по ставке 6% даже в тех случаях, когда по новым правилам для неё предусмотрена более высокая ставка. Это официальное разъяснение Минфина.
Как проверить свой процент и рассчитать платёж
Точную ставку заёмщик узнаёт после одобрения заявки, но предварительно можно сориентироваться по условиям программы.
- Определить количество детей и их возраст: минимум один ребёнок должен быть младше 7 лет (или ребёнок-инвалид).
- Выбрать регион покупки: для столичных регионов ставка будет выше на 2 п.п.
- Решить, что покупается: готовое жильё или строительство дома. Для дома — 6%.
- Рассчитать первоначальный взнос: если он составляет 50% и более, можно претендовать на 6% даже при повышенной базовой ставке.
- Уточнить лимит кредита: в столицах для многодетных он достигает 18 млн рублей, в остальных регионах — 10 млн рублей.
- Проверить максимальный срок субсидирования: по новым кредитам он ограничен 15 годами.
Лимиты и срок субсидирования
Максимальная сумма кредита зависит от региона и состава семьи. В Москве, Подмосковье, Санкт-Петербурге и Ленобласти многодетные семьи могут взять до 18 млн рублей. В других субъектах лимит составляет 10 млн рублей. Для семей с одним или двумя детьми лимиты могут быть ниже — их следует уточнять в банке.
Срок субсидирования по новым кредитам ограничен 15 годами. Это означает, что государство компенсирует банку разницу между льготной и рыночной ставкой в течение этого периода. После его окончания ставка может измениться в соответствии с условиями договора.
Кто имеет право на семейную ипотеку
Программа доступна семьям, в которых:
- есть хотя бы один ребёнок младше 7 лет;
- или ребёнок-инвалид независимо от возраста;
- заёмщик является гражданином РФ;
- соблюдены требования к платёжеспособности и кредитной истории.
Покупка возможна на первичном рынке у застройщика, на вторичном рынке — только в некоторых случаях, а также при строительстве дома по договору подряда. Важно проверить, соответствует ли объект требованиям программы.
Риски и типичные ошибки
При оформлении семейной ипотеки заёмщики часто сталкиваются с отказами или переплатой из-за невнимательности.
- Неверная оценка количества детей: если на момент подачи заявки старшему ребёнку уже исполнилось 7 лет, а младший ещё не родился, право на льготу может отсутствовать.
- Покупка объекта, не соответствующего программе: некоторые банки отказывают, если дом не аккредитован или не подходит под критерии.
- Игнорирование региональных коэффициентов: ставка может оказаться выше ожидаемой, если не учесть надбавку для столичных регионов.
- Отсутствие подтверждения первоначального взноса: для сохранения 6% при взносе от 50% нужны документы, подтверждающие происхождение средств.
- Невнимательное чтение кредитного договора: после окончания срока субсидирования (15 лет) ставка может вырасти, что увеличит ежемесячный платёж.
Частые вопросы
Какой минимальный процент по семейной ипотеке?
Минимальная ставка составляет 2% годовых. Она доступна многодетным семьям в отдельных регионах. Базовая ставка для большинства заёмщиков — 6%.
Можно ли получить семейную ипотеку, если старшему ребёнку больше 7 лет?
Да, если в семье есть хотя бы один ребёнок младше 7 лет. Возраст остальных детей не ограничивает участие в программе. Если младший ребёнок появился после подачи заявки, право на льготу может возникнуть, но это потребует пересмотра условий.
Что будет, если первоначальный взнос меньше 50%?
Ставка будет зависеть от количества детей и региона. Она может быть выше 6%, вплоть до 12%. Точные условия банк рассчитывает индивидуально.
Распространяется ли семейная ипотека на вторичное жильё?
В общем случае программа ориентирована на новостройки и строительство домов. Покупка на вторичном рынке возможна только в отдельных случаях, например, в сельской местности или в регионах с ограниченным предложением новостроек. Нужно уточнять в банке.
Как проверить, подходит ли дом для строительства по семейной ипотеке?
Дом должен быть жилым, а подрядчик — соответствовать требованиям программы. Обычно банк запрашивает договор подряда, разрешение на строительство и документы на земельный участок. Проверка занимает несколько дней.
Сохранится ли ставка 6% на весь срок кредита?
Субсидирование по новым кредитам ограничено 15 годами. В течение этого срока ставка остаётся льготной. После окончания периода условия могут быть пересмотрены в соответствии с договором.
Можно ли рефинансировать семейную ипотеку?
Рефинансирование льготной ипотеки возможно, но условия зависят от банка и текущей программы. Если кредит уже оформлен, при улучшении демографической ситуации (рождение ещё одного ребёнка) можно обратиться за пересмотром ставки.
Что делать, если банк отказывает в семейной ипотеке?
Сначала запросить причину отказа. Чаще всего это несоответствие требованиям программы, недостаточный доход или проблемы с кредитной историей. Если отказ необоснован, можно обратиться в другой банк или в Дом.РФ для разъяснений.
Вывод
Процент по семейной ипотеке зависит от количества детей, региона и цели кредита. Базовая ставка — 6%, минимальная — 2%, максимальная — 12%. Для строительства дома ставка фиксирована на 6%. Чтобы получить минимальный процент, стоит рассмотреть первоначальный взнос от 50% или уточнить региональные условия. Перед подачей заявки важно проверить соответствие объекта и документов требованиям программы.
Актуальность данных: октябрь 2025
Чек-лист перед оформлением семейной ипотеки
- Проверить наличие ребёнка младше 7 лет или ребёнка-инвалида.
- Уточнить количество детей для расчёта ставки.
- Определить регион покупки и узнать надбавку для столичных регионов.
- Выбрать объект: новостройка, дом или строительство.
- Рассчитать первоначальный взнос: если 50% и более, можно сохранить 6%.
- Сверить лимит кредита: до 18 млн в столицах, до 10 млн в остальных регионах.
- Убедиться, что срок субсидирования не превышает 15 лет по договору.
- Подготовить документы, подтверждающие доход и состав семьи.
- Проверить кредитную историю и отсутствие просрочек.
- Уточнить у банка перечень аккредитованных объектов и подрядчиков.
Источники
- Льготная семейная ипотека: условия (https://www.etagi.com/j/post/lgotnaya-semeynaya-ipoteka-46546/)
- Семейная ипотека с 1 октября: новые ставки (https://www.rbc.ru/finances/01/10/2026/6abccb779a794713bc538f0e)
- Минфин разъяснил, как сохранить ставку 6% (https://blog.domclick.ru/novosti/post/minfin-razuyasnil-kak-sohranit-stavku-6-po-semejnoj-ipoteke-ili-perejti-na-nee-pozzhe)
- Семейная ипотека: кому и на каких условиях доступна (https://www.garant.ru/article/1986820/)
- Полные изменения условий семейной ипотеки (https://www.banki.ru/news/daytheme/?id=11027803)
Полезные материалы
(Блок для автоматической перелинковки)