Военная ипотека — это не отдельная программа с фиксированной ставкой. Проценты по кредиту зависят от банка, выбранной программы и параметров сделки. По актуальным данным крупных банков, базовая ставка сейчас начинается от 19,6% годовых, но итоговое значение может быть ниже, если удается применить льготные программы. Главное правило: ставку не устанавливает государство — ее определяет кредитная организация, а НИС лишь помогает погашать кредит за счет бюджетных взносов.
Как работает военная ипотека и при чем тут проценты
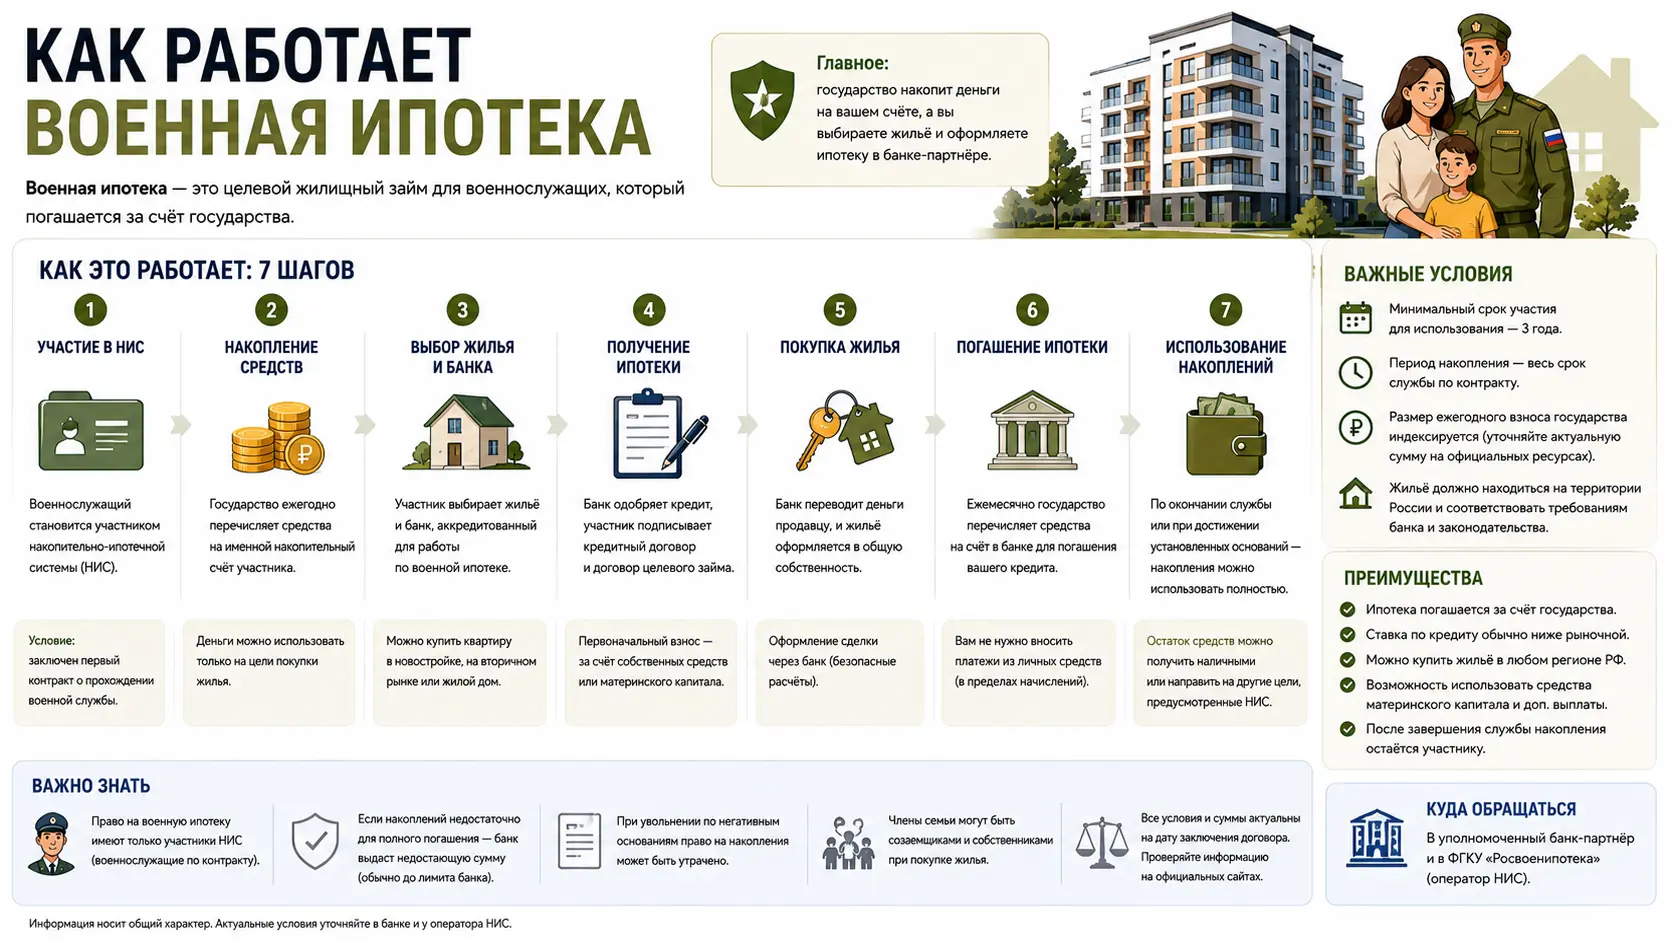
Военная ипотека — это кредит, который военнослужащий берет в банке, а затем погашает его с помощью накоплений по накопительно-ипотечной системе (НИС). Государство ежегодно перечисляет взносы на именной счет участника. Эти средства можно направить на первоначальный взнос и на погашение основного долга и процентов. Однако банк все равно оценивает заемщика и объект недвижимости, как при обычной ипотеке. Поэтому процентная ставка формируется рыночными условиями, а не статусом военнослужащего.
Какие ставки по военной ипотеке действуют сейчас
Единой цифры нет. Базовые ставки в крупных банках стартуют от 19,6% годовых. Это ориентир, который может снижаться или повышаться в зависимости от:
- категории заемщика и его кредитной истории;
- суммы кредита и размера первоначального взноса;
- срока кредитования;
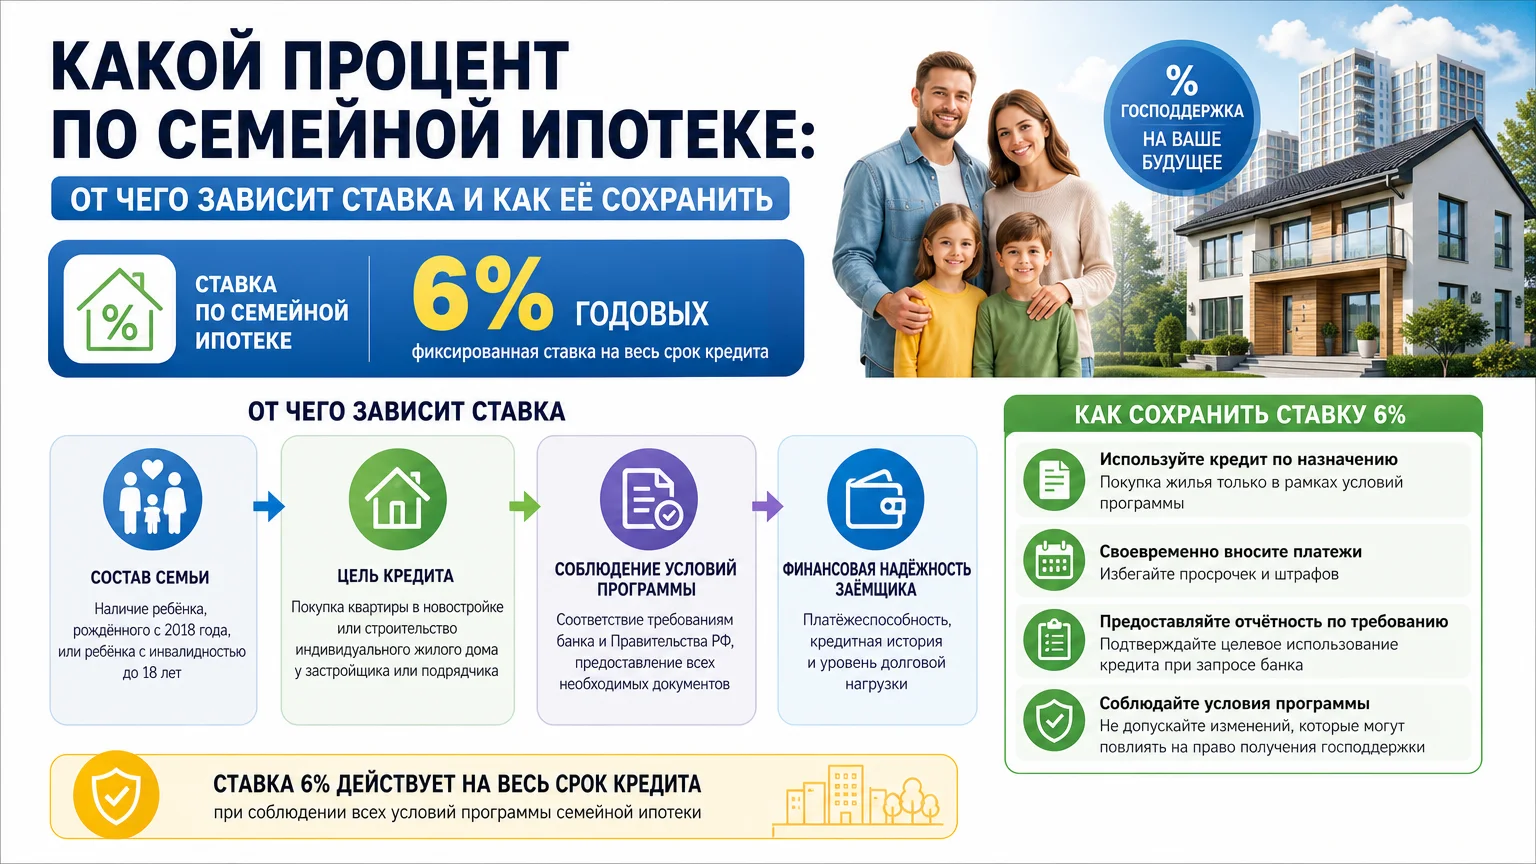
- наличия льготных программ (например, семейной ипотеки, дальневосточной или IT-ипотеки, если заемщик соответствует их условиям);
- политики конкретного банка. Важно: военная ипотека не отменяет действие общих государственных программ поддержки. Если военнослужащий подпадает под условия льготной программы, ставка может быть существенно ниже базовой. Но автоматического применения не происходит — это нужно подтверждать документами.
От чего зависит итоговый процент
На размер ставки влияют несколько факторов. Первый — банк. У каждого свои условия и надбавки. Например, ставка может быть ниже при электронной регистрации сделки или при покупке новостройки у аккредитованного застройщика. Второй — параметры кредита. Чем больше первоначальный взнос и короче срок, тем ниже риск для банка и тем выгоднее может быть ставка. Третий — объект недвижимости. Банк проверяет квартиру или дом, и если объект не соответствует требованиям, кредит могут не одобрить либо предложить менее выгодные условия. Четвертый — использование льгот. Семейная, дальневосточная, IT-ипотека и другие программы могут снизить ставку, но их условия нужно проверять отдельно.
Платит ли военнослужащий проценты из своего кармана
Не всегда. Государство перечисляет взносы в НИС, которые идут на погашение кредита, включая проценты. Если суммы накоплений хватает, заемщик может не доплачивать. Однако если кредит больше, чем накопления, или взносы не покрывают проценты полностью, разницу вносит сам военнослужащий. Также при увольнении по определенным основаниям право на использование накоплений может сохраняться или прекращаться — это влияет на дальнейшие платежи.
Как узнать точную ставку для своей ситуации
Универсального ответа «сколько процентов» не существует. Чтобы получить точные цифры, нужно:
- обратиться в несколько банков, работающих с военной ипотекой;
- запросить предварительный расчет с учетом суммы кредита, срока и первоначального взноса;
- уточнить, можно ли применить льготную программу;
- проверить требования банка к объекту недвижимости;
- сверить информацию на официальных сайтах банков и Росвоенипотеки. Не стоит ориентироваться на ставку из рекламы: она часто указана для идеальных условий и может быть повышена после оценки заемщика.
Риски и типичные ошибки
Главная ошибка — рассчитывать только на базовую ставку и не учитывать, что банк может ее изменить после проверки документов. Еще одна — не проверить, соответствует ли объект требованиям банка и Росвоенипотеки. Если объект не пройдет проверку, сделку не одобрят, а время будет потеряно. Также рискованно оформлять кредит, не рассчитав, хватит ли накоплений НИС на погашение процентов. При недостатке средств платежи лягут на бюджет заемщика. И наконец, при увольнении с военной службы по основаниям, которые не дают права на дальнейшее использование накоплений, может потребоваться возврат средств или самостоятельное погашение остатка.
Частые вопросы
Сколько процентов по военной ипотеке сейчас?
Единой ставки нет. Базовые условия в крупных банках начинаются от 19,6% годовых, но итоговый процент зависит от банка, программы и параметров кредита. Точную цифру можно узнать только после заявки и расчета.
Может ли ставка по военной ипотеке быть ниже, чем по обычной?
Да, если военнослужащий подпадает под условия льготной государственной программы. Например, семейная или дальневосточная ипотека может снизить ставку. Но военная ипотека сама по себе не дает автоматического снижения процента.
Государство платит проценты по военной ипотеке?
Государство перечисляет взносы в НИС, которые можно направлять на погашение основного долга и процентов. Если этих средств достаточно, заемщик не платит из своего кармана. При недостатке суммы разницу вносит военнослужащий.
Что будет, если военнослужащий уволится?
Последствия зависят от основания увольнения и выслуги. В некоторых случаях право на использование накоплений сохраняется, в других — взносы прекращаются, и кредит нужно гасить самостоятельно. Этот момент лучше уточнить до сделки.
Можно ли взять военную ипотеку на вторичное жилье?
Да, закон допускает покупку квартиры на вторичном рынке. Однако банк и Росвоенипотека проверяют объект на соответствие требованиям. Если есть обременения, перепланировки или проблемы с документами, сделку могут не одобрить.
Сколько кредитов можно оформить по военной ипотеке?
Одновременно можно оформить только один ипотечный кредит, на один объект и одного заемщика. Это ограничение действует по правилам НИС.
Как проверить, какую ставку предложат именно мне?
Нужно подать заявки в несколько банков и запросить предварительный расчет. Также стоит уточнить в Росвоенипотеке, какие льготы доступны в конкретной ситуации. Рекламные ставки не учитывают индивидуальные параметры.
Влияет ли кредитная история на ставку по военной ипотеке?
Да, банк оценивает заемщика так же, как при обычной ипотеке. Плохая кредитная история может привести к отказу или к повышению ставки. Поэтому перед подачей заявки стоит проверить свою кредитную историю.
Вывод
Проценты по военной ипотеке не фиксированы. Базовые ставки начинаются от 19,6% годовых, но итоговое значение зависит от банка, программы, параметров кредита и наличия льгот. Государство помогает погашать кредит через НИС, но не устанавливает процент. Чтобы понять, сколько придется платить, нужно запросить расчеты в банках и проверить, какие льготные программы доступны. Перед сделкой важно убедиться, что объект подходит под требования, а накоплений хватит на покрытие процентов.
Чек-лист действий:
- Уточните свой статус участника НИС и сумму накоплений.
- Запросите предварительные расчеты в 2–3 банках.
- Проверьте, подходите ли вы под льготные программы.
- Уточните требования банка к объекту недвижимости.
- Сверьте условия с Росвоенипотекой.
- Проверьте кредитную историю.
- Рассчитайте, хватит ли взносов на погашение процентов.
- Проверьте документы на объект перед сделкой.
Актуальность данных: ставки и условия меняются, поэтому перед принятием решения проверяйте информацию на сайтах банков и Росвоенипотеки.