Где взять займ под залог недвижимости — вопрос, который возникает у собственников, когда нужны деньги на крупные цели, а продавать объект не хочется. Основные варианты: банковский кредит под залог, займ в микрофинансовой организации, частный инвестор или займ у физического лица. Каждый способ имеет свои требования к документам, срокам и юридическим рискам. Ниже — порядок действий, комплект документов и что проверить перед подписанием.
Кто может выдать займ под залог недвижимости
- Банки: предлагают кредит под залог квартиры или дома. Обычно требуют оценку, страхование и подтверждение дохода.
- Микрофинансовые организации: работают с недвижимостью реже, но такие программы встречаются.
- Частные инвесторы и кредитные потребительские кооперативы: условия зависят от конкретной организации.
- Физические лица: по информации Росреестра, граждане вправе выдавать займы, обеспеченные залогом недвижимости. Договор оформляется письменно, а залог регистрируется в ЕГРН.
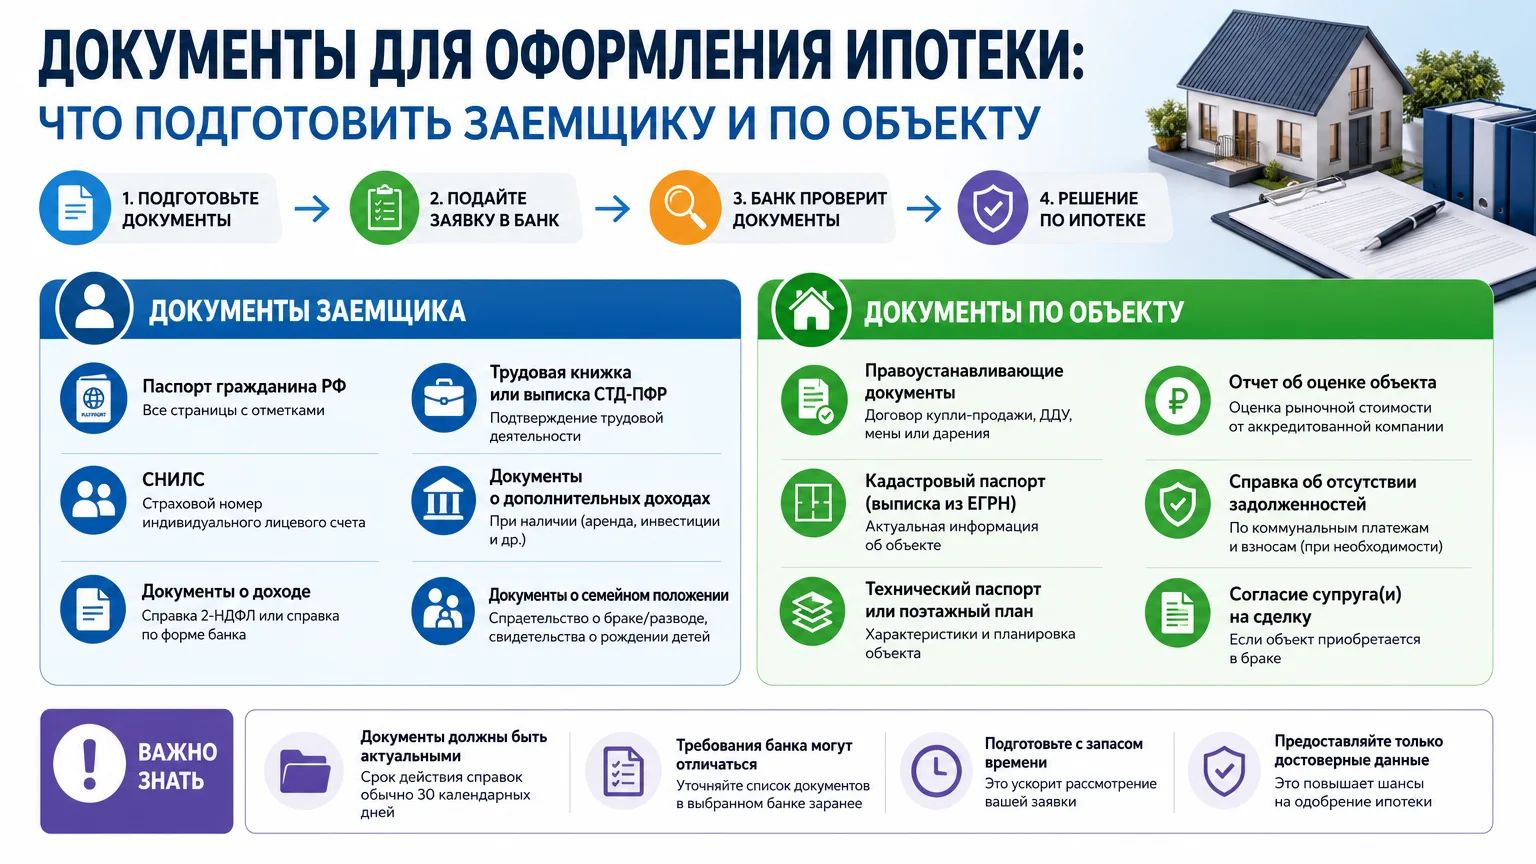
Какие документы нужны для займа под залог
- Паспорт заемщика и созаемщика, если он есть.
- Актуальная выписка из ЕГРН на объект.
- Правоустанавливающие документы: договор купли-продажи, дарения, свидетельство о наследстве.
- Технический план или кадастровый паспорт при наличии.
- Нотариальное согласие супруга в случаях, предусмотренных законом.
- Справка о доходах для банка.
- Отчет об оценке для банка.
- СНИЛС и ИНН.
- Доверенность, если действует представитель. Ее актуальность проверяется по QR-коду в реестре нотариусов.
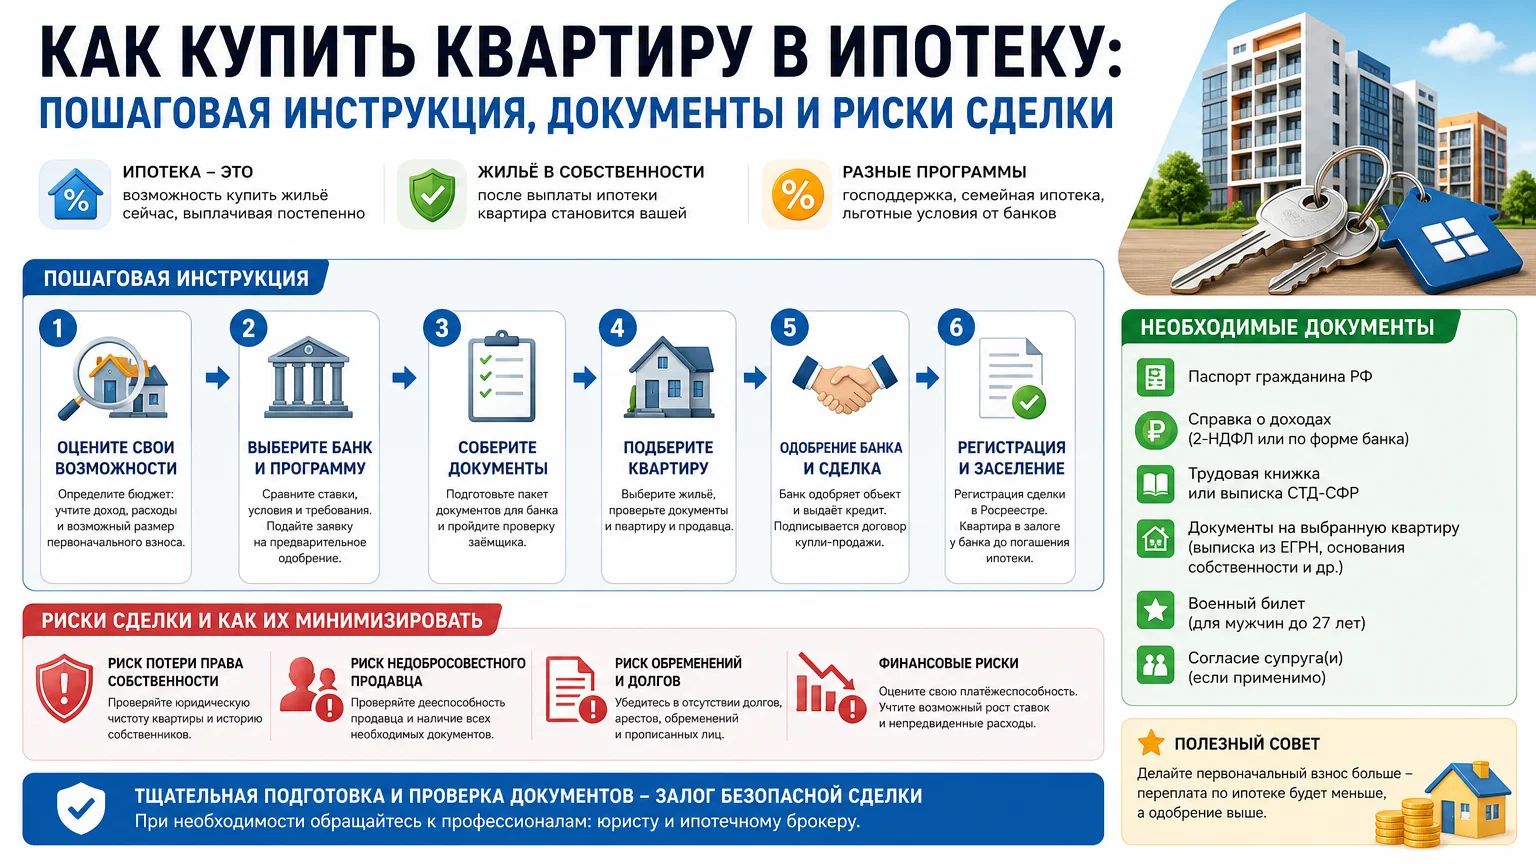
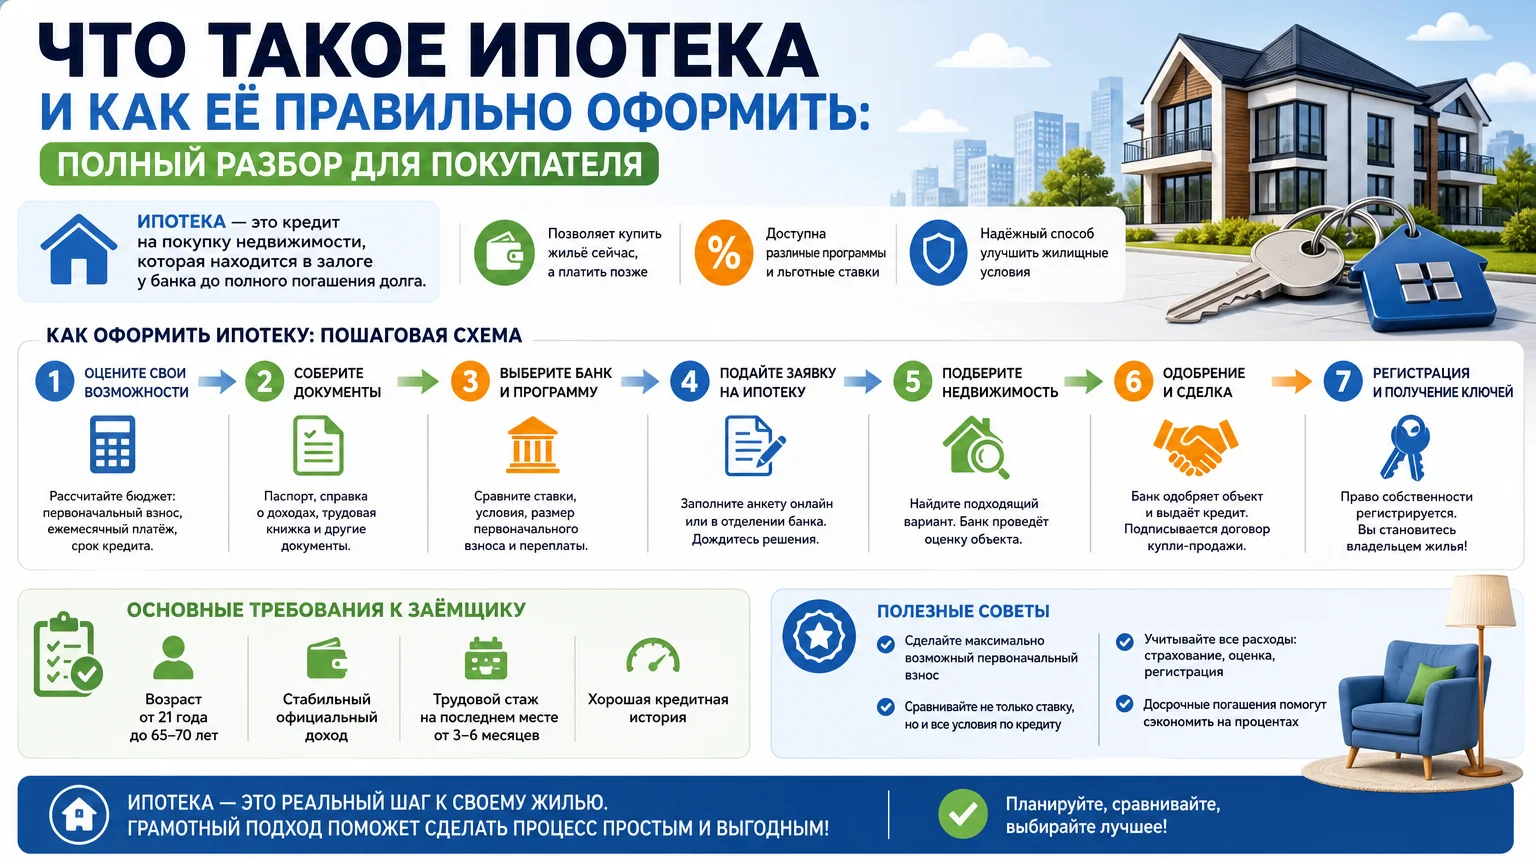
Как оформить займ у физического лица под залог квартиры
- Проверить объект: заказать выписку ЕГРН, убедиться в отсутствии арестов и обременений, уточнить состав собственников и доли.
- Согласовать условия: сумма, проценты, срок, порядок возврата. Все существенные пункты фиксируются в договоре займа.
- Подготовить договор залога (ипотеки). В нем указываются предмет залога, оценка и обеспечиваемое обязательство.
- Получить нотариальное согласие супруга, если объект находится в совместной собственности или согласие требуется по закону.
- Подписать договоры. Для займа между физлицами обязательна письменная форма.
- Зарегистрировать ипотеку в Росреестре. Без регистрации залог не возникает.
- Передать деньги. Безопаснее безналичным путем с указанием назначения платежа.
Регистрация ипотеки в ЕГРН
Залог недвижимости подлежит государственной регистрации. Документы подаются через МФЦ или нотариуса. Для регистрации нужны заявление, договор займа, договор залога, согласие супруга, документы на объект. После внесения записи в ЕГРН появляется обременение в пользу кредитора. Сроки и размер госпошлины зависят от ситуации, их стоит уточнять в Росреестре перед подачей.
Чем отличается банковский кредит от частного займа
Банк предлагает более низкую ставку, но требует оценку, страхование и подтверждение дохода. Частный займ оформляется быстрее, однако ставка выше, а риски для заемщика значительнее. Кредитора нужно проверять: наличие судебных споров, признаки мошенничества, условия обращения взыскания.
Риски и типичные ошибки
- Оформление займа договором купли-продажи с обратным выкупом. Юристы отмечают: если отношения по займу и залогу оформлены договором купли-продажи, нужно отдельно оформлять заем и право обратного выкупа. На практике такая схема может привести к потере собственности.
- Отсутствие регистрации залога. Кредитор не получает обеспечения, а заемщик сталкивается с требованием досрочного возврата.
- Нет нотариального согласования супруга. Сделку могут оспорить.
- Непроверенная доверенность представителя. Актуальность подтверждается по QR-коду в реестре нотариусов.
- Просрочка платежей. Кредитор вправе обратиться взыскание на квартиру.
- Непроверенный кредитор. Риск мошенничества и скрытых условий.
Что проверить перед применением
- Выписка ЕГРН актуальна, арестов и лишних обременений нет.
- Все собственники согласны на залог.
- Супруг дал нотариальное согласие, если оно требуется.
- Договор займа содержит сумму, проценты, срок и ответственность.
- Договор залога зарегистрирован в Росреестре.
- Деньги передаются безналичным путем с назначением платежа.
Частые вопросы
Можно ли взять займ у физического лица под залог квартиры?
Да, граждане вправе выдавать займы под залог недвижимости. Договор оформляется письменно, а залог регистрируется в ЕГРН.
Обязательно ли регистрировать ипотеку в Росреестре?
Да, ипотека подлежит государственной регистрации. Без записи в ЕГРН залог не считается возникшим.
Нужно ли нотариальное согласие супруга при залоге квартиры?
В случаях, предусмотренных законом, — да. Например, если квартира приобретена в браке и является совместной собственностью.
Что будет, если не зарегистрировать залог?
Кредитор не получит обеспечения, а заемщик может столкнуться с требованием вернуть деньги досрочно. В суде залог может быть признан недействительным.
Можно ли заложить квартиру, если она в долевой собственности?
Да, но потребуется согласие всех собственников. Доли должны быть выделены и зарегистрированы в ЕГРН.
Чем опасен договор купли-продажи с обратным выкупом вместо займа?
Такая схема может привести к потере права собственности. Юристы рекомендуют оформлять отдельно договор займа и договор залога.
Какие документы нужны для регистрации залога?
Заявление, договор займа, договор залога, выписка ЕГРН, согласие супруга, паспорта, доверенность при наличии.
Можно ли взять займ под залог дома или земельного участка?
Да, если объект зарегистрирован в ЕГРН и нет ограничений. Требования аналогичны залогу квартиры.
Вывод
Где взять займ под залог недвижимости — зависит от суммы, срока и готовности собирать документы. Банк даст более низкую ставку, но потребует оценку и подтверждение дохода. Частный инвестор или физическое лицо — быстрее, но с юридическими рисками. Главное — письменный договор, регистрация ипотеки в ЕГРН и нотариальное согласие супруга, если оно необходимо.
Чек-лист действий:
- Получить актуальную выписку ЕГРН.
- Проверить обременения и аресты.
- Согласовать условия займа и залога.
- Подготовить договор займа и договор залога.
- Оформить нотариальное согласие супруга при необходимости.
- Зарегистрировать ипотеку в Росреестре.
- Передать деньги безналичным путем.
Актуальность данных: январь 2025.