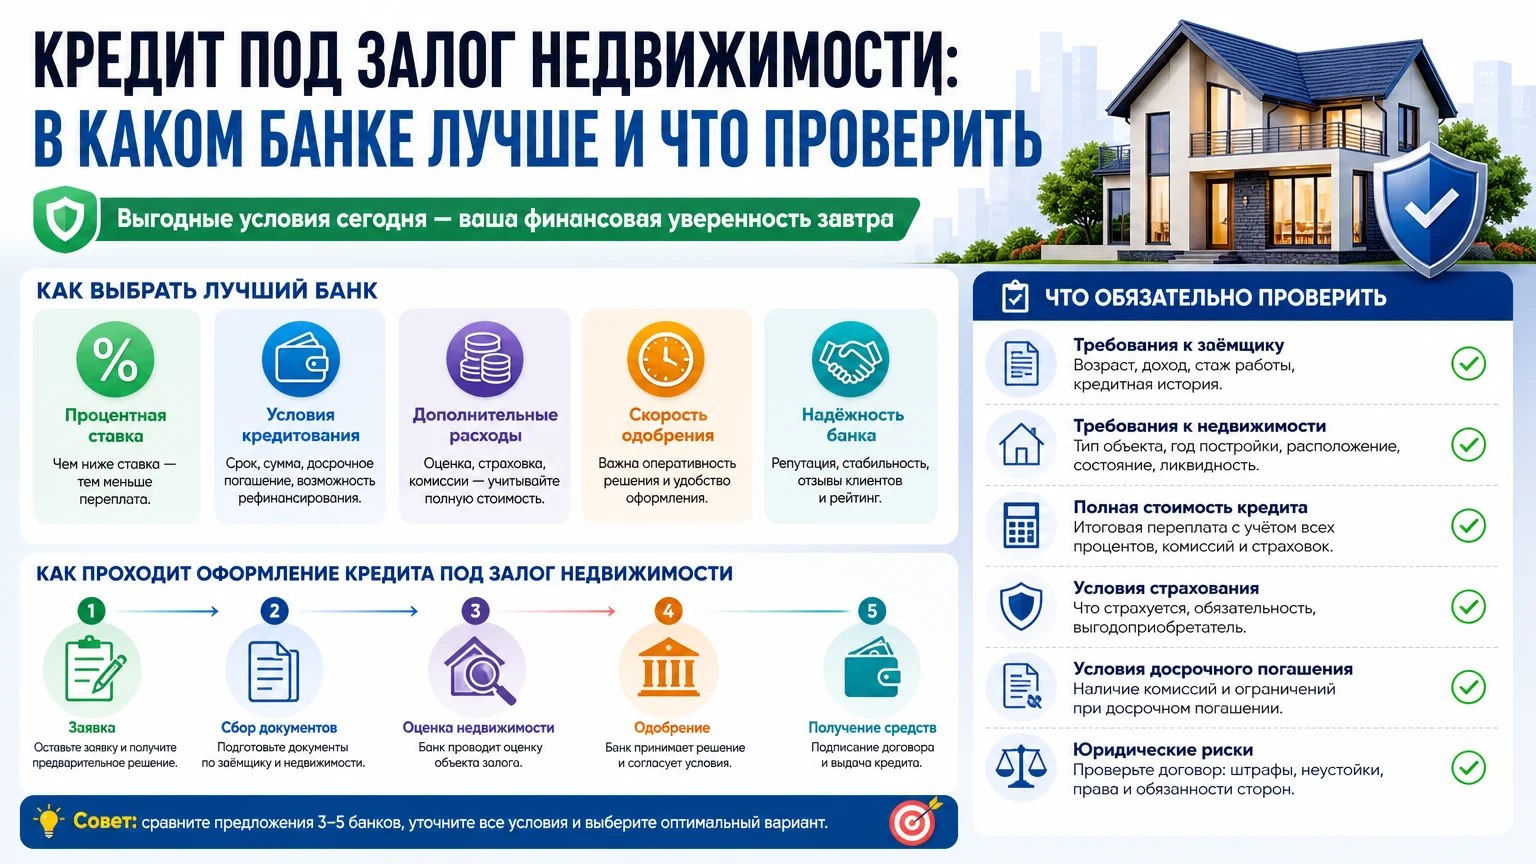
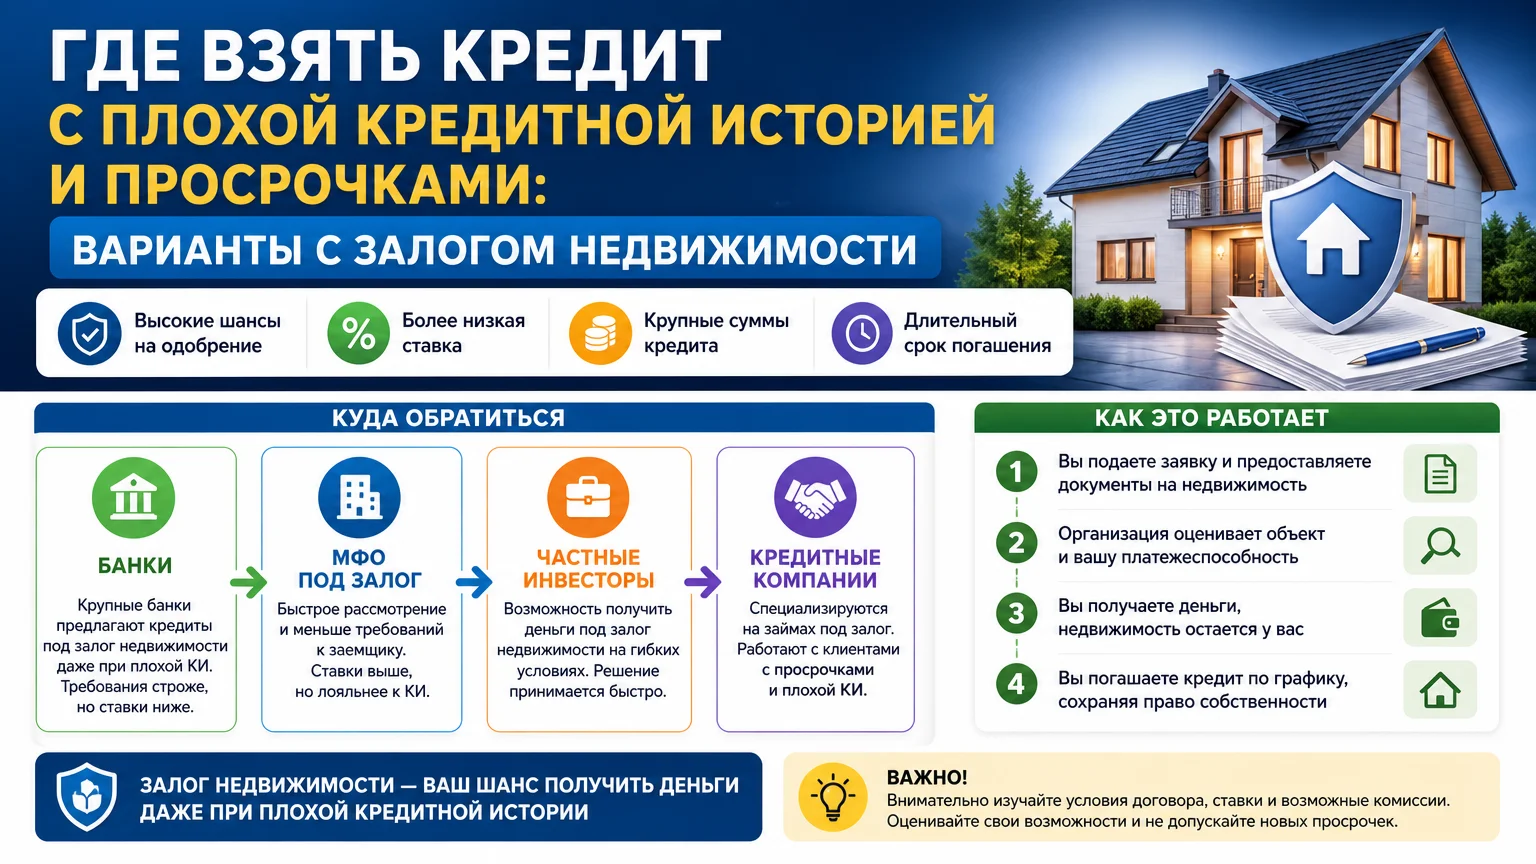
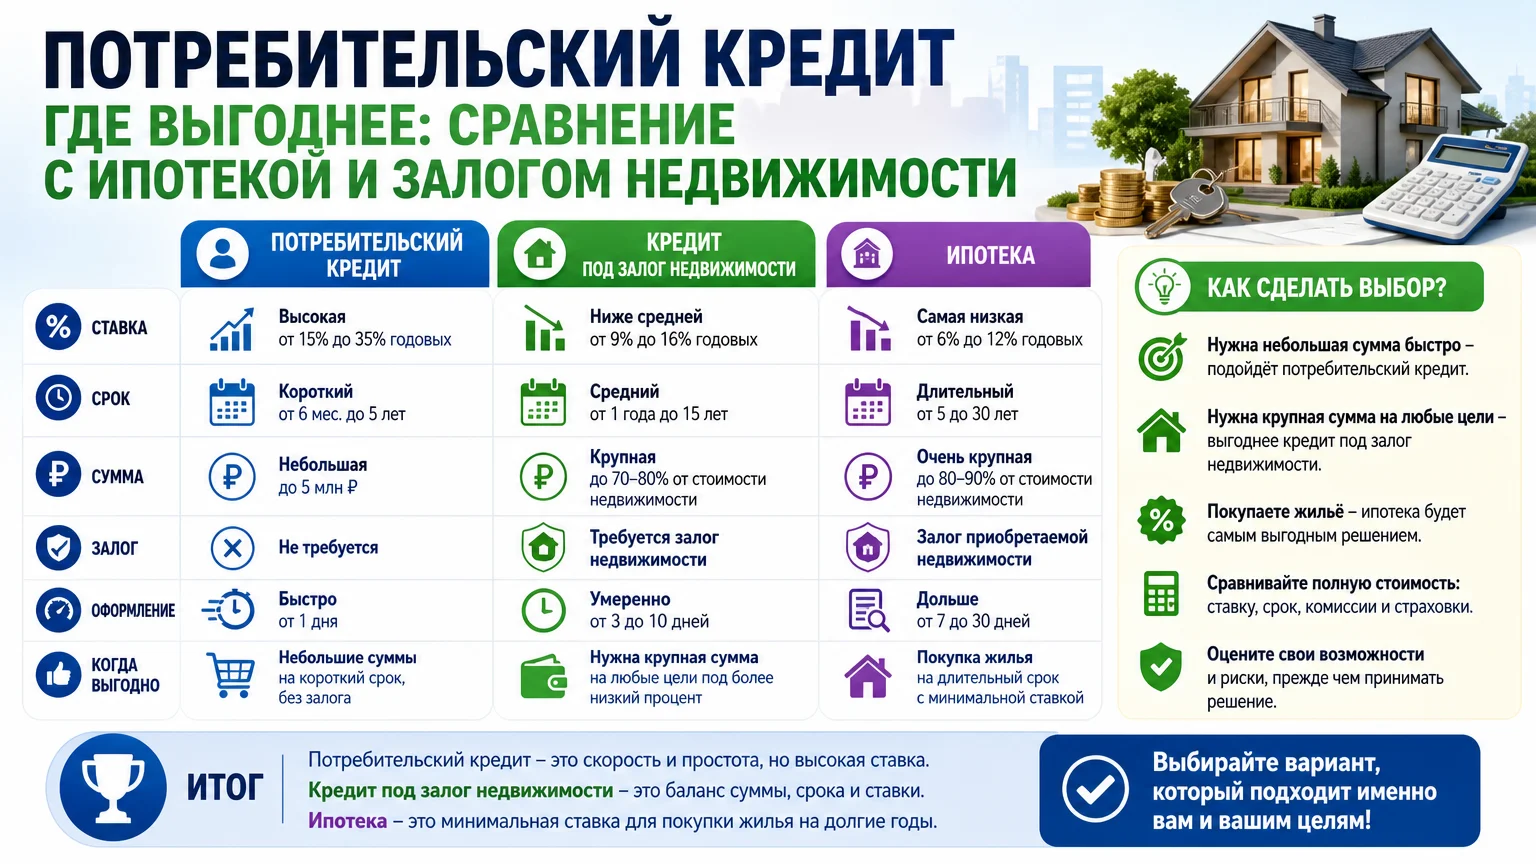
Кредит под залог недвижимости — заём под обеспечение уже принадлежащей заёмщику квартиры, дома или иного объекта. Банк проверяет заёмщика и объект, оценивает ликвидность, оформляет залог и регистрирует обременение в Росреестре; деньги обычно выдают после регистрации. Это не покупка жилья в ипотеку: цель может быть нецелевой, но залог сохраняется до полного возврата долга.
Порядок и документы
Выбирают банк и программу: нецелевой кредит наличными под залог или ипотека под залог имеющегося жилья. Сумма, ставка и срок зависят от банка, дохода, кредитной истории и оценки. До заявки проверяют выписку ЕГРН: обременения, аресты, доли, зарегистрированных лиц; учитывают, кто проживает в квартире. Базовый пакет: паспорт; выписка ЕГРН и основание права; согласие супруга, если имущество общее; справки о доходах и занятости; сведения о кредитах. Банк может запросить оценку, страховку и документы по перепланировкам. Банк может не принять аварийное жильё, объект в споре или с незаконной перепланировкой. После одобрения подписывают кредитный и залоговый договоры, затем регистрируют ипотеку в Росреестре через МФЦ или электронно. При отказе в регистрации сделка не завершена: устраняют причину — например, нет согласия супруга или ошибка в описании объекта.
Что проверить и риски
До подписания считают полную стоимость: ставку, страховку, оценку, комиссии и последствия просрочки. При неуплате банк вправе обратить взыскание на заложенную недвижимость; продажа, дарение и перепланировка обычно требуют согласия банка. Ошибки: скрыть обременение или незаконную перепланировку, не проверить право собственности, подписать договор без графика платежей, не согласовать залог с супругом или сособственником. Банк может снизить сумму из-за низкой оценки. Проверьте запрет на досрочное погашение и условия страховки.
Частые вопросы
Можно ли взять кредит под залог доли?
Банки редко принимают долю как отдельный залог, чаще нужно выделенное жилое помещение.
Нужно ли согласие супруга?
Да, если недвижимость общая; форму согласия уточняют у банка.
Что будет после регистрации залога?
В ЕГРН появится запись об ипотеке, а продать объект без согласия банка обычно нельзя.
Можно ли погасить кредит досрочно?
Обычно да, но условия и комиссии проверяют в договоре до подписания.
Вывод
Порядок: выбрать банк, проверить объект и документы, собрать доходы и согласия, пройти оценку, подписать договор, зарегистрировать ипотеку, получить деньги. До сделки проверьте обременения, страховку и последствия просрочки. Чек-лист:
- выписка ЕГРН и документы-основания;
- паспорт, доход, сведения о кредитах;
- согласие супруга или сособственника;
- оценка и страховка по требованиям банка;
- договор, график платежей, условия досрочного погашения. Актуальность данных: май 2026.