Взять микрозайм «без отказа» можно у лицензированной МФО или МКК из реестра Банка России — через официальный сайт или приложение. Юридической гарантии 100% одобрения нет: кредитор проверяет паспорт, возраст, кредитную историю и долговую нагрузку. «Без отказа» — чаще маркетинг; решение принимает конкретная организация.
Актуальность данных: май 2026.
Как выбрать кредитора и подать заявку
Перед заявкой важно проверить МФО в реестре на сайте Банка России. Затем сравниваются ПСК, сумма, срок, переплата и условия акции «0%»: у ряда МФО ставка от 0% действует для первого займа при соблюдении сроков. Обычно нужны паспорт, телефон и карта или счёт; доход подтверждают по требованиям кредитора. Заявка подаётся на официальном сайте МФО, а не через сомнительные посредники. Заполняется анкета, затем заёмщик ждёт решения, читает договор и проверяет сумму к возврату. У ряда МФО лимит достигает 200 000 ₽, решение занимает минуты, но условия зависят от заёмщика.
Что проверить перед применением
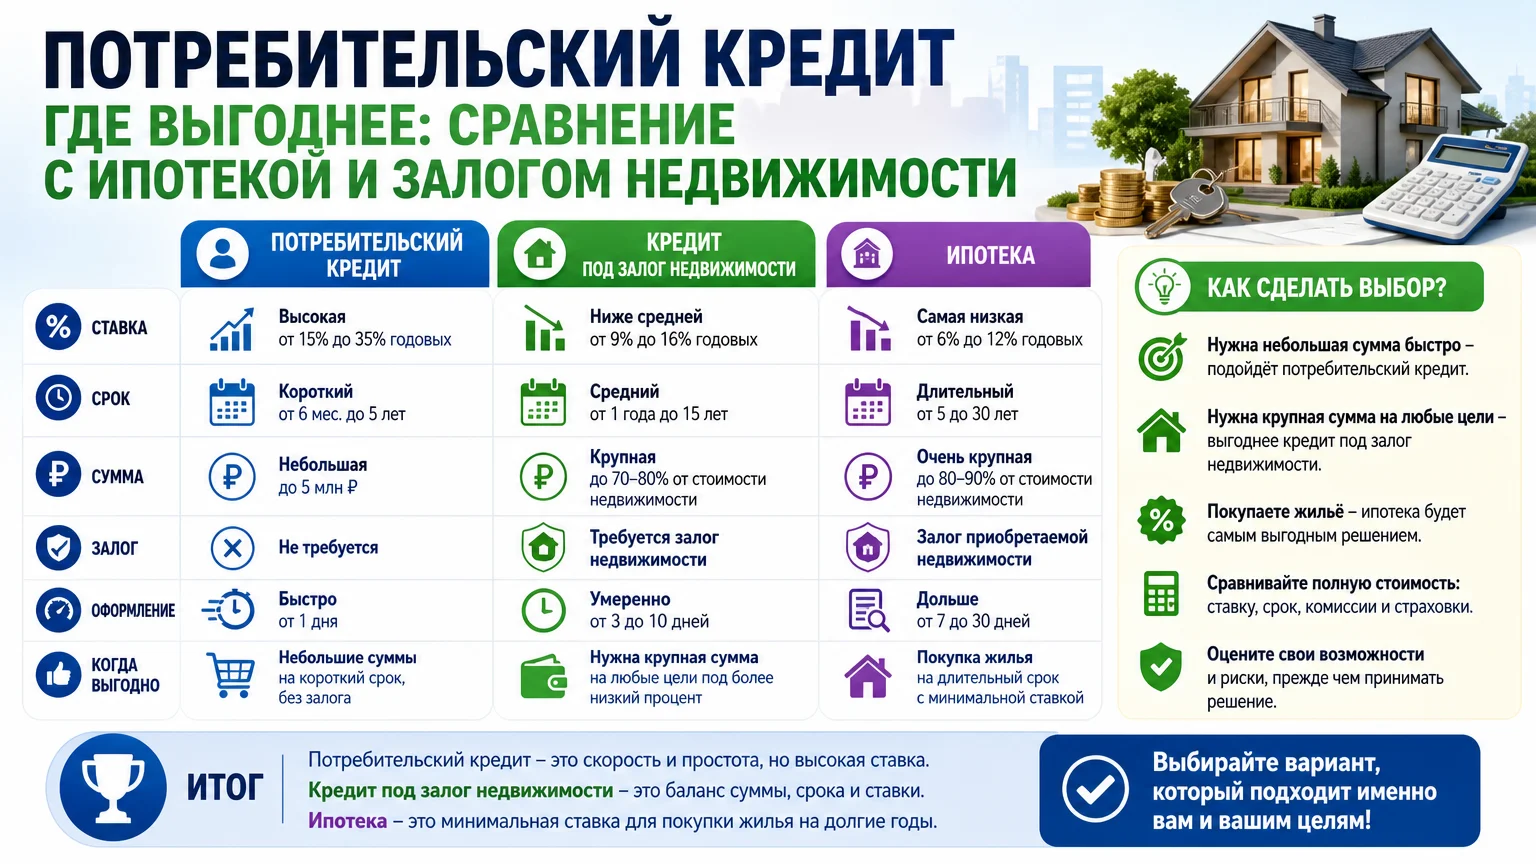
Для госпошлин, нотариуса или аренды займ допустим после расчёта бюджета. Для покупки жилья он не заменяет ипотеку: свежий микрозайм повышает долговую нагрузку, банк видит его в кредитной истории. Если планируется ипотека, заёмщику стоит уточнить у банка, как он оценит новый займ. Типичные ошибки: много заявок подряд, игнорирование ПСК и плат, сокрытие займов при ипотеке, обращение к нелегальным кредиторам. Просрочка ухудшает кредитную историю и может привести к отказу по будущей сделке.
Риски и ограничения
«Без отказа» не отменяет проверок и права кредитора отказать. Нелегальная организация может получить данные, навязать платежи или применять незаконное взыскание. Дорогой займ перед сделкой с недвижимостью повышает риск нехватки денег и отказа банка.
Частые вопросы
Дают ли микрозайм без отказа на 100%?
Нет, законный кредитор вправе отказать; «без отказа» — рекламная формулировка.
Где проверить МФО перед заявкой?
В реестре МФО на сайте Банка России; также сравниваются ПСК и условия договора.
Влияет ли микрозайм на ипотеку?
Да, новый займ и просрочки увеличивают нагрузку; банк может отказать или снизить сумму.
Можно ли взять займ на госпошлину или нотариуса?
Да, если кредитор одобрит, но заёмщику стоит сначала проверить смету сделки и доступные отсрочки.
Вывод
Выбирать стоит только МФО из реестра Банка России, сравнивать ПСК и не подавать много заявок. Перед ипотекой или сделкой с жильём заёмщику стоит оценить займ как дополнительный долг. Чек-лист:
- Проверить МФО в реестре Банка России.
- Сравнить ПСК, переплату и условия «0%».
- Прочитать договор и график платежей.
- Оценить влияние на ипотеку и бюджет сделки.
- Сохранить договор и подтверждения платежей.