Покупка квартиры в ипотеку — один из самых ответственных шагов, поэтому важно заранее знать, что нужно для ипотеки на квартиру и какие документы подготовить. От полноты пакета зависит не только скорость рассмотрения заявки, но и решение банка. В материале — актуальные требования, пошаговая инструкция, частые ошибки и ответы на практические вопросы.
Что включает подготовка к ипотеке
Подготовка состоит из трёх параллельных направлений: оценка собственной платёжеспособности, сбор документов заёмщика и проверка будущей квартиры. Банк оценивает и личность клиента, и объект недвижимости, поэтому игнорировать ни один из этапов нельзя.
Перед подачей заявки стоит запросить кредитную историю в Бюро кредитных историй, чтобы исключить ошибки. Также полезно рассчитать ежемесячный платёж на онлайн-калькуляторах банков, но окончательные условия банк предоставляет после анализа всех сведений.
Основные требования банков к заёмщику
Банки по актуальным правилам обращают внимание на следующие параметры:
- возраст — обычно от 21 года до 65–70 лет на срок окончания кредита;
- гражданство и регистрация — чаще требуется гражданство РФ и постоянная регистрация в регионе приобретения;
- стаж — от 3–6 месяцев на текущем месте работы;
- доход — подтверждается справкой 2-НДФЛ или по форме банка, допускается учёт дополнительного дохода;
- кредитная история — отсутствие просрочек и действующих долгов сверх нормы;
- наличие первоначального взноса — минимальный размер зависит от программы, обычно 10–20% от стоимости квартиры.
Если у заёмщика есть супруг, банк может потребовать его поручительство или согласие на сделку. Это особенно важно, если квартира приобретается в браке и оформляется на одного из супругов.
Документы для ипотеки на квартиру
Список делится на две части: документы, которые подтверждают личность и доходы заёмщика, и документы по самой квартире. В большинстве банков подать заявку можно онлайн, но оригиналы потребуются при подписании кредитного договора и ДКП.
Документы заёмщика
- паспорт гражданина РФ;
- второй документ (водительское удостоверение, загранпаспорт, СНИЛС);
- справка о доходах 2-НДФЛ или по форме банка за последние 3–6 месяцев;
- копия трудовой книжки или трудового договора, заверенная работодателем;
- анкета заёмщика (заполняется на сайте банка или в офисе).
Если используется первоначальный взнос из средств материнского капитала, добавляется сертификат и справка о размере остатка средств. При наличии созаёмщика — аналогичный пакет на каждого.
Документы по объекту недвижимости
Для вторичного рынка банк обычно запрашивает:
- выписку из ЕГРН на квартиру;
- документ-основание возникновения права собственности у продавца (ДКП, дарственная, наследство);
- технический паспорт или выписку из техплана;
- справку об отсутствии задолженности по ЖКХ;
- отчёт об оценке рыночной стоимости квартиры;
- нотариальное согласие супруга продавца, если квартира куплена в браке;
- если собственник один и он не продаёт квартиру лично — нотариальную доверенность на представителя.
Для новостройки вместо выписки из ЕГРН предоставляется договор долевого участия или другой договор с застройщиком, а также документы о статусе объекта.
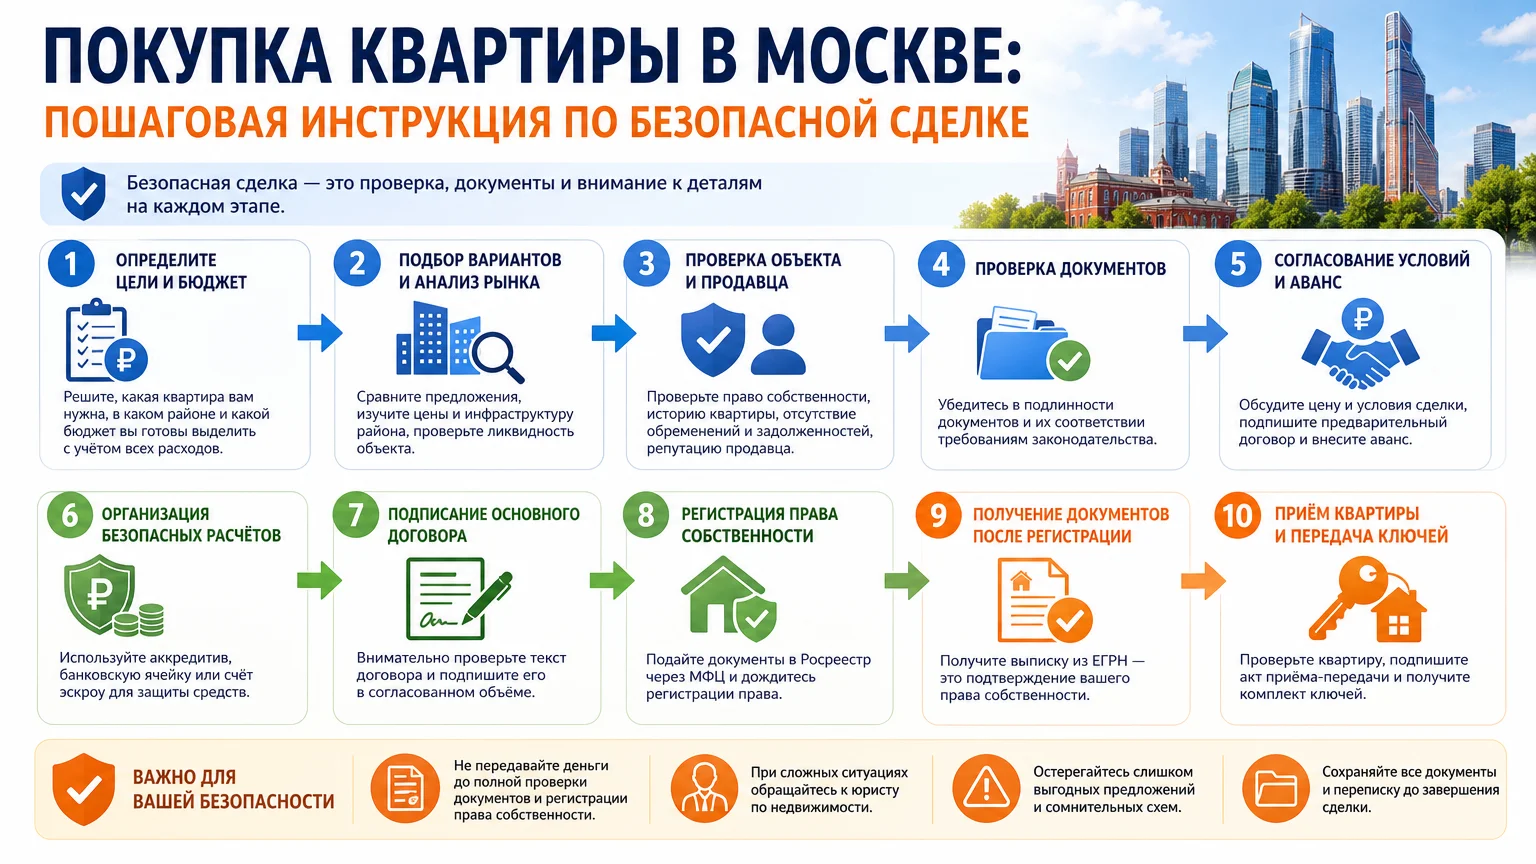
Пошаговый порядок действий
Чтобы сделка прошла без срывов, следует придерживаться определённой последовательности.
- Запросить кредитную историю и проверить её точность.
- Оценить бюджет и рассчитать допустимый ежемесячный платёж.
- Выбрать банк и подать заявку онлайн или в офисе.
- При получении предварительного одобрения перейти к подбору квартиры.
- Согласовать объект с банком — кредитный специалист проверит юридическую чистоту и ликвидность квартиры.
- Заказать оценку стоимости недвижимости в аккредитованной банком оценочной компании.
- Собрать полный пакет документов по квартире и передать его в банк.
- Получить окончательное одобрение после проверки объекта.
- Подписать кредитный договор и договор купли-продажи.
- Зарегистрировать переход права собственности в Росреестре.
- Оформить страховой полис — страхование жизни и здоровья, а также титула обычно обязательны.
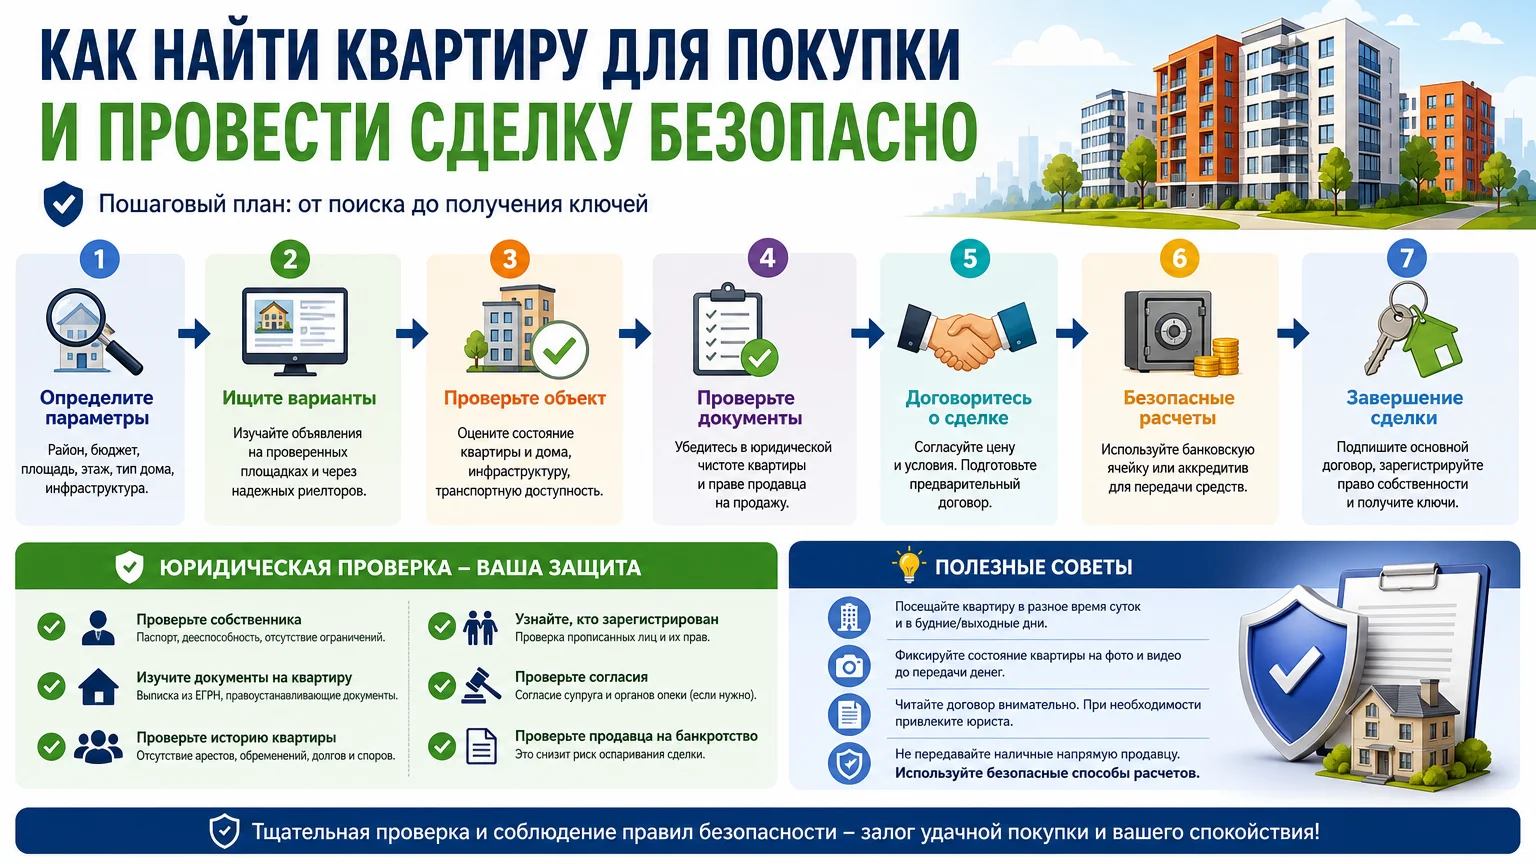
Проверка квартиры и собственника
Банк не будет выдавать деньги, если квартира находится под арестом или залогом у другого банка. Покупателю необходимо самостоятельно убедиться в чистоте сделки.
Стоит получить свежую выписку из ЕГРН и проверить:
- актуального собственника;
- наличие обременений (ипотека, арест, запрет на регистрационные действия);
- зарегистрированных лиц, сохраняющих право проживания после продажи;
- сведения о том, не является ли квартира объектом спора в суде.
Важно помнить: даже если выписка чистая, в ней могут отсутствовать данные о несовершеннолетних жильцах, снятых с регистрации после приватизации. Такие ситуации часто оспариваются в суде. Лучше перед сделкой запросить у продавца справку о составе семьи и выписку из домовой книги.
Страхование по ипотеке
Обязательным условием большинства банков является страхование жизни и здоровья заёмщика. Отказ от полиса обычно увеличивает процентную ставку на 1–1,5 процентных пункта. Дополнительно понадобится страхование недвижимости от рисков утраты и повреждения — оно оформляется ежегодно.
Титульное страхование защищает от потери права собственности, если сделку оспорят. По желанию заёмщика его также можно оформить, что снижает ставку и повышает шансы на одобрение.
Налоговый вычет при покупке квартиры в ипотеку
Покупатель квартиры в ипотеку вправе вернуть часть уплаченных процентов через имущественный налоговый вычет. Основание — подоходный налог, удержанный работодателем. Максимальная сумма вычета сейчас ограничена 2 миллионами рублей для стоимости квартиры и 3 миллионами рублей для процентов по кредиту. Это значит, что вернуть можно до 260 тысяч рублей за покупку и до 390 тысяч рублей за проценты.
Для оформления вычета необходимы:
- декларация 3-НДФЛ;
- справка о доходах 2-НДФЛ;
- кредитный договор с графиком платежей;
- платёжные документы об уплаченных процентах;
- договор купли-продажи и акт приёма-передачи (для новостройки);
- выписка из ЕГРН о праве собственности.
Подать документы можно через налоговую инспекцию или работодателя. Если квартира куплена в браке, вычет могут получить оба супруга, распределив его по заявлению.
Риски и типичные ошибки
Самая частная проблема — недостоверное заполнение анкеты. Банк проверяет доходы, стаж и кредитную историю, поэтому скрытые кредиты или завышенный доход могут стать причиной отказа. На это стоит закладывать время: заявки в разных банках уменьшают вероятность одобрения из-за большого числа запросов в бюро кредитных историй.
Ошибки в договоре купли-продажи, неправильно указанная площадь или просроченный паспорт продавца приводят к приостановке регистрации в Росреестре. Сделка затягивается, а банк может пересмотреть срок действия одобрения.
Также риски возникают из-за непроверенных обременений. Если на квартиру наложен арест в ходе судебного разбирательства, регистрация перехода права будет отклонена, а предоплата застрянет у продавца.
При использовании материнского капитала необходимо выделить доли детям и супругу в течение установленного срока. Нарушение обязательства — основание для обращения органов опеки и прокуратуры, вплоть до аннулирования сделки.
Нельзя забывать о явке продавца на сделку. Если собственник не может присутствовать лично, доверенность должна быть нотариальной и содержать полномочия на подписание договора и получение денег. Просрочка доверенности, даже на один день, делает сделку недействительной.
Частые вопросы
Что делать, если банк отказал в ипотеке?
Получить письменный отказ и уточнить причину. Часто отказ связан с недостаточным доходом или высокой долговой нагрузкой. Можно подать заявку в другой банк, увеличить первоначальный взнос, добавить созаёмщика или исправить ошибки в документах. Для этого стоит дождаться обновления кредитной истории после предыдущих запросов — обычно 1–2 месяца.
Можно ли использовать материнский капитал для первоначального взноса?
Да, большинство банков принимают материнский капитал в качестве первоначального взноса. Но при этом срок кредита и условия могут быть изменены. Важно учесть, что для выделения долей детям потребуется заключение соглашения у нотариуса и последующая регистрация.
Нужно ли нотариальное согласие супруга на покупку квартиры в ипотеку?
Если заявитель состоит в браке и супруг не участвует в сделке как созаёмщик, банк обычно требует нотариальное согласие супруга на приобретение недвижимости и передачу её в залог банку. Если супруг выступает созаёмщиком, согласие не требуется — его подпись и так стоит в кредитном договоре.
Как проверить обременение на квартире перед покупкой?
Заказать выписку из ЕГРН об основных характеристиках и зарегистрированных правах. Выписку можно получить через МФЦ, на сайте Росреестра или через кадастровую палату. В выписке будут указаны наличие арестов, запретов, ипотеки, ренты и других ограничений.
Когда не платить налог с продажи квартиры?
Налог от продажи недвижимости не возникает, если квартира находилась в собственности более минимального предельного срока. Сейчас этот срок составляет 3 года для единственного жилья и 5 лет в остальных случаях. Также освобождается от налога продажа квартиры дешевле её кадастровой стоимости с определёнными оговорками. Если квартира продана после полного погашения ипотеки и снятия обременения, срок владения считается с момента регистрации собственности.
Можно ли досрочно погасить ипотеку без штрафов?
Да, с недавнего времени у заёмщиков нет обязанности предупреждать банк о досрочном погашении за 30 дней — правило отменено. Погашение возможно в любой день без комиссий. Рекомендуется подать заявление на перерасчёт платежа, чтобы снизить ежемесячную сумму или срок кредита.
Что нужно для налогового вычета по ипотеке при покупке квартиры?
Потребуется декларация 3-НДФЛ, справка 2-НДФЛ, кредитный договор, график платежей, платёжные документы по процентам, договор купли-продажи, акт приёма-передачи и выписка из ЕГРН. Такой пакет подаётся в налоговую инспекцию по месту жительства либо дистанционно через личный кабинет налогоплательщика.
Вывод
Ипотека на квартиру — процесс, где подготовка документов и проверка объекта напрямую влияют на одобрение банка и скорость сделки. Банки принимают решение на основании кредитной истории, доходов и юридической чистоты объекта. Покупателю важно собрать полный пакет документов, заказать оценку и выписку из ЕГРН, а также заранее получить согласие супруга при необходимости.
После одобрения остаётся подписать договор, зарегистрировать право собственности и оформить страхование. При грамотном подходе риск отказа и финансовых потерь минимален, а после покупки можно воспользоваться налоговым вычетом и вернуть часть уплаченных процентов.
Чек-лист перед подачей документов в банк
- Проверить кредитную историю и исправить ошибки.
- Подготовить паспорт, второй документ и СНИЛС.
- Собрать справки о доходах за 3–6 месяцев.
- Определить размер первоначального взноса.
- Выбрать банк и подать заявку.
- Заказать выписку из ЕГРН на квартиру.
- Получить отчёт об оценке квартиры.
- Проверить продавца и его документы.
- Согласовать объект с банком.
- Подписать кредитный договор и ДКП.
- Зарегистрировать переход права в Росреестре.
- Оформить страховку и передать полис в банк.
- Сохранить все платёжные документы для налогового вычета.